
АУСН и УСН в 2026 году: что выгоднее для вашего бизнеса
АУСН и УСН в 2026 году
АвтоУСН и УСН в 2026 году: в чём разница на старте
Главное отличие в двух цифрах: АУСН считает налог по ставке 8% с доходов или 20% с разницы между доходами и расходами, а обычная УСН — 6% и 15% соответственно. Разница в ставках — не единственное, что влияет на итоговую нагрузку: важны ещё лимиты по обороту, состав отчётности и то, платите ли вы страховые взносы.
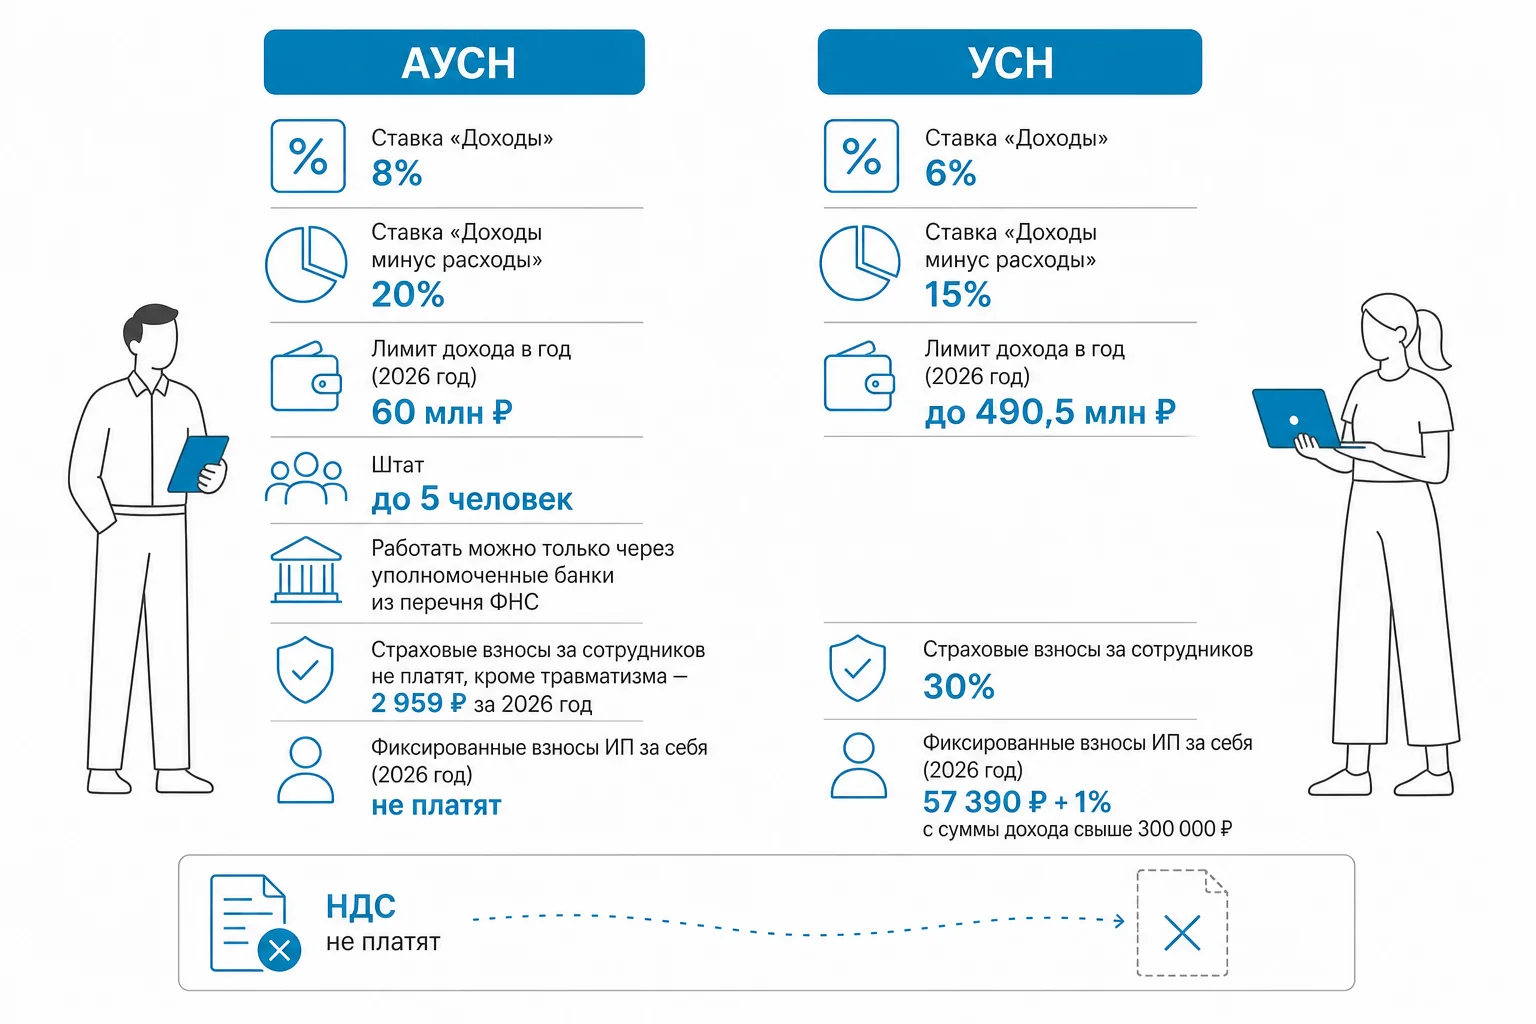
АУСН — режим для микробизнеса с годовым доходом не выше 60 млн ₽ и штатом до 5 человек, работать на нём можно только через уполномоченные банки из перечня ФНС. УСН доступна кругу компаний и ИП пошире: лимит по доходу для применения упрощёнки в 2026 году составляет до 490,5 млн ₽. Правила перехода на упрощёнку и условия её применения закреплены в пункте 3 статьи 346.12 НК РФ, а режим АУСН как отдельный налоговый эксперимент введён федеральным законом от 25.02.2022 № 17-ФЗ.
| Показатель | АУСН | УСН |
|---|---|---|
| Ставка «Доходы» | 8% | 6% |
| Ставка «Доходы минус расходы» | 20% | 15% |
| Лимит дохода в год (2026 год) | 60 млн ₽ | до 490,5 млн ₽ |
| Страховые взносы за сотрудников | не платят, кроме травматизма — 2 959 ₽ за 2026 год | 30% |
| Фиксированные взносы ИП за себя (2026 год) | не платят | 57 390 ₽ + 1% с суммы дохода свыше 300 000 ₽ |
| НДС | не платят, входной НДС к вычету не принимается | ставки 5%, 7% или 22% в зависимости от дохода, вычет возможен только при ставке 22% |
Что это значит для бизнеса
Что это значит для бизнеса
Если у вас ИП или ООО с небольшим штатом и заметным фондом оплаты труда, отказ от взносов 30% на АУСН может дать ощутимую экономию — иногда она перекрывает более высокую налоговую ставку. Это особенно заметно, когда зарплатный фонд составляет значительную долю выручки.
А вот бизнесу без сотрудников или с небольшим ФОТ автоупрощёнка обычно обходится дороже: экономить там особо не на чем, а ставка выше, чем на обычной УСН «Доходы» — 8% против 6%. Ещё дороже АУСН становится для компаний, у которых значительная доля затрат — это закупка сырья, аренда, услуги подрядчиков с выделенным НДС: невозможность принять этот налог к вычету бьёт по марже сильнее, чем экономия на взносах.
Тем, кто уже работает на упрощёнке без НДС и не приближается к лимиту в 60 млн ₽, часто вообще нет смысла что-то менять — переход имеет значение, только если структура доходов и расходов близка к описанным ниже примерам.
Освобождение от НДС на АУСН
Почему освобождение от НДС на АвтоУСН — не всегда плюс
Входной НДС — это налог, который поставщик выставляет вам вместе с ценой товара, работы или услуги. При общей ставке НДС 22% на УСН этот налог можно принять к вычету и уменьшить сумму НДС, которую вы должны заплатить в бюджет. На АУСН такой возможности нет — и на упрощёнке с льготными ставками 5% или 7% тоже: весь входной НДС в этих случаях просто уходит в расходы.
Разница особенно ощутима при высокой доле материальных затрат. Если бизнес закупает сырьё, товары или услуги преимущественно у плательщиков НДС 22%, освобождение от налога на АУСН выглядит выгодным только на первый взгляд — реальную картину покажет расчёт с учётом того, сколько НДС вы теряете, отказываясь от вычета.
На практике собственники чаще всего ошибаются именно здесь: сравнивают ставки налога, но забывают посчитать, во что обходится потерянный вычет по НДС. Для компаний с высокой долей материальных затрат общая ставка НДС 22% с полноценным вычетом иногда оказывается выгоднее и освобождения от налога, и льготных ставок 5–7%.
Считаем нагрузку
Считаем нагрузку на конкретных цифрах
Ставки и лимиты в таблице выше ничего не говорят о том, сколько заплатит именно ваш бизнес — итоговая нагрузка зависит от структуры расходов, штата и оборота. Разберём это на двух парах примеров: для ИП и для ООО.
ИП с сотрудниками и высоким ФОТ против ИП-одиночки
Первый случай — ИП с годовым доходом 25 млн ₽ и фондом оплаты труда 8 млн ₽. На УСН «Доходы» со ставкой 6% и НДС 5% без вычета итоговые обязательные платежи складываются так: налог УСН 1,5 млн ₽ (25 млн ₽ × 6%), уменьшенный на страховые взносы не более чем наполовину — до 0,75 млн ₽; НДС 5% — 1,25 млн ₽; взносы за сотрудников по ставке 30% — 2,4 млн ₽; фиксированные взносы ИП за себя в 2026 году — 304 390 ₽ (57 390 ₽ + 1% с суммы свыше 300 000 ₽). Итого — 4 704 390 ₽. На АУСН «Доходы» по ставке 8% налог составит 2 000 000 ₽, плюс взносы на травматизм 2 959 ₽ — всего 2 002 959 ₽.
Второй случай — ИП без сотрудников, доход в пределах лимита для освобождения от НДС на упрощёнке. На УСН «Доходы» 6% налог можно уменьшить на 100% суммы взносов за себя: 900 000 ₽ − 204 390 ₽ = 695 610 ₽. На АУСН «Доходы» 8% с того же дохода налог составит 1 200 000 ₽ — экономии на взносах здесь нет, а ставка выше.
| Ситуация | УСН | АУСН |
|---|---|---|
| ИП, доход 25 млн ₽, ФОТ 8 млн ₽ | 4 704 390 ₽ | 2 002 959 ₽ |
| ИП без сотрудников | 695 610 ₽ | 1 200 000 ₽ |
Вывод из обоих расчётов один: чем больше в бизнесе наёмного труда и выше ФОТ, тем заметнее выигрывает АУСН за счёт освобождения от взносов 30%. А для ИП без персонала, у которого и так есть право уменьшить налог на всю сумму взносов за себя, обычная УСН почти всегда выгоднее.
ООО с большими расходами и НДС-контрагентами
Возьмём ООО с годовым доходом 40 млн ₽ (включая НДС 22%), расходами 30 млн ₽ (в том числе 5 млн ₽ входного НДС), ФОТ 5 млн ₽ и взносами на травматизм по ставке 2%. На УСН «Доходы минус расходы» 15% с уплатой НДС 22% и применением вычета получаем: взносы за сотрудников — 1,5 млн ₽, травматизм — 100 000 ₽, налог УСН — 928 033 ₽, НДС к уплате после вычета входного налога — 2,2 млн ₽. Итого обязательных платежей — 4 728 033 ₽.
На АУСН «Доходы минус расходы» 20% налог составит 1 999 408 ₽, взносы — только травматизм 2 959 ₽, НДС не платят и не вычитают. Итого — 2 002 367 ₽.
| Статья платежей | УСН с НДС 22% | АУСН 20% |
|---|---|---|
| Налог по спецрежиму | 928 033 ₽ | 1 999 408 ₽ |
| НДС к уплате (с учётом вычета 5 млн ₽) | 2 200 000 ₽ | — |
| Взносы за сотрудников и травматизм | 1 600 000 ₽ | 2 959 ₽ |
| Итого | 4 728 033 ₽ | 2 002 367 ₽ |
По номиналу разница почти двукратная в пользу АУСН. Но при работе с крупными заказчиками на ОСНО, которым важен вычет по НДС, экономия на бумаге не всегда конвертируется в реальную выгоду: потеря вычета в 5 млн ₽ и требования клиентов выставлять счета-фактуры с выделенным налогом могут перевесить разницу в номинальной нагрузке. Здесь стоит считать не только сумму налогов, но и то, не потеряете ли вы часть заказчиков из-за отсутствия НДС в документах.
Плюсы и риски АУСН
Плюсы автоупрощёнки и риски, о которых молчат в рекламе
Автоупрощёнку часто рекламируют как режим без отчётности и без взносов — и это правда, но не вся. У неё есть реальные преимущества, но и жёсткие ограничения, которые способны свести экономию на нет уже в середине года.
- Минимум отчётности: большинство деклараций и расчётов сдавать не нужно, отчётность за сотрудников заметно проще.
- Освобождение от страховых взносов: платить 30% за сотрудников не нужно, кроме взносов на травматизм — 2 959 ₽ за 2026 год; ИП также не платят взносы за себя.
- Отсутствие НДС: бизнес на АУСН не является плательщиком этого налога.
- Передача расчёта НДФЛ банку: статус налогового агента сохраняется за бизнесом, но исчислить налог, перечислить его в бюджет и отчитаться перед ФНС может уполномоченный банк; сведения также можно вносить самостоятельно через личный кабинет на сайте ФНС.
- Автоматический расчёт налога: сумму считает ФНС на основе данных банка, налоговый период — месяц, срок уплаты через ЕНП — до 28-го числа следующего месяца.
Расчёт налога на АУСН строится на данных, которые банк передаёт в ФНС, и полностью полагаться на автоматику рискованно: финучреждение может ошибиться в классификации операции или неверно отразить доход сотрудника, особенно в нестандартной ситуации. На практике имеет смысл периодически сверять выписку банка с фактическими операциями по счёту — это не отменяет удобства режима, но снимает риск, что чужая ошибка обернётся доначислением уже вам.
- Многочисленные ограничения: лимиты по доходу, числу сотрудников и другим параметрам; нарушение любого из них приводит к потере права на режим.
- Более высокие ставки: 8% и 20% против 6% и 15% на обычной упрощёнке — при небольшом ФОТ это делает АУСН экономически невыгодной, несмотря на освобождение от НДС.
- Наличные расходы без чека ККТ не учитываются: в личном кабинете налогоплательщика такие траты нельзя отразить в налоговой базе.
- Риск потери режима: при нарушении условий в течение года бизнес переводят на ОСНО, либо можно самостоятельно выбрать УСН или ЕСХН.
- Привязка к уполномоченным банкам: расчётный счёт на АУСН можно открыть только в банке из перечня ФНС, что ограничивает выбор тарифов и кредитных условий.
- Сложности с маркетплейсами: данные по комиссиям площадок не всегда автоматически ложатся в учётную систему режима, часть сумм приходится сверять и вносить вручную.
Кому какой режим подходит
Кому подходит АУСН, а кому — УСН в 2026 году
Выбор режима зависит не от предпочтений, а от модели бизнеса: оборота, состава расходов и того, с кем вы работаете.
| Профиль бизнеса | Подходящий режим |
|---|---|
| Доход от 20 до 60 млн ₽ в год, запас до предельного лимита АУСН | АУСН |
| Небольшой штат с высокой зарплатой — экономия на взносах перекрывает более высокую ставку | АУСН |
| Контрагенты работают на спецрежимах без НДС | АУСН |
| Продажи через маркетплейсы с расчётами только через уполномоченные банки | АУСН |
| Доход до 20 млн ₽ — действует освобождение от НДС, счета-фактуры и декларацию сдавать не нужно | УСН |
| Доход выше 60 млн ₽ — до лимита 490,5 млн ₽ в 2026 году без риска перевода на ОСНО | УСН |
| Значительные расходы на закупку товара, аренду, логистику, подрядчиков | УСН «Доходы минус расходы» 15% |
| Контрагенты требуют вычет по входящему НДС | УСН с уплатой НДС 22% |
| ИП без сотрудников — можно уменьшить единый налог на всю сумму взносов «за себя» | УСН |
| Нестабильная выручка, работа с физлицами и малым бизнесом без НДС | УСН |
Отдельно стоит сказать про региональные льготы: в части субъектов действуют пониженные ставки УСН, и это дополнительный аргумент в пользу упрощёнки для бизнеса, зарегистрированного в таком регионе. Условия применения АУСН как эксперимента закреплены статьёй 3, пунктом 2 статьи 3, пунктом 2 статьи 9 и статьёй 11 федерального закона от 25.02.2022 № 17-ФЗ — эти нормы стоит сверять при регистрации на режим, поскольку они периодически уточняются.
Частые вопросы
Частые вопросы про переход и работу на спецрежимах
Придётся ли ООО доплатить НДС за месяцы работы на АУСН, если годовой доход превысил 60 млн ₽?
Нет. Право на АУСН теряется с начала месяца, в котором произошло превышение, а НДС начисляют с этой даты, а не за весь прошедший период. Если в течение 30 дней не подать уведомление о переходе на УСН, ФНС переведёт компанию на ОСНО с той же даты.
Как подтвердить покупку за наличные на АУСН без онлайн-кассы?
Никак — по состоянию на 2026 год такие расходы без чека ККТ не учитываются в налоговой базе автоупрощёнки.
Теряют ли сотрудники пенсионный стаж и баллы на АУСН, если работодатель не платит взносы?
Нет. Часть налога, уплаченного на АУСН, направляется в Социальный фонд России из федерального бюджета и идёт на формирование пенсионных прав работников.
Можно ли на АУСН открыть счёт в любом банке?
Нет, только в уполномоченном банке из перечня, который ведёт ФНС. Ограничений по количеству счетов в таких банках нет.
Подходит ли АУСН, если основные покупатели — компании на ОСНО и требуют выделять НДС в документах?
Как правило, нет: на АУСН счета-фактуры не выставляют, и партнёр не сможет получить вычет по НДС. В этом случае стоит рассмотреть УСН с уплатой НДС по ставке 22% или ОСНО.
Как выбрать режим
Как не ошибиться с выбором режима на этой неделе
Как видно из примеров выше, разница между АУСН и УСН для одного и того же оборота может составлять и экономию в 2,7 млн ₽, и переплату в полмиллиона — всё зависит от структуры доходов, расходов и штата конкретного бизнеса. Прикидка на глаз, без цифр, почти всегда даёт неверный ответ.
Прежде чем менять режим, имеет смысл собрать фактические данные за последний год: выручку, долю расходов с НДС, фонд оплаты труда, состав контрагентов — и на их основе сравнить обе системы применительно к вашему бизнесу. Бухгалтер «Актив Плюс» может разобрать эту структуру вместе с вами, посчитать нагрузку по вариантам и обсудить, какие риски и ограничения актуальны именно для вашей компании — без готовых обещаний по экономии, но с конкретными цифрами на руках.








































