
Восстановление НДС по субсидии на оборудование: когда и как это делать
Компания получила бюджетные деньги на оборудование — и тут же встаёт вопрос: трогать ли уже заявленный вычет НДС. Разбираем, от чего зависит ответ, как считать долю налога к восстановлению при частичном финансировании, в каком квартале это делать и почему источники расходятся в вопросе учёта восстановленного НДС в расходах по налогу на прибыль.
Момент получения субсидии
Момент получения субсидии решает судьбу вычета
Первое, что нужно понять до любых расчётов: субсидию компания получила до покупки оборудования или после. От этого зависит, что делать с НДС — не заявлять вычет вовсе или восстанавливать уже заявленный.
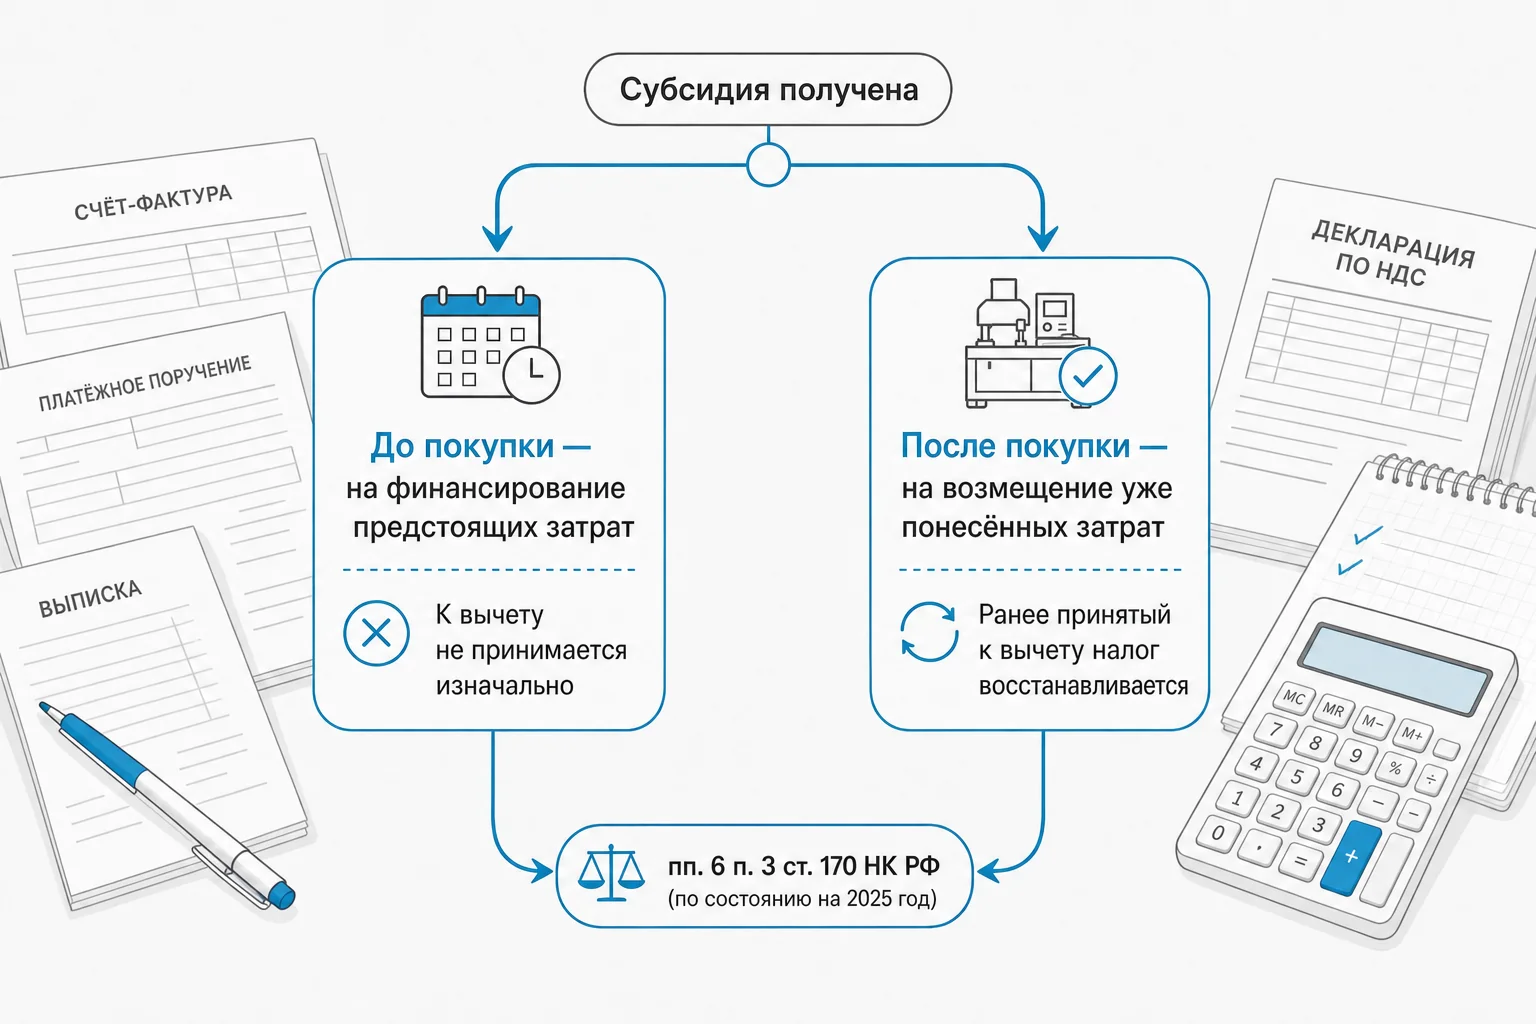
Если бюджетные деньги выделены на финансирование будущей покупки оборудования, сумма субсидии в налоговую базу по НДС не включается, а входной налог по этой покупке к вычету не принимается. Если же субсидия получена уже после того, как компания оплатила оборудование и приняла НДС к вычету, — на возмещение ранее понесённых затрат — ранее заявленный вычет нужно восстановить. Это прямо следует из пп. 6 п. 3 ст. 170 НК РФ (по состоянию на 2025 год).
| Когда получена субсидия | Что с входным НДС |
|---|---|
| До покупки — на финансирование предстоящих затрат | К вычету не принимается изначально |
| После покупки — на возмещение уже понесённых затрат | Ранее принятый к вычету налог восстанавливается |
На практике этот момент — источник половины ошибок. Бухгалтер видит слово «субсидия» в выписке и автоматически тянется восстанавливать НДС, даже если деньги пришли заранее и вычет по этой покупке ещё не заявлялся. Прежде чем что-то менять в декларации, стоит поднять хронологию: дата оплаты оборудования, дата принятия к вычету, дата поступления субсидии.
Соглашение, а не платёжка
Что написано в соглашении о субсидии — а не в платёжке
Назначение платежа «без НДС» в платёжном поручении на перевод субсидии само по себе ничего не решает. Информации из одной платёжки недостаточно для того, чтобы принять решение о вычете или восстановлении налога — нужно смотреть в документы, которыми оформлено предоставление бюджетных средств.
Это соглашение о предоставлении субсидии, нормативный или муниципальный правовой акт, порядок предоставления субсидии и иные документы, регулирующие выдачу бюджетных денег. Именно там должно быть прямо указано, финансируются ли затраты с учётом НДС или без включения суммы налога в расчёт.
Если документы предусматривают финансирование затрат без включения в их состав предъявленных сумм НДС, компания вправе принять налог по приобретённым товарам, работам, услугам к вычету — это следует из позиции Минфина и ФНС. Если такой оговорки нет, а сумма НДС фактически заложена в расчёт субсидии, принятый к вычету налог нужно восстановить в периоде получения субсидии.
Есть и обратная ситуация, о которой часто забывают: если субсидия по документам предоставлена без НДС, но по факту компания использовала её как источник оплаты закупки вместе с налогом, бухгалтеру придётся начислить НДС на сумму субсидии, а затем этот начисленный налог восстановить. То есть формулировка в соглашении — это не формальность для галочки, а прямая инструкция к действию.
Частичное финансирование
Частичное финансирование: считаем долю НДС к восстановлению
Субсидия редко покрывает стоимость оборудования полностью. В практике встречаются два расчётных подхода к определению доли налога, которую нужно вернуть в бюджет, и они дают немного разный результат в зависимости от того, что берётся за знаменатель.
Первый подход: доля компенсируемых расходов считается делением суммы субсидии на полную стоимость оборудования с учётом НДС, а затем эта доля умножается на сумму входного налога, ранее принятого к вычету. Например, если оборудование куплено за 18 382 352 руб. с НДС по ставке 20%, а субсидия составила 5 000 000 руб. и в соглашении нет оговорки о финансировании без НДС, доля бюджетных средств получается около 27,2%. При ранее принятом к вычету НДС в сумме 3 063 725,33 руб. к восстановлению причитается 3 063 725,33 × 27,2% = 833 333,29 руб.
Второй подход: сумма финансирования делится не на стоимость с НДС, а на общую сумму всех покупок без учёта налога — это более узкая база, и результат по доле может отличаться от первого способа. Какой из подходов применять, зависит от того, как рассчитана и оформлена сама субсидия — снова возвращаемся к документам о её предоставлении.
Отдельно стоит нецелевое субсидирование, когда бюджетные средства выданы не под конкретную закупку оборудования, а в целом на компенсацию расходов компании. В этом случае доля восстанавливаемого НДС считается исходя из доли полученных субсидий в общих расходах налогоплательщика за предыдущий год, включая все текущие затраты, а не только затраты на это оборудование.
Если субсидия покрыла оборудование полностью
Если бюджетное финансирование закрыло всю стоимость покупки и в документах на субсидию нет условия о финансировании без НДС, пропорция здесь не нужна: восстановлению подлежит вся сумма ранее заявленного вычета. Частая ошибка — пытаться выделить «свою» долю расходов там, где её попросту не осталось, и оставить часть вычета непогашенной.
Период восстановления
В каком квартале восстанавливать налог и что делать с закрытым периодом
Восстановление НДС привязано не к дате покупки оборудования, а к дате получения субсидии. Налог нужно восстановить в том налоговом периоде — квартале, — в котором на счёт компании фактически поступили бюджетные средства.
Важный момент: если обязанность восстановить НДС возникла уже после того, как декларация за соответствующий квартал сдана, подавать уточнённую декларацию не требуется. Ранее заявленный вычет ошибкой не был — он был правомерен на момент заявления, а обязанность его скорректировать появилась позже, вместе с субсидией. Восстановление в этом случае оформляется через дополнительный лист книги продаж за период, к которому относится корректировка.
Отдельный случай — когда государственная помощь выделена ещё до покупки оборудования, а раздельный учёт входного НДС по субсидируемым и нессубсидируемым закупкам компания не вела. Тогда восстановить налог нужно в последнем квартале того года, в котором были получены бюджетные средства, — то есть решение откладывается до конца года, а не принимается сразу по факту поступления денег.
Проводки в учёте
Проводки и отражение восстановленного НДС в учёте
Технически восстановление отражается через книгу продаж: используется тот же счёт-фактура, по которому налог когда-то был принят к вычету. Если документ утерян — например, истёк срок хранения, — основанием для расчёта служит бухгалтерская справка. В декларации по НДС сумма восстановления попадает в раздел 3.
В бухгалтерском учёте восстановление проводится двумя записями:
- Дт 19 Кт 68. Восстановлена сумма НДС, ранее принятого к вычету.
- Дт 91 Кт 19. Восстановленный налог списан в состав прочих расходов.
Если субсидия предоставлена на компенсацию затрат по лизингу, добавляется ещё одна запись — признание дохода на сумму, в которой ранее были учтены расходы: Дт 86 Кт 91.01.
Здесь стоит отметить расхождение между источниками по учёту самой субсидии как таковой. Один источник рекомендует отражать субсидию на возмещение уже понесённых затрат проводкой Дт 76 Кт 91 — как прочий доход, минуя счёт 86 «Целевое финансирование», поскольку расходы к моменту получения субсидии уже признаны. Другой источник использует счёт 86 применительно к субсидии по лизинговым платежам. На практике выбор счёта зависит от учётной политики компании и конкретной формулировки целевого назначения субсидии — однозначного универсального правила для всех случаев в открытых источниках нет, и это стоит уточнять по своей ситуации отдельно.
Налог на прибыль
Можно ли списать восстановленный НДС в расходы по налогу на прибыль
В одном пункте все источники согласны: восстановленный НДС не увеличивает первоначальную стоимость оборудования и не амортизируется вместе с ним. Это отдельная сумма, которая требует отдельного решения — списывать её единовременно или нет.
А вот дальше мнения расходятся. Часть источников утверждает, что восстановленный НДС учитывается в составе прочих расходов при расчёте налога на прибыль — то есть компания получает возможность признать эту сумму в налоговых расходах единовременно. Другие источники прямо говорят обратное: восстановленные суммы НДС не могут быть учтены в составе прочих расходов для целей налогообложения прибыли.
Для бизнеса это расхождение означает одно: автоматически включать восстановленный НДС в расходы по прибыли без дополнительной проверки рискованно. Прежде чем так делать, стоит свериться с актуальными разъяснениями Минфина по конкретной ситуации и, при значительных суммах, зафиксировать позицию письменно — запросом в налоговую или закреплением подхода в учётной политике.
Особые случаи
Особые случаи, о которых часто забывают
Из общего правила есть исключения, и они касаются не абстрактных ситуаций, а вполне конкретных категорий субсидий.
- Субсидия на профилактику коронавируса. По целевой субсидии, предоставленной в соответствии с постановлением Правительства РФ от 2 июля 2020 г. № 976, принятый к вычету НДС разрешено не восстанавливать — это прямое исключение из общего порядка.
- Субсидия на возмещение недополученных доходов по регулируемым ценам. Здесь действует иной механизм: если субсидия получена на финансирование предстоящих расходов, входной НДС по-прежнему принимается к вычету; если она компенсирует именно недополученные доходы, сама субсидия включается в налоговую базу по НДС. При этом суммы такой субсидии не увеличивают базу по НДС, если расчёт субсидии не включает сумму налога — например, при возмещении выпадающих доходов из-за государственных регулируемых цен или льгот для отдельных категорий потребителей.
На практике компании, которые получают субсидии на компенсацию тарифных льгот или регулируемых цен, чаще путаются именно здесь: пытаются применить к таким выплатам стандартную логику «субсидия на оборудование — восстановить вычет», хотя механизм включения в базу НДС у этих субсидий принципиально другой.
Что это значит для бизнеса
Что это значит для бизнеса
Если перевести правила на язык последствий, картина такая. Компании, которые получили субсидию заранее, до покупки оборудования, и изначально не заявляли по ней вычет, — ничего не меняется, восстанавливать нечего. Компании, которые заявили вычет, а потом получили компенсацию затрат без оговорки «без НДС» в документах, — рискуют доначислением при камеральной проверке, если сами не восстановят налог первыми.
Для ИП и ООО на общей системе налогообложения логика восстановления НДС одинакова — различий по субъектному составу здесь нет, правило пп. 6 п. 3 ст. 170 НК РФ применяется единообразно. Разница обычно в другом: у ИП чаще встречаются менее формализованные региональные или муниципальные субсидии, где соглашение составлено кратко и вопрос НДС в нём вообще не затронут — тогда приходится запрашивать у распорядителя бюджетных средств отдельное разъяснение по существу условий, а не искать ответ в тексте самого договора.
На этой неделе имеет смысл поднять все субсидии, полученные за последние периоды, и свести их в таблицу: дата получения, назначение по документам, статус вычета по связанным закупкам. Это быстрее, чем разбираться постфактум после требования из налоговой.
Вопросы и ответы
Частые вопросы про НДС и субсидию на оборудование
Субсидия покрыла всю стоимость оборудования — нужно ли восстанавливать весь НДС?
Да, если в документах на субсидию нет условия о финансировании без учёта НДС. Пропорция здесь не применяется, восстанавливается вся сумма ранее заявленного вычета.
Счёт-фактура, по которому был заявлен вычет, утерян — что делать?
Составить бухгалтерскую справку с расчётом суммы налога к восстановлению и отразить её в книге продаж вместо счёта-фактуры.
Нужно ли подавать уточнённую декларацию, если обязанность восстановить НДС возникла в уже сданном периоде?
Нет, восстановление в этом случае оформляется через дополнительный лист книги продаж за соответствующий период, а не через уточнённую декларацию — ранее заявленный вычет ошибкой не считается.
Восстановленный НДС увеличивает первоначальную стоимость оборудования?
Нет. Это отдельная сумма, которая в стоимость актива не входит и не амортизируется вместе с ним.
Грозит ли штраф, если восстановление пропустить?
Прямых данных о размере санкций в разобранном материале нет, но пропуск восстановления при выявлении на камеральной проверке обычно приводит к доначислению налога и пеням — поэтому расчёт лучше делать заранее, а не дожидаться требования из инспекции.
Проверить документы заранее
Разобрать вашу ситуацию с бухгалтером «Актив Плюс»
Правила восстановления НДС по субсидиям завязаны на формулировки конкретного соглашения и на хронологию операций — универсального шаблона расчёта, который подойдёт всем без исключения, здесь нет. Особенно если субсидия частичная, нецелевая или связана с лизингом, а источники по учёту в прочих расходах расходятся между собой.
Если вы получили или планируете получить субсидию на покупку оборудования, имеет смысл заранее разобрать вместе с бухгалтером «Актив Плюс» документы на субсидию, проверить, заявлялся ли вычет по связанным закупкам, и посчитать сумму восстановления до подачи декларации, а не после запроса пояснений от налоговой.








































