
Обмен данными ФНС и маркетплейсов: что изменится для продавцов к 2026 году
Обмен данными ФНС и площадок
Как ФНС теперь видит продажи на маркетплейсах: с кем и с какого года идёт обмен данными
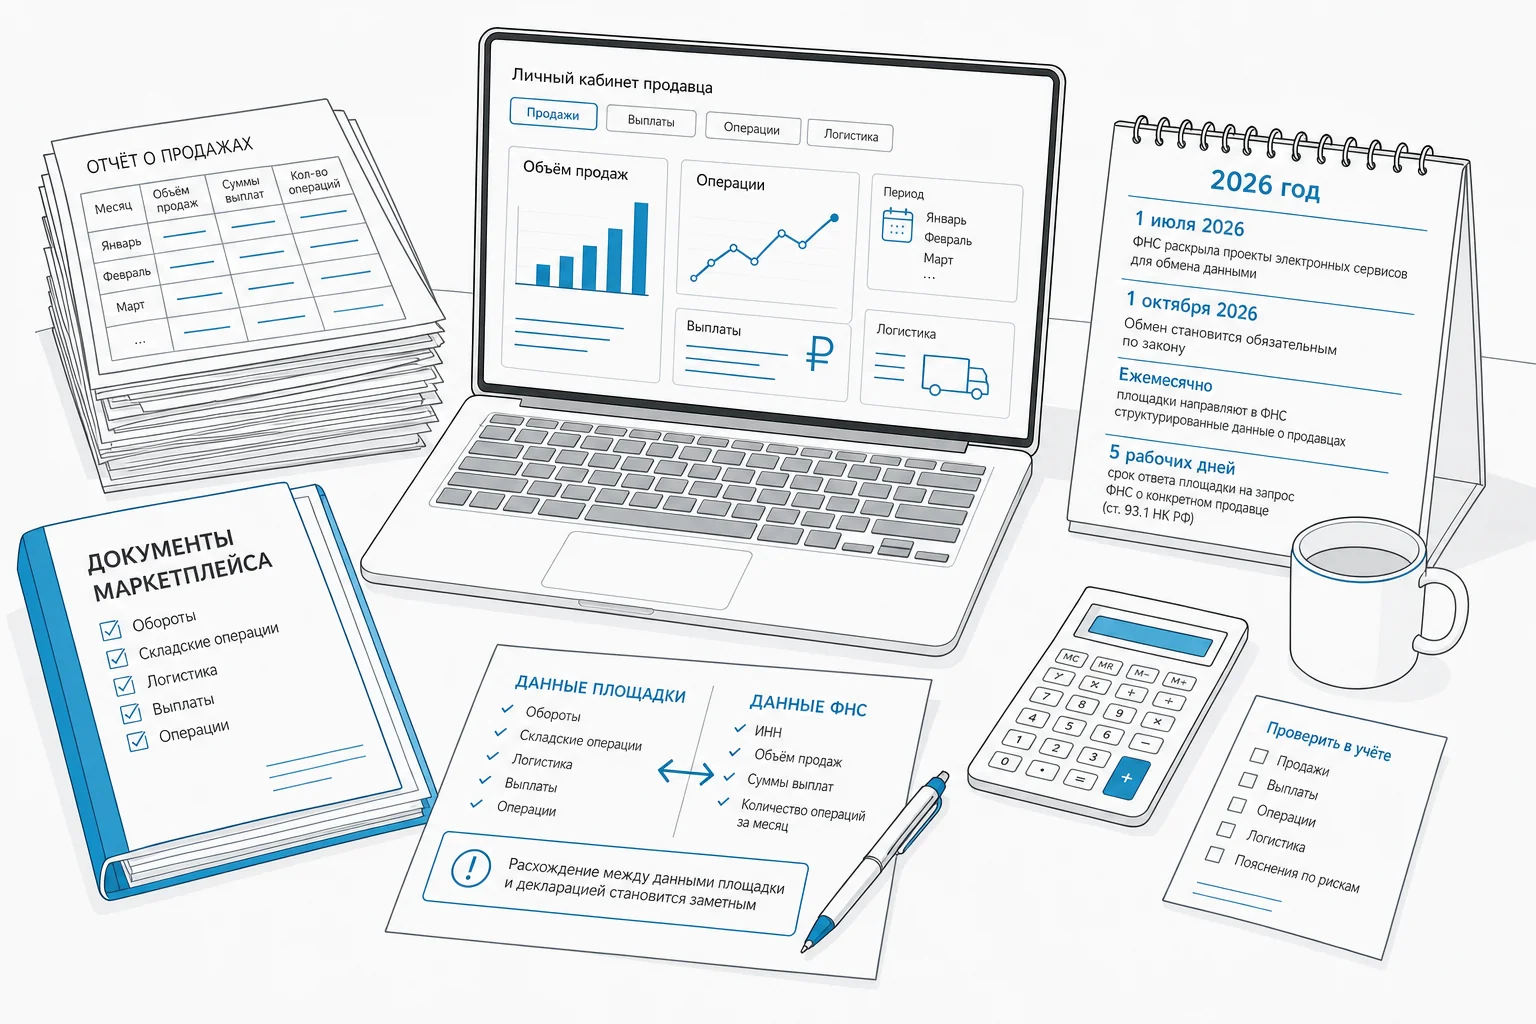
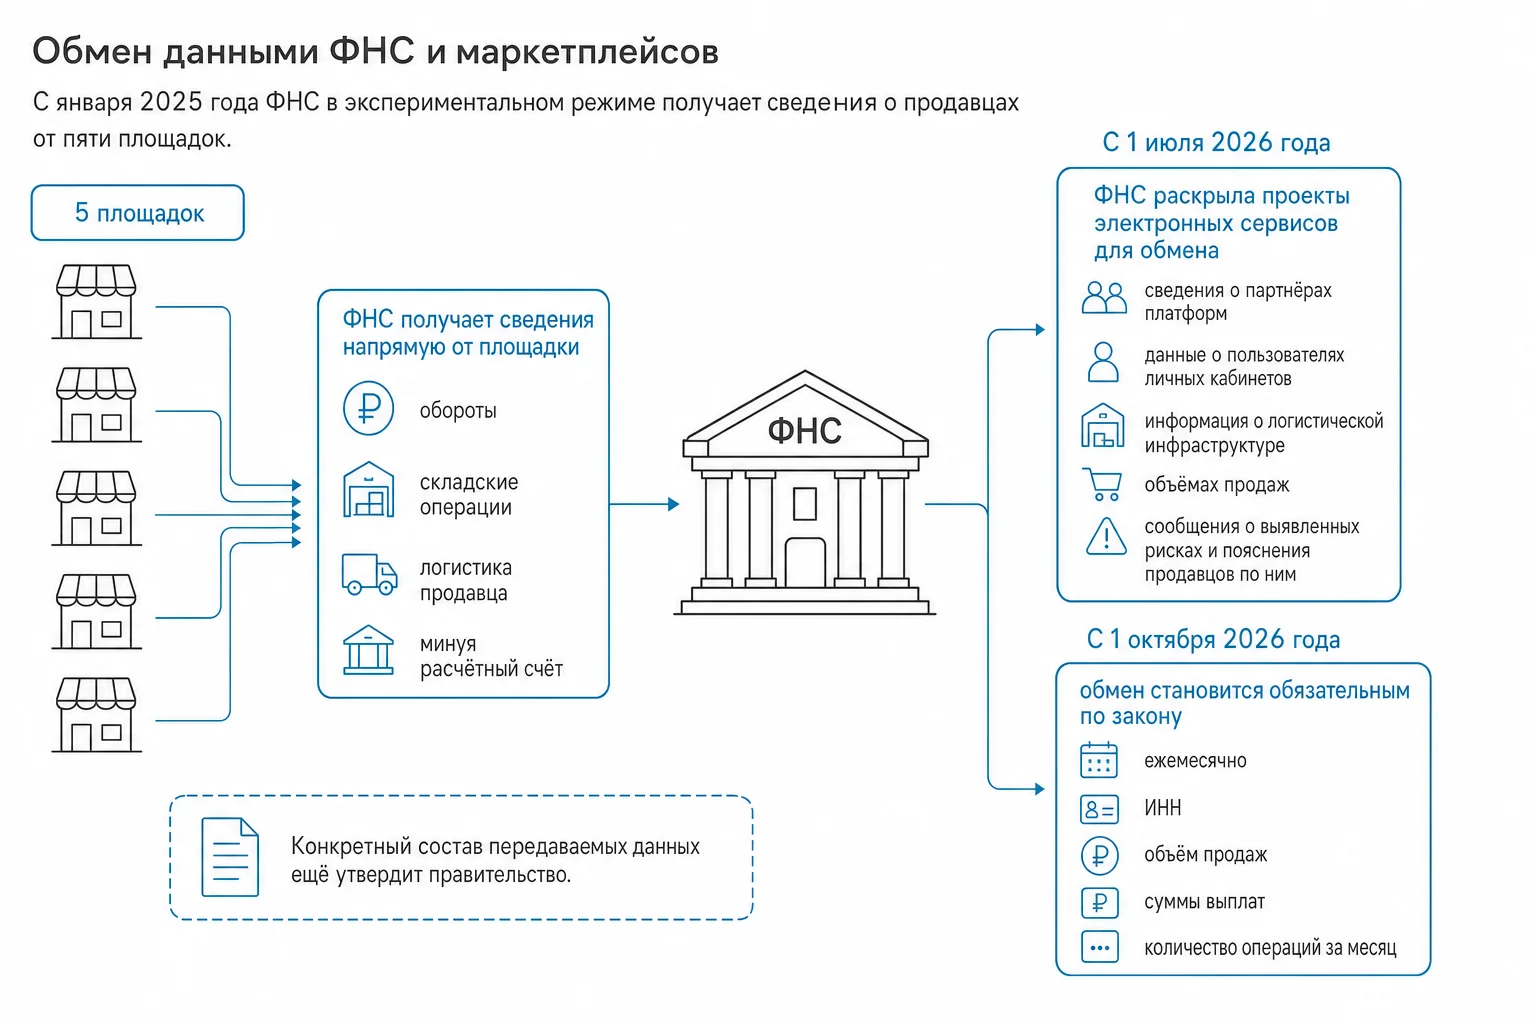
С января 2025 года ФНС в экспериментальном режиме получает сведения о продавцах от пяти площадок — Wildberries, Ozon, Яндекс Маркета, Мегамаркета и Авито. Это уже не просто сверка банковских поступлений: налоговая видит обороты, складские операции и логистику продавца напрямую от площадки, минуя расчётный счёт.
С 1 июля 2026 года ФНС раскрыла проекты электронных сервисов для обмена: через них площадки должны будут передавать сведения о партнёрах платформ, данные о пользователях личных кабинетов, информацию о логистической инфраструктуре, объёмах продаж, а также сообщения о выявленных рисках и пояснения продавцов по ним. Это техническая подготовка к обязательному обмену, а не разовая проверка.
С 1 октября 2026 года обмен становится обязательным по закону: согласно статье 20 Федерального закона от 31.07.2025 № 289-ФЗ маркетплейсы должны ежемесячно направлять в ФНС структурированные данные о продавцах — ИНН, объём продаж, суммы выплат и количество операций за месяц. Конкретный состав передаваемых данных ещё утвердит правительство. Если налоговая запрашивает сведения о конкретном продавце отдельно, площадка обязана ответить в течение пяти рабочих дней — такой срок установлен статьёй 93.1 НК РФ.
На практике это означает, что расхождение между тем, что показывает площадка, и тем, что отражено в декларации, перестаёт быть незаметным. Раньше налоговая ориентировалась в основном на выписку по счёту продавца, теперь у неё есть данные самой площадки — по сути, второй источник для сверки.
Закон о платформенной экономике
Новый закон о платформенной экономике: кто попадёт в реестр и как изменятся договоры с площадками
С 1 октября 2026 года вступают в силу законы № 289-ФЗ и № 290-ФЗ от 31.07.2025 о платформенной экономике. Порядок информационного обмена операторов посреднических цифровых платформ с налоговыми органами закреплён отдельно постановлением Правительства РФ № 766 от 20.06.2026.
Закон не вводит новых налогов для продавцов — он касается статуса площадок. В реестр цифровых платформ уже включены 12 сервисов: Avito, Delivery Club, Joom, Lamoda, Ozon, Wildberries, Купер, Магнит Маркет, Яндекс Маркет, Яндекс Go, Яндекс Еда и Яндекс Путешествия. Попадание в реестр определяется двумя критериями: среднесуточная аудитория от 100 тысяч человек и совокупная стоимость сделок за год не менее 50 млрд рублей либо не менее 10 тысяч продавцов на площадке.
Для продавцов важнее другое изменение: площадки переходят с публичной оферты на гражданско-правовые договоры с каждым партнёром, и менять их основные условия можно не раньше чем за 45 дней до вступления изменений в силу. Если площадка ухудшает комиссии или вводит новые штрафы, уведомить продавца она обязана за 45 дней; о технических изменениях — за 15 дней.
- маркетплейсы передают в ФНС сведения о договоре с партнёром, данные о нём и акты сверки взаиморасчётов — но только при получении согласия партнёра;
- за необоснованное ограничение доступа продавца к личному кабинету предусмотрен штраф для площадки — до 500 тысяч рублей;
- такой же штраф грозит площадке за неисполнение обязанности рассматривать жалобы продавцов.
Для селлера это означает, что договор с площадкой стоит перечитать заново после октября 2026 года: изменятся не только формулировки, но и то, какие данные о нём площадка вправе и обязана передавать дальше.
Лимиты доходов 2026 года
Лимиты доходов 2026 года, которые определяют ваш налоговый режим
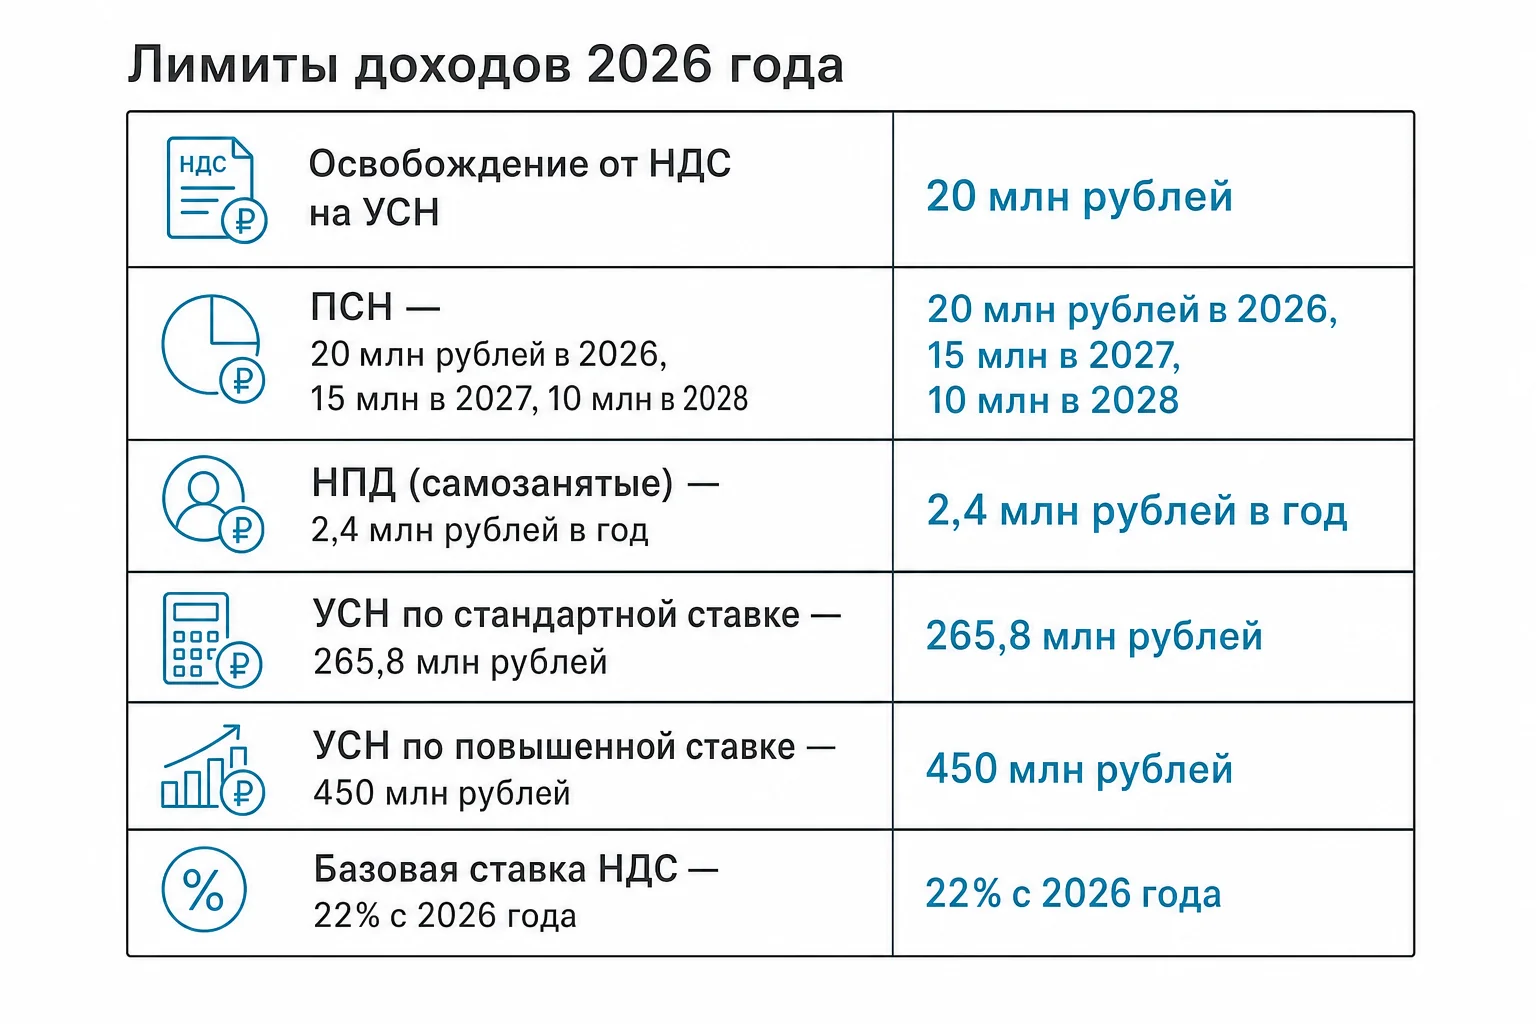
У продавца на маркетплейсе одновременно действует несколько порогов, и их легко перепутать. Один лимит определяет, нужно ли платить НДС на УСН, другой — можно ли вообще оставаться на упрощёнке, третий — можно ли применять патент, четвёртый — можно ли работать как самозанятый. Ниже — актуальные значения по состоянию на 2026 год.
| Что ограничивает | Значение | Основание |
|---|---|---|
| Освобождение от НДС на УСН | 20 млн рублей дохода за предыдущий год; порог заморожен на 2027–2029 годы | Федеральный закон от 04.07.2026 № 228-ФЗ |
| Право на УСН вообще (по стандартной ставке) | 265,8 млн рублей с учётом коэффициента-дефлятора на 2025–2026 годы | НК РФ |
| Право на УСН по повышенной ставке | 450 млн рублей с учётом коэффициента-дефлятора | НК РФ |
| Патентная система (ПСН) | 20 млн рублей в 2026 году, снижение до 15 млн в 2027-м и до 10 млн в 2028-м | Федеральный закон № 425-ФЗ от 28.11.2025 |
| Налог на профессиональный доход (самозанятые) | 2,4 млн рублей в год | Федеральный закон № 422-ФЗ |
| Базовая ставка НДС | 22% с 2026 года | — |
Порог для освобождения от НДС на УСН до 2026 года составлял 60 млн рублей — снижение до 20 млн рублей введено законом № 425-ФЗ от 28.11.2025 и коснулось сразу и упрощёнки, и патента: обе системы получили одинаковый порог в 20 млн рублей. Ошибка, которую чаще всего допускают продавцы на нескольких площадках: считают лимит только по одному кабинету, забывая сложить обороты с других маркетплейсов, розницы и собственного сайта.
Полная сумма или выплата
Как считать налоговый доход на маркетплейсе: полная сумма или выплата после комиссии
Площадка удерживает из выручки продавца комиссию, логистику, хранение и рекламу, поэтому на расчётный счёт поступает меньше, чем заплатил покупатель. Но для налогового учёта на УСН это не имеет значения: доходом признаётся полная стоимость проданного товара, а не сумма, которую перечислил маркетплейс после всех удержаний. Такая позиция закреплена письмом ФНС от 05.05.2023 № СД-4-3/5762@.
Момент получения дохода тоже определён отдельно: датой считается день, когда у продавца возникает право распоряжаться деньгами, то есть день поступления оплаты покупателя на счёт маркетплейса, а не дата перевода на расчётный счёт продавца. Разница в датах особенно важна на стыке периодов — например, если оплата от покупателя прошла в декабре, а выплата от площадки продавцу пришла уже в январе.
На практике самая частая ошибка — вести учёт по банковской выписке и фиксировать в доходах только суммы, реально зачисленные на счёт. Это занижает выручку и создаёт расхождение, которое видно при сопоставлении с отчётом площадки: маркетплейс показывает налоговой полную сумму продаж, а декларация продавца — только чистую выплату.
Комиссия площадки в расходах
Комиссия площадки в налоговом учёте: когда её можно списать в расходы
Возможность учесть комиссию маркетплейса в расходах напрямую зависит от объекта налогообложения на УСН.
- на объекте «доходы» комиссию маркетплейса нельзя вычесть из налоговой базы ни при каких обстоятельствах;
- на объекте «доходы минус расходы» комиссию можно признать расходом как вознаграждение посредника — основание подп. 24 п. 1 ст. 346.16 НК РФ;
- для признания расхода нужны подтверждающие документы: отчёты площадки, акты оказанных услуг, УПД.
На этом месте продавцы часто ошибаются в обе стороны: одни на объекте «доходы» пытаются всё равно уменьшить базу на комиссию, что прямо запрещено, другие на объекте «доходы минус расходы» просто не собирают отчёты площадки и в итоге не могут подтвердить расход при проверке. Отчёт маркетплейса за период — не формальность, а основной документ, которым обосновывается списание.
УСН плюс патент
Совмещение УСН и патента: как считается общий лимит и что будет при потере патента
Если предприниматель совмещает УСН и патент, для расчёта порога освобождения от НДС доходы по обоим режимам суммируются. По упрощёнке берутся фактические поступления, по патенту — доход из книги учёта доходов. Считать только один из режимов при определении лимита нельзя.
Важный нюанс: превышение порога по НДС не лишает права применять саму упрощёнку — теряется только освобождение от НДС, и с соответствующей даты нужно начать его начислять. Это отдельная ситуация от превышения лимита по патенту, где последствия жёстче.
При утрате права на патент из-за превышения лимита доход по патентному направлению пересчитывается не с даты превышения, а с начала того налогового периода, на который был выдан патент. То есть пересчёт может «откатиться» на несколько месяцев назад. Заявить в налоговую об утрате права на патент нужно в течение 10 календарных дней — пропуск этого срока не отменяет обязанность пересчитать налоги, но добавляет риск отдельных претензий за просрочку уведомления.
Для ИП, которые держат часть ассортимента на патенте, а часть на УСН именно ради экономии на налогах, это самое уязвимое место: пересчёт задним числом обычно ощутимее, чем текущая переплата по НДС.
Самозанятые и перепродажа
Самозанятые на маркетплейсах: где граница между «своим товаром» и перепродажей
Плательщик налога на профессиональный доход вправе продавать на маркетплейсе только товары собственного производства. Прямой запрет на перепродажу закупленных товаров закреплён пунктом 2 части 2 статьи 4 Федерального закона № 422-ФЗ. Второе ограничение — годовой доход не должен превышать 2,4 млн рублей.
Риск для самозанятого продавца возникает в нескольких типичных ситуациях: он закупает готовые товары и перепродаёт их под видом собственного производства, превышает лимит в 2,4 млн рублей, не отражает часть выручки в приложении «Мой налог» или продолжает применять НПД уже после того, как утратил на это право.
Чтобы подтвердить, что товар действительно произведён самим предпринимателем, стоит хранить документы на закупку материалов и сырья, описание процесса производства и любые подтверждения происхождения продукции — это то, что налоговая попросит в первую очередь при возникновении вопроса. Многие самозанятые ведут этот архив только «на всякий случай» и не структурируют его — а именно отсутствие внятного пакета документов чаще всего превращает обоснованный вопрос в доначисление.
Технические маркеры дробления
Дробление бизнеса: технические маркеры, по которым ФНС вычисляет связанных продавцов
Формальное разделение единого бизнеса между несколькими ИП или организациями ради сохранения права на льготный режим квалифицируется как искусственное дробление — статья 54.1 НК РФ прямо запрещает уменьшать налоговую базу таким способом, и именно эта норма служит основным инструментом доначислений в сфере электронной торговли.
К типичным признакам, на которые обращает внимание ФНС, относятся: общий склад и логистика у формально разных продавцов, единый поставщик товара, совпадение ассортимента и цен, единый персонал, а также регистрация новых ИП по мере приближения оборота действующего к лимиту режима.
Отдельный технический маркер — вход в личные кабинеты разных продавцов с одного IP-адреса или устройства. Маркетплейсы хранят такие логи, и совпадение точки входа у формально независимых продавцов налоговая рассматривает как признак единого управления. Именно этот цифровой след сложнее всего объяснить постфактум, если у продавцов на самом деле общий бухгалтер или менеджер, который заходит в оба кабинета с одного компьютера.
По данным арбитражной практики 2024–2025 годов средний размер доначислений по делам о дроблении в e-commerce превышает 15 млн рублей — то есть цена ошибки на этом участке заметно выше, чем в среднем по другим налоговым спорам малого бизнеса. Сам факт работы через несколько юрлиц или ИП дробление не доказывает: если у каждого участника действительно свои сотрудники, поставщики, расходы и деловая цель, это нужно подтверждать документами, а не полагаться на разные ИНН в личных кабинетах.
Что это значит для бизнеса
Что это значит для бизнеса: кому платить больше, кому подавать новое, у кого не изменится ничего
Последствия у новых правил разные — они зависят от режима и оборота, а не от факта продажи через маркетплейс как такового.
- ИП и компании на УСН с доходом за 2025 год свыше 20 млн рублей — уже с 1 января 2026 года обязаны начислять НДС и сдавать соответствующую отчётность; если лимит превышен в течение 2026 года, обязанность возникает с первого числа следующего месяца;
- ИП на патенте с доходом, близким к 20 млн рублей, — рискуют пересчётом налогов с начала налогового периода патента при превышении лимита, и это отдельная и более жёсткая история, чем потеря освобождения от НДС на УСН;
- самозанятые, которые фактически перепродают чужой товар или подошли к границе в 2,4 млн рублей в год, — получают риск утраты режима НПД и доначисления по общей системе или НДФЛ;
- группы связанных ИП и ООО с общими складами, поставщиками и входом в кабинеты с одного устройства — попадают в зону повышенного внимания по статье 54.1 НК РФ независимо от того, есть ли у них уведомление от площадки;
- продавцам с прозрачным учётом, где выручка отражена по полной стоимости товара, а комиссия площадки подтверждена документами, — новые правила обмена данными сами по себе ничего не добавляют: риск создаёт не факт обмена, а расхождение с отчётностью.
На практике сложнее всего приходится не тем, кто нарушал сознательно, а тем, кто вёл учёт «по выписке» и не пересчитывал доход по полной стоимости товара — у них расхождение накапливается незаметно и обнаруживается сразу за несколько периодов.
Частые вопросы
Коротко о главном: вопросы, которые чаще всего задают продавцы
С какого года ФНС получает данные от маркетплейсов?
Эксперимент по информационному обмену с Wildberries, Ozon, Яндекс Маркетом, Мегамаркетом и Авито идёт с января 2025 года. С 1 октября 2026 года по закону № 289-ФЗ ежемесячная передача данных станет обязательной.
Как считать доход продавца на УСН, если маркетплейс удерживает комиссию?
В доход включается полная сумма, которую заплатил покупатель, а не то, что площадка перечислила после удержаний. Это следует из письма ФНС от 05.05.2023 № СД-4-3/5762@.
При каком доходе продавец на УСН обязан платить НДС в 2026 году?
Порог освобождения — 20 млн рублей за предыдущий год, и он заморожен до 2029 года включительно. При превышении в течение 2026 года НДС начисляется с первого числа следующего месяца.
Можно ли самозанятому продавать на маркетплейсе не своё производство?
Нет, режим НПД допускает продажу только товаров собственного производства; перепродажа закупленных товаров под этим запрещена, а годовой лимит дохода — 2,4 млн рублей.
Что делать, если пришло письмо от площадки о выявленном риске?
Игнорировать его не стоит: можно либо согласиться с риском и самостоятельно скорректировать налоговые обязательства, либо представить в инспекцию или через площадку аргументированные пояснения с подтверждающими документами.
Сверка учёта до проверки
Стоит ли проверять учёт заранее — и с чего начать
Сам по себе обмен данными между ФНС и маркетплейсом не создаёт нарушения для добросовестного продавца. Проблема появляется тогда, когда отчёты площадки, декларации и фактическая структура бизнеса расходятся между собой, а объяснить расхождение нечем.
Если вы работаете на нескольких площадках, совмещаете УСН с патентом или держите продажи на нескольких ИП, есть смысл сверить выручку, лимиты и первичные документы до того, как придёт информационное письмо, — разбираться с расхождением заранее обычно проще, чем объяснять его постфактум. Бухгалтер «Актив Плюс» может помочь свести отчёты маркетплейсов с налоговым учётом, проверить корректность применяемого режима и подготовить пояснения, если вопросы уже возникли, — без обещаний конкретного результата, но с разбором именно вашей ситуации.








































