
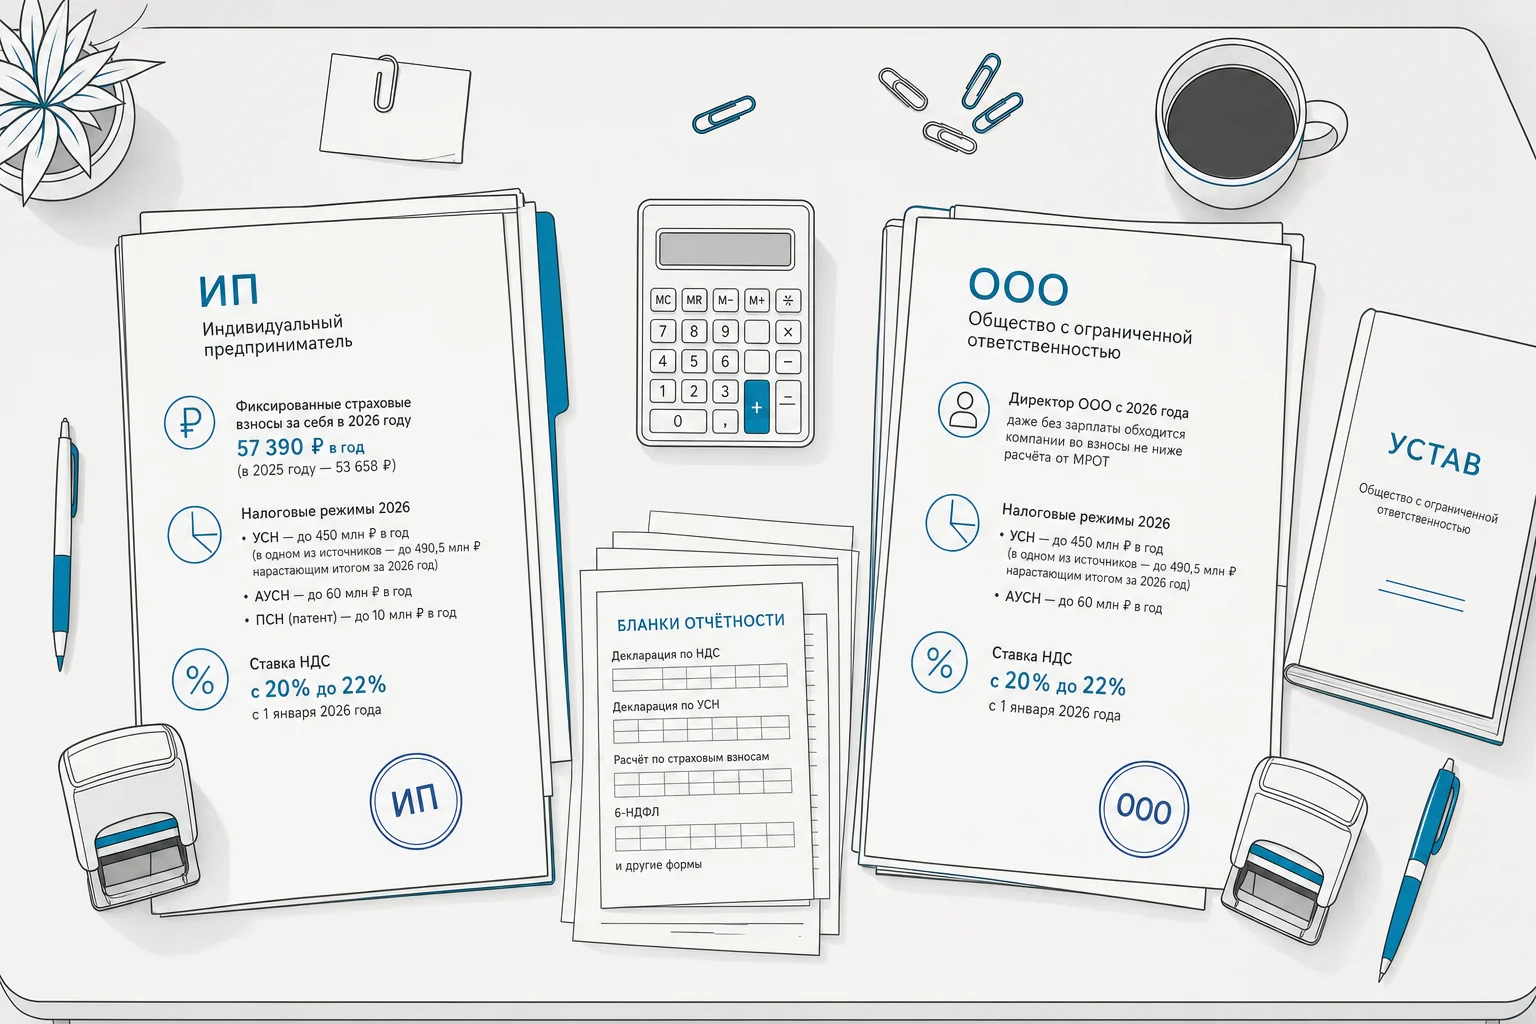
ИП или ООО в 2026 году: налоги, взносы и лимиты после изменений в НК РФ
Что изменилось в 2026 году
Что изменилось для ИП и ООО в 2026 году и почему это важно прямо сейчас
С 1 января 2026 года вступил в силу пакет поправок в Налоговый кодекс — Федеральный закон от 28.11.2025 № 425-ФЗ. Он затронул сразу несколько параметров, которые предприниматели используют при выборе формы бизнеса: ставку НДС, взносы ИП за себя, лимиты для упрощённых режимов и стоимость содержания директора в ООО.
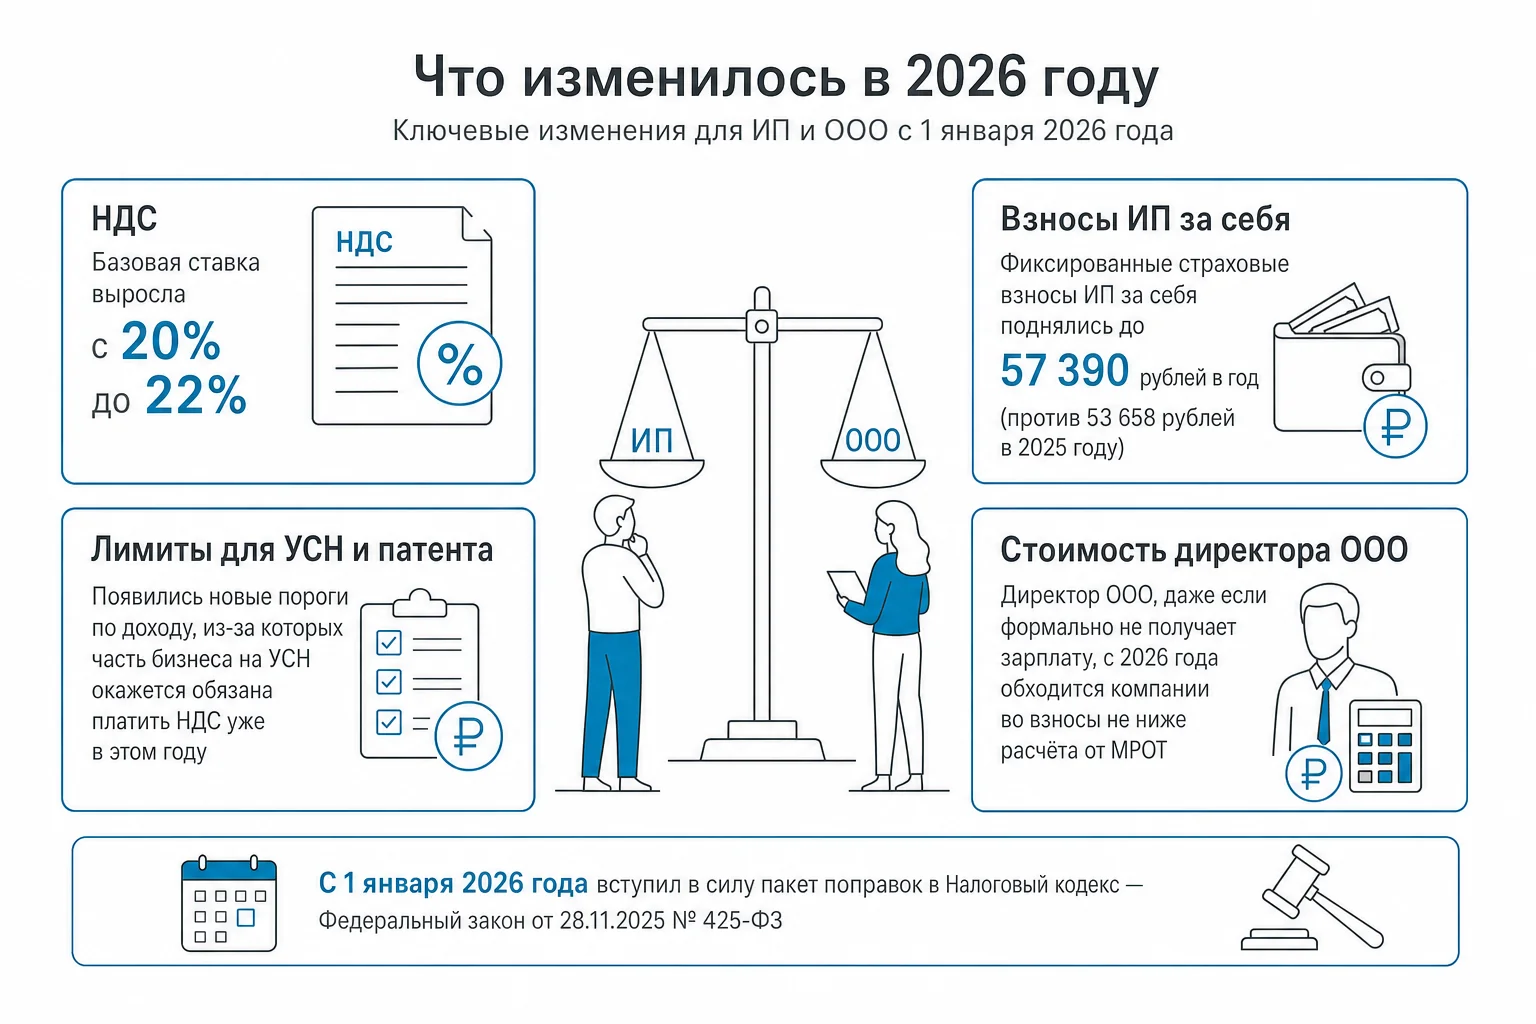
Базовая ставка НДС выросла с 20% до 22%. Фиксированные страховые взносы ИП за себя поднялись до 57 390 рублей в год — против 53 658 рублей в 2025 году. Для упрощённой системы и патента появились новые пороги по доходу, из-за которых часть бизнеса на УСН окажется обязана платить НДС уже в этом году. А директор ООО, даже если формально не получает зарплату, с 2026 года обходится компании во взносы не ниже расчёта от МРОТ.
Дальше разберём каждое изменение отдельно — с суммами, сроками и тем, кого конкретно это касается.
Налоговые режимы 2026
Налоговые режимы 2026 года: кому что доступно и по каким лимитам
Набор режимов для ИП шире, чем для ООО. Компания не может работать на патенте — эта система по состоянию на 2026 год доступна только предпринимателям. Зато на УСН и на новой автоматизированной УСН (АУСН) условия для ИП и ООО одинаковые.
| Режим | Кому доступен | Лимит дохода | Ставки | Ограничение по штату |
|---|---|---|---|---|
| УСН | ИП и ООО | до 450 млн ₽ в год (в одном из источников — до 490,5 млн ₽ нарастающим итогом за 2026 год) | 6% с доходов или 15% с разницы доходов и расходов | до 130 человек |
| АУСН | ИП и ООО | до 60 млн ₽ в год | 8% с доходов или 20% с разницы (минимум 3% от доходов) | до 5 человек |
| ПСН (патент) | только ИП | до 10 млн ₽ в год | 6% | до 15 человек |
| НПД (самозанятость) | только физлица и ИП без работников | до 2,4 млн ₽ в год | 4% или 6% | наём запрещён |
Стоит обратить внимание, что данные о лимите УСН расходятся между источниками: один называет 450 млн рублей, другой — 490,5 млн рублей нарастающим итогом за 2026 год. Для основных средств лимит на УСН — до 218 млн рублей. Кроме перечисленного, у ИП остаются ЕСХН (для сельхозпроизводителей) и общая система (ОСНО), у ООО — только УСН, АУСН и ОСНО.
Отдельно стоит отметить нюанс АУСН: фиксированные взносы на этом режиме предприниматель не платит вовсе, но страховой стаж для будущей пенсии всё равно начисляется. На практике многие ИП выбирают АУСН именно ради экономии на взносах, забывая, что фиксированные тарифы АУСН для расчёта налога с 2026 года выросли примерно на 8%.
НДС и упрощёнка
НДС по-новому: ставка 22% и обязанность для упрощенцев с оборотом от 10 млн рублей
С 1 января 2026 года базовая ставка НДС поднялась с 20% до 22%. Льготная ставка 10% на социально значимые товары сохранилась без изменений — это касается и ИП, и ООО, которые работают на общей системе налогообложения.
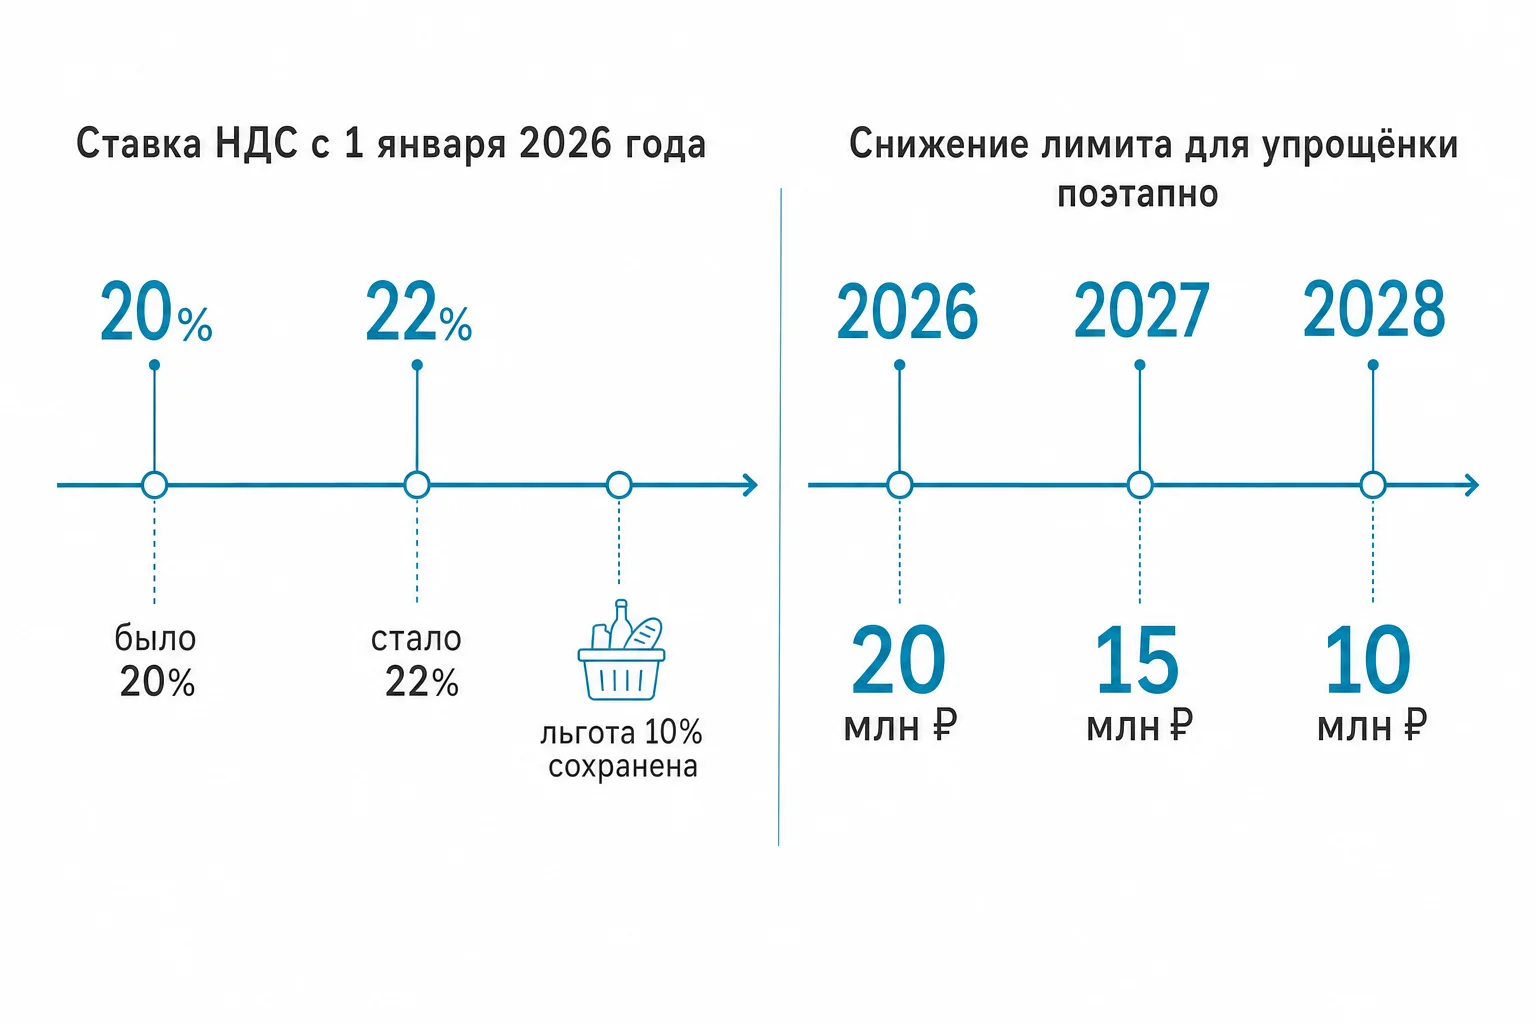
Главная новость для тех, кто на упрощёнке, — сужение права не платить НДС вовсе. Компании и ИП с доходом свыше 20 млн рублей за предыдущий год теряют освобождение от НДС с 2026 года. По другим данным, обязанность платить НДС возникает уже при доходе выше 10 млн рублей в 2026 году. Эти цифры в собранных нами материалах расходятся, и мы не будем делать вид, что расхождения нет: точный порог, применимый к вашей ситуации, лучше сверять по действующей редакции Налогового кодекса или уточнять у бухгалтера.
Ясно другое: лимит для права на пониженный порог НДС будет снижаться поэтапно — 20 млн рублей в 2026 году, 15 млн рублей в 2027-м и 10 млн рублей в 2028 году. Это касается и ПСН, и УСН. Практический вывод: если ваш бизнес на упрощёнке растёт быстрее 10–20% в год, планировать НДС в ценах и договорах стоит уже сейчас, а не когда налоговая пришлёт требование.
Взносы ИП за себя
Страховые взносы ИП в 2026 году: суммы, сроки и исключения
Фиксированный взнос ИП на пенсионное и медицинское страхование в 2026 году составляет 57 390 рублей при доходе до 300 000 рублей — в 2025 году он был меньше, 53 658 рублей. Этот платёж обязателен для ИП на УСН, патенте, ЕСХН и ОСНО независимо от того, был ли доход вообще.
Если доход за год превысил 300 000 рублей, добавляется 1% с суммы превышения. Максимальный размер этого дополнительного взноса в 2026 году ограничен суммой 321 818 рублей.
- Фиксированную часть взноса нужно уплатить не позднее 28 декабря текущего года.
- Дополнительный 1% с превышения — не позднее 1 июля следующего года.
- При закрытии ИП в течение года остаток взносов платят в течение 15 дней после снятия с учёта.
Есть исключения. ИП — военные пенсионеры в 2026 году платят фиксированную сумму только на медицинское страхование — 11 414,84 рубля, без взносов на пенсионное страхование. ИП, работающие на НПД или АУСН, вовсе не платят фиксированные взносы за себя, но на АУСН страховой стаж для пенсии всё равно копится.
Отдельно стоит знать про добровольный взнос на социальное страхование: он не обязателен, но без него ИП не получит пособие по беременности и родам. Размер такого взноса для получения пособия в 2026 году — 7 809 рублей, и его нужно было уплатить не позже 31 декабря 2025 года. На практике об этом сроке чаще всего вспоминают уже после того, как он прошёл, — если планируете декрет, ставьте себе напоминание заранее, за год до предполагаемого события.
Директор ООО и МРОТ
Директор ООО без зарплаты — теперь не бесплатно: взносы от МРОТ
До 2026 года распространённая практика в микро-ООО выглядела так: единственный учредитель одновременно был директором и не начислял себе зарплату вообще, чтобы не платить страховые взносы. С 1 января 2026 года эта лазейка закрыта: страховые взносы на выплаты генеральному директору теперь начисляют не меньше чем с суммы МРОТ, даже если фактическая зарплата ниже или директор формально работает без оплаты труда.
Для бизнеса это означает, что содержание директора в ООО с 2026 года — это фиксированная минимальная статья расходов, даже если компания не ведёт деятельность. Раньше такие ООО могли годами существовать без единого рубля взносов за директора — теперь так не получится. Тем, кто регистрировал ООО «про запас» или для разовых проектов, стоит заранее посчитать, во сколько обходится содержание такой структуры в простое.
Ответственность и капитал
Ответственность ООО и уставный капитал: где заканчивается защита личного имущества
Минимальный уставный капитал ООО — 10 000 рублей. Эту сумму нужно внести деньгами, и сделать это можно в течение четырёх месяцев после регистрации компании. Если участники решают внести больше минимума, разницу можно оплатить не только деньгами, но и имуществом или имущественными правами.
Смысл уставного капитала не в том, чтобы «застраховать» кредиторов на всю сумму долгов компании, а в том, чтобы очертить границу личной ответственности участников. По общему правилу участники ООО не отвечают по долгам компании личным имуществом — они рискуют только стоимостью своей доли. Из этого правила два исключения: доля, которую участник не оплатил полностью, и случаи субсидиарной ответственности, когда суд устанавливает, что именно действия учредителя или директора привели компанию к банкротству.
На практике это означает: если ООО набрало долгов на сумму, кратно превышающую капитал и активы компании, кредиторы получат то, что есть у компании, — и не более. Но если налоговая или арбитражный управляющий докажут, что директор выводил активы или заключал заведомо невыгодные сделки, отвечать за долги компании придётся уже личным имуществом — независимо от размера уставного капитала.
Регистрация и пошлины
Регистрация ИП и ООО: сроки, пошлины и требования к адресу
| Параметр | ИП | ООО |
|---|---|---|
| Госпошлина на бумаге | 160 ₽ | 4 000 ₽ |
| Госпошлина при электронной подаче с УКЭП, через МФЦ или нотариуса | 0 ₽ | 0 ₽ |
| Срок регистрации | обычно несколько рабочих дней | 3 рабочих дня после получения полного комплекта документов |
Дистанционная подача через онлайн-сервис ФНС с усиленной квалифицированной электронной подписью освобождает от пошлины и ИП, и ООО. Это стоит иметь в виду, если хочется сэкономить хотя бы на этом этапе.
Отдельное требование действует к юридическому адресу ООО: он должен быть реальным и соответствовать данным Государственного адресного реестра, который ФНС ведёт через Федеральную информационную адресную систему. Формальная «прописка» на несуществующем или чужом адресе — частая причина отказа в регистрации или последующих претензий налоговой.
Ещё один нюанс, о котором часто забывают: если в название ООО хочется включить слова «Россия», «Российская Федерация» или производные от них, потребуется отдельное разрешение Правительства РФ и уплата госпошлины 50 000 рублей. Для большинства малых компаний это избыточная трата — но если бренд уже придуман с расчётом на такое название, к пошлине и срокам согласования стоит быть готовым заранее.
Ликвидация бизнеса
Ликвидация: почему ИП закрывается за неделю, а ООО — за четыре месяца
Закрыть ИП технически просто: заявление по форме Р26001, госпошлина 160 рублей при подаче на бумаге (при дистанционной подаче через ФНС пошлину не берут), и через пять рабочих дней ИП снято с учёта.
С ООО так не получится. Ликвидация компании занимает около четырёх месяцев и требует нескольких шагов: решение о ликвидации, публикация сообщения в «Вестнике государственной регистрации», ожидание срока для предъявления требований кредиторами, промежуточный и итоговый ликвидационный баланс, уплата госпошлины 800 рублей при очной подаче заявления. Если у компании есть долги или незакрытые споры, срок может увеличиться ещё сильнее.
Практический вывод для тех, кто выбирает форму «на пробу»: если бизнес-идея непроверенная и вы не уверены, что она выстрелит, разница в четыре месяца между закрытием ИП и ликвидацией ООО — весомый аргумент в пользу того, чтобы начать с ИП, а форму ООО регистрировать уже под подтверждённую модель.
Касса, учёт, цифровой рубль
Кассовая дисциплина, бухучёт и цифровой рубль: рутина, которая тоже стоит денег
ООО обязаны устанавливать лимит остатка кассы и оформлять приходные и расходные кассовые ордеры при любых наличных расчётах. ИП вправе этого не делать — это даёт предпринимателям больше гибкости в организации внутреннего документооборота, особенно если бизнес небольшой и наличные операции редки.
Ещё одна обязанность, о которой полезно знать заранее: торговые компании с выручкой за 2025 год свыше 120 миллионов рублей обязаны принимать цифровой рубль с 1 сентября 2026 года. Если ваш оборот приближается к этой отметке, стоит уже сейчас уточнить у своего банка, готова ли платёжная инфраструктура к этому переходу — доработка кассового и учётного ПО обычно занимает не одну неделю.
Последствия для бизнеса
Что это значит для бизнеса
Если перевести перечисленные изменения на язык конкретных действий, картина такая. ИП с доходом на упрощёнке, приближающимся к 10–20 млн рублей в год, стоит заранее посчитать, что выгоднее: удержаться под лимитом, перейти на общую систему заранее или заложить НДС в цены для клиентов.
ИП с доходом выше 300 000 рублей в год почувствуют рост нагрузки дважды: за счёт повышения фиксированного взноса до 57 390 рублей и за счёт 1% с превышения, который теперь может доходить до 321 818 рублей в год. Тем, кто держит ИП «для галочки» с нулевым доходом, взносы всё равно придётся платить — форма НПД или АУСН здесь может оказаться заметно дешевле, если позволяют лимиты по доходу и штату.
Для ООО, где директор уже официально получает зарплату не ниже МРОТ, требование 2026 года по сути ничего не меняет — взносы и так начислялись от реальной суммы. А вот для микро-ООО, где директор годами работал «бесплатно», новая обязанность означает постоянные минимальные расходы даже при полном простое компании. Это стоит учесть тем, кто держит недействующие ООО просто на будущее.
Частые вопросы
Вопросы, которые чаще всего задают при выборе ИП или ООО
Сколько взносов ИП платить в 2026 году, если доход небольшой?
Фиксированный платёж 57 390 рублей в год придётся заплатить даже при нулевом доходе — если только вы не работаете на НПД или АУСН, где фиксированных взносов за себя нет вообще.
Что грозит ООО, если директор не получает зарплату?
С 1 января 2026 года на выплаты директору взносы начисляют не меньше чем с МРОТ — независимо от того, платите вы ему зарплату фактически или нет.
Как быстро можно закрыть бизнес, если он не пошёл?
ИП закрывается за пять рабочих дней с пошлиной 160 рублей. Ликвидация ООО растягивается примерно на четыре месяца и требует публикации в «Вестнике государственной регистрации».
С какого дохода упрощенец обязан платить НДС в 2026 году?
Источники называют разные пороги — 10 млн рублей и 20 млн рублей за предыдущий год, при этом лимит будет снижаться поэтапно до 15 млн в 2027-м и 10 млн в 2028 году. Точную границу для своей ситуации стоит уточнять отдельно.
Может ли ООО работать на патенте?
Нет, патентная система по состоянию на 2026 год доступна только индивидуальным предпринимателям.
Разберём вашу ситуацию
Разберите свою ситуацию с бухгалтером «Актив Плюс»
Изменения 2026 года — повышенный НДС, новые пороги для упрощёнки, выросшие взносы ИП и взносы от МРОТ для директора ООО — редко влияют на бизнес одинаково. У одного ИП рост взносов на несколько тысяч рублей в год останется незаметным, а у другого пересечение порога по доходу означает необходимость с нуля выстраивать учёт НДС.
Если вы только выбираете форму для нового бизнеса или задумались, не пора ли пересчитать нагрузку на действующем ИП или ООО, есть смысл посмотреть на цифры именно вашей компании: доход, штат, режим налогообложения, наличие директора и его зарплату. Бухгалтеры «Актив Плюс» ведут учёт и отчётность для ИП и ООО и могут вместе с вами разобрать конкретную ситуацию — без готовых шаблонных решений, с учётом того, как именно устроен ваш бизнес.








































