
Новые правила камеральных проверок ФНС 2026 года: сроки и порядок
Письмо № ЕА-36-15/4924@
Письмо № ЕА-36-15/4924@: что заменили и почему именно сейчас
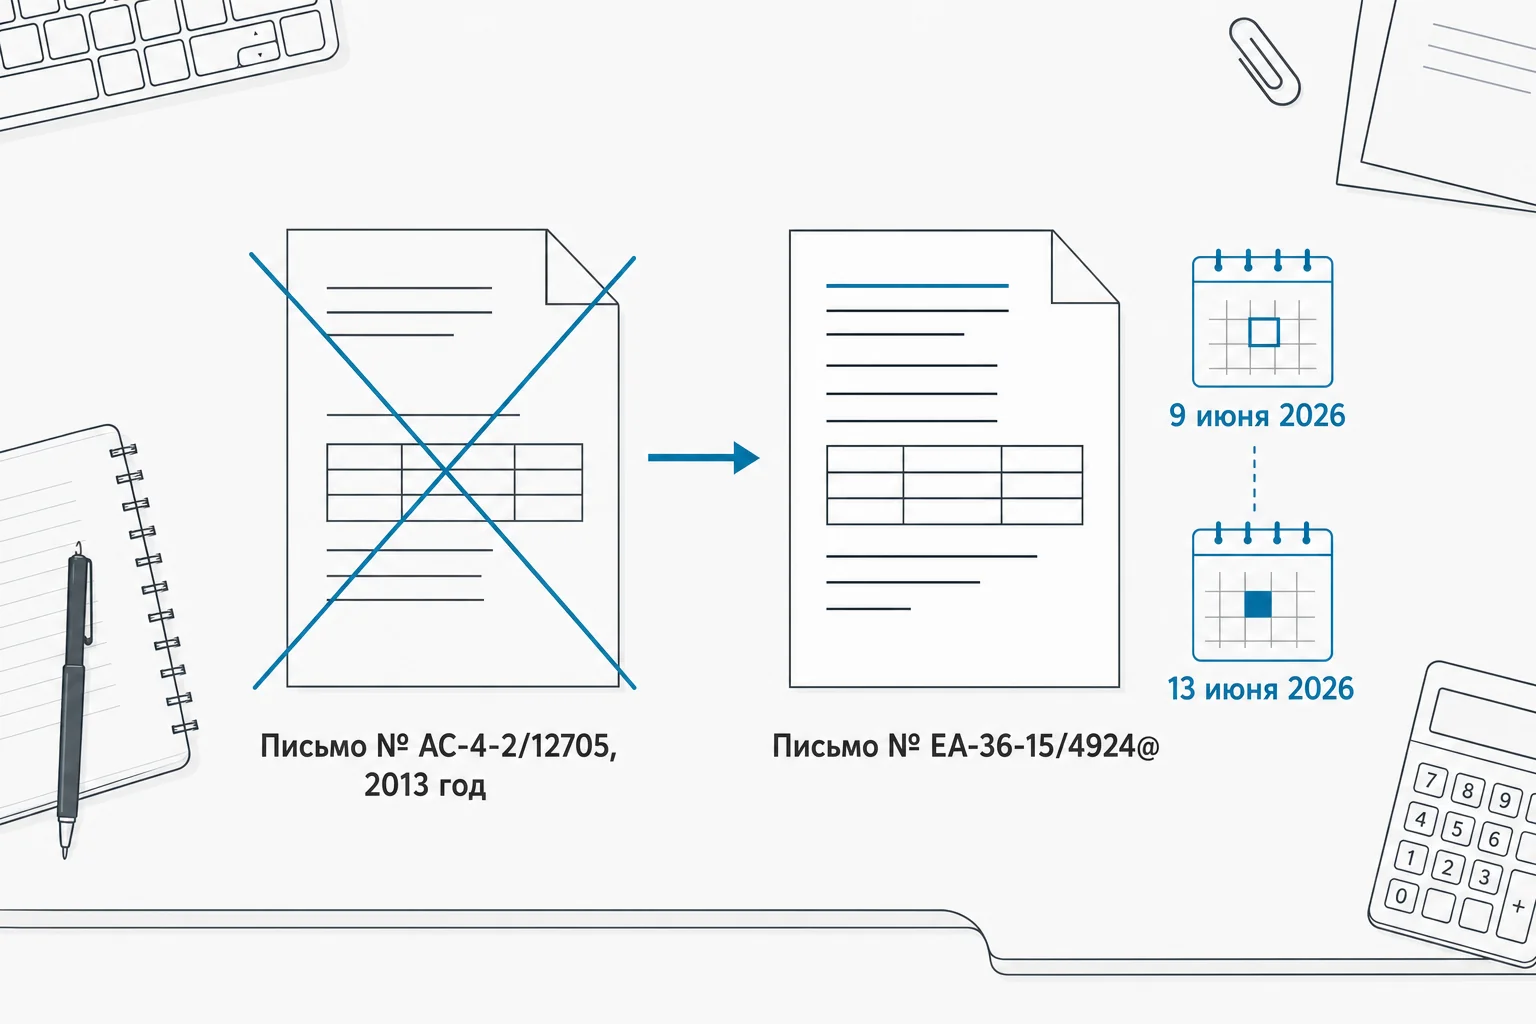
9 июня 2026 года ФНС письмом № ЕА-36-15/4924@ отменила рекомендации 2013 года (письмо № АС-4-2/12705) — документ, по которому инспекторы проводили камеральные проверки почти 13 лет. Уже 13 июня новый порядок ушёл в инспекции: с этого момента сотрудники налоговой обязаны руководствоваться обновлённым текстом, а не привычной методикой десятилетней давности.
За 13 лет в экономике и в самом Налоговом кодексе накопилось много того, что старый документ не учитывал: единый налоговый счёт, автоматическую систему сопоставления по НДС, национальную систему прослеживаемости товаров, систему подтверждения поставок при импорте из ЕАЭС и изменение статуса упрощенцев как плательщиков НДС. Прежние рекомендации в такую картину не вписывались, поэтому ФНС переписала их практически с нуля, а не подправила отдельные пункты.
На практике это означает, что ссылка на прежние письма ФНС в спорах с инспекцией с июня 2026 года не работает — инспектор обязан руководствоваться новым документом. Стоит проверить, не апеллирует ли ваш бухгалтер или юрист к отменённой методике: частая ошибка — продолжать действовать по срокам и процедурам 2013 года, не замечая, что часть правил уже заменена более строгими или, наоборот, более мягкими нормами.
Сроки проверки
Сроки камеральной проверки: сколько времени есть у инспектора
Общий срок камеральной проверки всегда отсчитывается от момента представления отчётности, но конкретная продолжительность зависит от вида декларации. Разброс — от 30 календарных дней до 6 месяцев, и эта сетка помогает понять, когда проверка должна закончиться и стоит ли ждать продления.
| Вид отчётности | Срок проверки | Продление |
|---|---|---|
| Большинство деклараций (общее правило) | 3 месяца со дня представления | — |
| Декларация по НДС | 2 месяца | до 3 месяцев при признаках нарушений |
| Декларация по НДС иностранной организации | 6 месяцев | — |
| Заявление о вычетах по НДФЛ в упрощённом порядке | 30 календарных дней | до 3 месяцев |
Правило отсчёта простое: срок идёт со дня поступления декларации в налоговый орган, а если отчётность не представлена вовсе — со дня, когда истёк срок её подачи. Специального решения о начале проверки не требуется, она стартует автоматически после сдачи отчётности.
В нашей практике чаще всего путают дату отправки декларации с датой её поступления в инспекцию: если декларация отправлена почтой, отсчёт идёт от даты, когда её получила налоговая, а не от даты на штемпеле. Эта разница на неделю-две сдвигает и срок окончания проверки, и момент, когда можно ждать требования или акта.
УСН и НДС
УСН как плательщик НДС: кого проверяют по новым правилам
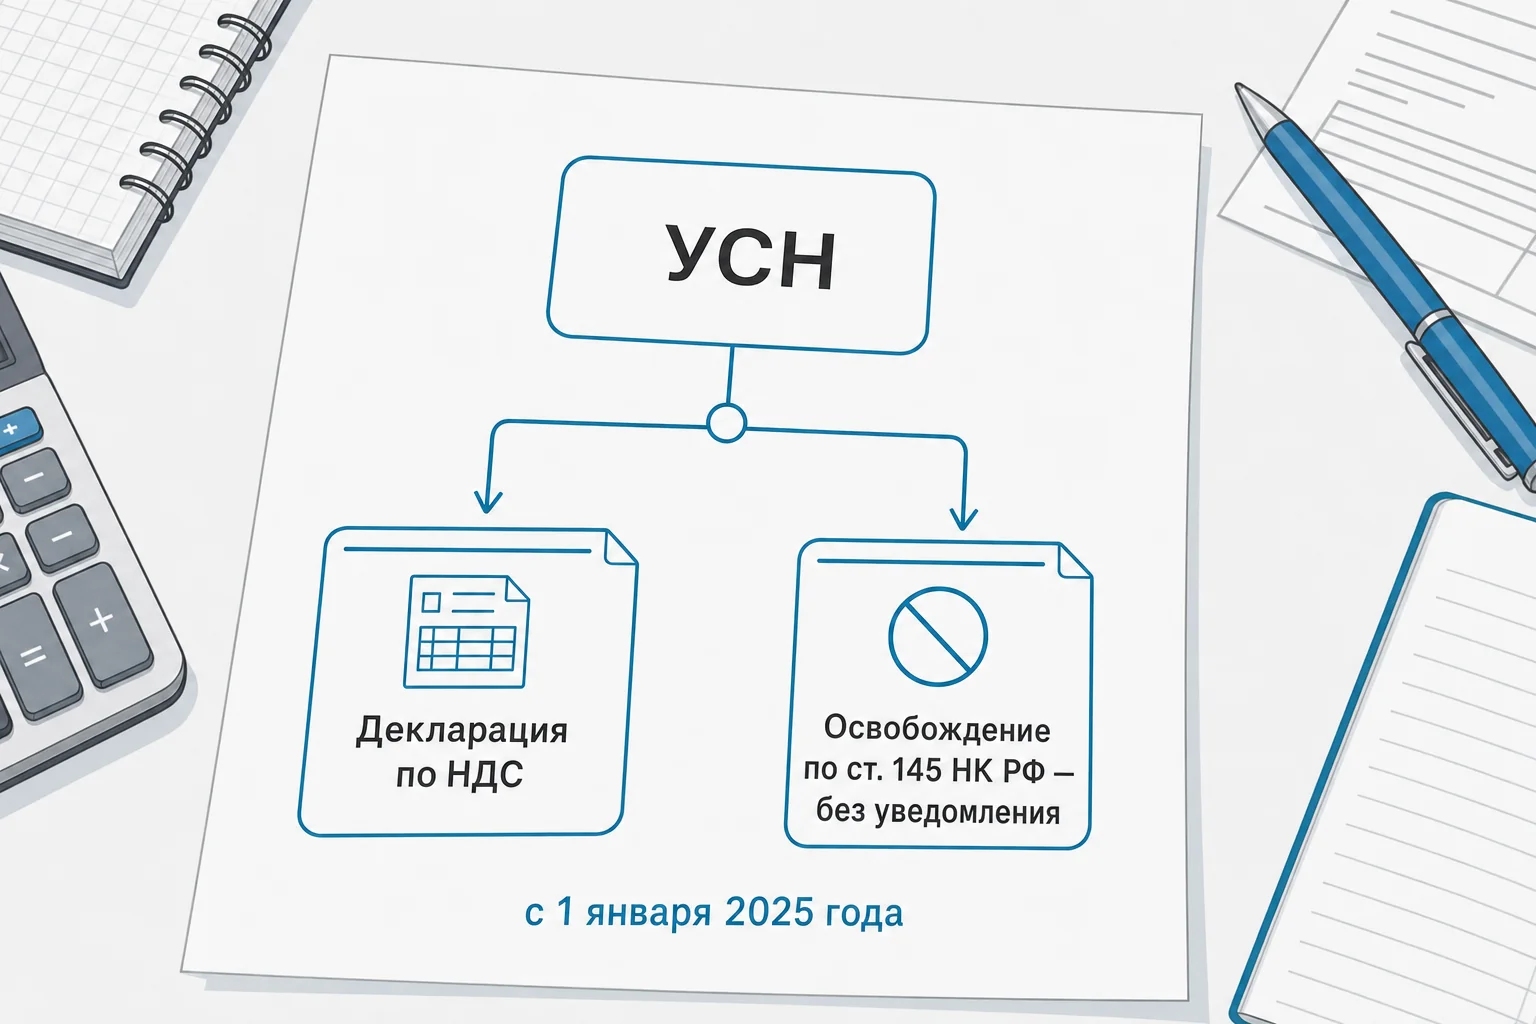
С 1 января 2025 года организации и предприниматели на упрощённой системе признаются плательщиками НДС и обязаны представлять декларацию по этому налогу, если не выполняются условия пункта 1 статьи 145 НК РФ. Это не значит, что все упрощенцы теперь платят НДС по умолчанию: освобождение от исчисления и уплаты налога действует автоматически, по статье 145 НК РФ, и никакого уведомления в инспекцию подавать не нужно.
Здесь и кроется частая ошибка: компания или ИП продолжают считать себя полностью свободными от НДС, не отслеживая условия статьи 145 НК РФ, а когда показатели перестают им соответствовать, обязанность подать декларацию возникает автоматически, без предупреждения от налоговой. Проверять, укладывается ли бизнес в условия освобождения, стоит хотя бы раз в квартал — особенно если выручка растёт неравномерно.
Отдельная категория — упрощенцы, которые выбрали НДС по ставке 5% или 7%: для них право на вычет входного налога, в том числе при импорте, действует на общих условиях статей 171 и 172 НК РФ. У упрощенцев с полным освобождением от НДС такого права нет — вычет им не положен, даже если налог фактически уплачен на таможне.
Для ИП и для ООО на упрощёнке правило одинаковое: форма собственности здесь ничего не меняет, значение имеют только показатели, дающие право на освобождение по статье 145 НК РФ.
СПОТ, НСПТ, АСК НДС-2
СПОТ, НСПТ и АСК НДС-2: цифровой контроль импорта и вычетов
СПОТ: новые правила для импорта из ЕАЭС
С 1 июня 2026 года система подтверждения ожидания поставки товаров (СПОТ) заработала официально, и импортёры обязаны использовать её при ввозе товаров из стран ЕАЭС автомобильным транспортом. До пересечения границы нужно подать документ о предстоящей поставке (ДОПП) — не позднее чем за 2 дня до планируемого въезда в Россию. Если ошибок в документе нет, ФНС формирует QR-код и передаёт его заявителю в течение 15 минут.
Помимо самого ДОПП, импортёр вносит обеспечительный платёж — сумму косвенных налогов (НДС и, где применимо, акциза), которая учитывается на едином налоговом счёте до фактического ввоза товара. Для поставок из Армении, Киргизии и Казахстана эта обязанность действует с 1 июля 2026 года, для поставок из Беларуси — с 1 ноября 2026 года.
С 30 июля 2026 года действует новая форма декларации по косвенным налогам — КНД 1151088, в ней появился отдельный раздел для данных из ДОПП и расчёта налогов по каждому документу. А с 1 октября 2026 года дополнительно уведомлять ФНС о самой поставке не нужно — все сведения инспекция возьмёт из уже поданного ДОПП.
Если ДОПП оформлен, а ни декларация по косвенным налогам, ни заявление о ввозе товаров не поданы, инспектор вправе вызвать налогоплательщика для пояснений, а при отсутствии обязательных деклараций — приостановить операции по счетам.
АСК НДС-2: риск-балл и штрафы за молчание
Система АСК НДС-2 в режиме реального времени сопоставляет данные деклараций по НДС всех налогоплательщиков, находит разрывы в цепочках поставок и присваивает каждой компании риск-балл. Официально закреплённого порога нет, но по данным ФНС критическим уровнем считается доля вычетов в начисленном налоге около 89% — при таком показателе вероятность требования пояснений заметно выше.
Если система нашла разрыв, инспекция направляет требование пояснить расхождение, ответить нужно в течение 5 рабочих дней. Молчание обходится дорого: штраф 5000 рублей за первое такое нарушение и 20000 рублей за повторное. Само требование о пояснениях — это ещё не акт проверки и не решение, но отвечать по существу нужно вовремя.
НСПТ: прослеживаемость товаров
Национальная система прослеживаемости применяется при проверке операций с товарами из перечня, утверждённого правительством: каждой партии присваивается регистрационный номер, а реквизиты прослеживаемости отражаются в счетах-фактурах, УПД и отчётах. Несоответствие между вашим отчётом и отчётом контрагента становится основанием для запроса документов и, при необходимости, осмотра.
На практике чаще всего спотыкаются не на крупных сделках, а на мелочах: забывают подать уведомление о перемещении товара в другую страну ЕАЭС в срок или не отражают в отчёте передачу товара, не связанную с реализацией — например, при демонстрации образцов.
Уточнёнка и ЕНС
Уточнённая декларация и ЕНС: как не получить штраф по ст. 122 НК РФ
Если уточнённая декларация подана до того, как первичную проверку закончили, прежняя проверка прекращается, а по уточнёнке начинается новая — со своим отдельным сроком. Подача уточнёнки «на всякий случай» ближе к концу проверки способна фактически продлить общий срок контроля, а не сократить его.
Освобождение от штрафа по статье 122 НК РФ за неуплату налога возможно только при одном условии: на едином налоговом счёте на момент подачи уточнёнки должно быть положительное сальдо, покрывающее и саму недоимку, и пени. Если уточнёнка подана уже после составления акта, это правило действует так же строго — без денег на ЕНС штраф не отменят, даже если ошибка признана добровольно.
Ошибка, которую видим регулярно: бухгалтер подаёт уточнёнку и пополняет счёт почти одновременно, а иногда и позже — но по правилам важно, чтобы сальдо было положительным именно на дату подачи декларации, а не через день-два. Прежде чем отправлять уточнёнку, стоит проверить остаток на ЕНС заранее, а не между делом.
Отдельная ответственность предусмотрена за молчание в ответ на требования инспектора: если пояснения не представлены или уточнённая декларация по обнаруженным неточностям не подана, грозит штраф 5000 рублей по статье 129.1 НК РФ.
Полномочия инспектора
Что вправе и не вправе делать инспектор: от запроса в банк до блокировки счёта
В рамках камеральной проверки инспектор может направлять требования о пояснениях, вызывать налогоплательщика для дачи показаний, запрашивать сведения в банках и у оператора платформы цифрового рубля — эти полномочия закреплены в статьях 86 и 88 НК РФ. Но истребовать документы можно только по основаниям, прямо перечисленным в статье 88 НК РФ, и в самом требовании инспектор обязан сослаться на конкретный пункт этой статьи, а не написать общую формулировку.
На ответ по истребованным документам у налогоплательщика есть 10 дней с момента получения требования. Прежде чем запрашивать что-то у вас напрямую, инспекция должна проверить, нет ли нужных сведений в государственных информационных системах — на едином налоговом счёте или в данных других ведомств: запрос к налогоплательщику — это последняя мера, а не первая.
Осмотр помещений и территорий в рамках камеральной проверки — не рутинная процедура, а исключение: он допускается только при проверке декларации по НДС с возмещением, при выявленных противоречиях в декларации по НДС либо при несоответствиях в сведениях об операциях с прослеживаемыми товарами. Согласие владельца помещения для проведения осмотра обязательным условием не является.
По итогам камеральной проверки инспекция выносит одно из трёх решений — о привлечении к ответственности, об отказе в привлечении к ответственности либо о проведении дополнительных мероприятий налогового контроля. Рекомендации отдельно описывают порядок работы инспектора именно с решением при выявленных нарушениях.
Рекомендации допускают, что о предстоящей блокировке счёта компанию или ИП могут уведомить за 14 дней до принятия такого решения — но это право инспекции, а не обязанность, и рассчитывать на такое предупреждение заранее не стоит.
Что это значит для бизнеса
Что это значит для бизнеса
Больше отчётности и внимания получат три группы: упрощенцы, которые перестали соответствовать условиям освобождения по статье 145 НК РФ и обязаны подать декларацию по НДС; импортёры из стран ЕАЭС, для которых с 2026 года обязательны ДОПП и обеспечительные платежи; и компании с высокой долей вычетов по НДС — риск требования пояснений у них выше при показателе около 89%.
У тех, кто торгует на внутреннем рынке без импорта из ЕАЭС, не претендует на возмещение НДС и держит долю вычетов в разумных пределах, порядок камеральной проверки по сути не изменился — разве что общаться с инспекцией теперь предстоит строже в электронном виде и в более сжатые сроки по отдельным вопросам.
Разницы в сроках и полномочиях инспектора между ИП и ООО новые рекомендации не вводят — процедура одинакова для обеих форм. Разница возникает в другом: у ИП чаще есть личные счета, для запроса выписок по которым инспектору нужно согласие руководителя вышестоящего налогового органа или руководителя ФНС России, а на счета компании такое ограничение не распространяется.
Что стоит сделать в первую очередь: свести список действующих деклараций и убедиться, что они уходят в инспекцию электронно и по актуальному формату; проверить остаток на едином налоговом счёте, если планируется уточнёнка; а импортёрам из ЕАЭС — заранее разобраться с порядком подачи ДОПП, чтобы не тормозить поставку на границе.
Вопросы бухгалтеру
Коротко: вопросы, которые чаще всего задают бухгалтеру
Сколько длится камеральная проверка декларации по НДС? Два месяца со дня представления декларации, при выявленных признаках нарушений срок продлевают до трёх месяцев.
Нужно ли подавать уведомление в налоговую, чтобы упрощенец получил освобождение от НДС? Нет, освобождение по статье 145 НК РФ действует автоматически, отдельное уведомление не требуется.
Что грозит за молчание в ответ на требование по разрыву в АСК НДС-2? Штраф 5000 рублей за первое такое нарушение и 20000 рублей за повторное, отвечать нужно в течение 5 рабочих дней.
За сколько дней до пересечения границы нужно подать ДОПП при импорте из ЕАЭС? Не позднее двух дней до планируемого пересечения границы, иначе система СПОТ не пропустит поставку.
Может ли инспектор осмотреть помещение без согласия компании? Да, но только при проверке НДС с возмещением, противоречиях в декларации по НДС или несоответствиях по прослеживаемым товарам — согласие владельца для этого не требуется.
Разбор ситуации
Разберём вашу ситуацию до начала проверки
Новые рекомендации меняют не только сроки, но и логику работы инспектора — от электронных пояснений по НДС до автоматического старта проверки без специального решения. Часть норм касается конкретных ситуаций — импорта из ЕАЭС, повышенной доли вычетов, статуса упрощёнки по НДС — и без разбора цифр вашей компании понять, что из этого применимо лично к вам, сложно.
Если вы на упрощёнке и не уверены, нужно ли подавать декларацию по НДС, работаете с поставками из ЕАЭС или собираетесь подать уточнёнку и хотите избежать штрафа по статье 122 НК РФ — бухгалтер «Актив Плюс» готов разобрать вашу ситуацию и сроки конкретно по вашей отчётности. Это разговор о том, что применимо к вашему бизнесу здесь и сейчас, без гарантий результата, но с ясным планом, что проверить на этой неделе.








































