
Встречная проверка в 2026 году: сроки, штрафы и правила для бухгалтера
Требование пришло, а проверки у вас нет
Встречная проверка в 2026 году: сроки, штрафы и расхождения в правилах, которые нужно знать бухгалтеру
Если из ИФНС пришло требование представить накладные, счета-фактуры или пояснения, а собственную компанию сейчас никто не проверяет — речь почти всегда о встречной проверке контрагента. В этом материале разбираем, на каком основании налоговая запрашивает документы у третьих лиц, сколько дней есть на ответ (и почему источники называют разные цифры — 5 или 10 дней), какие штрафы грозят компании и лично директору, а также что меняется в правилах налогового контроля с 2026 и 2027 года.
Отдельно покажем, где данные из разных профессиональных источников расходятся между собой — это тоже важно знать, чтобы не ориентироваться на одну случайно попавшуюся цифру.
Основание запроса
Встречная проверка: что запрашивает ИФНС и на каком основании
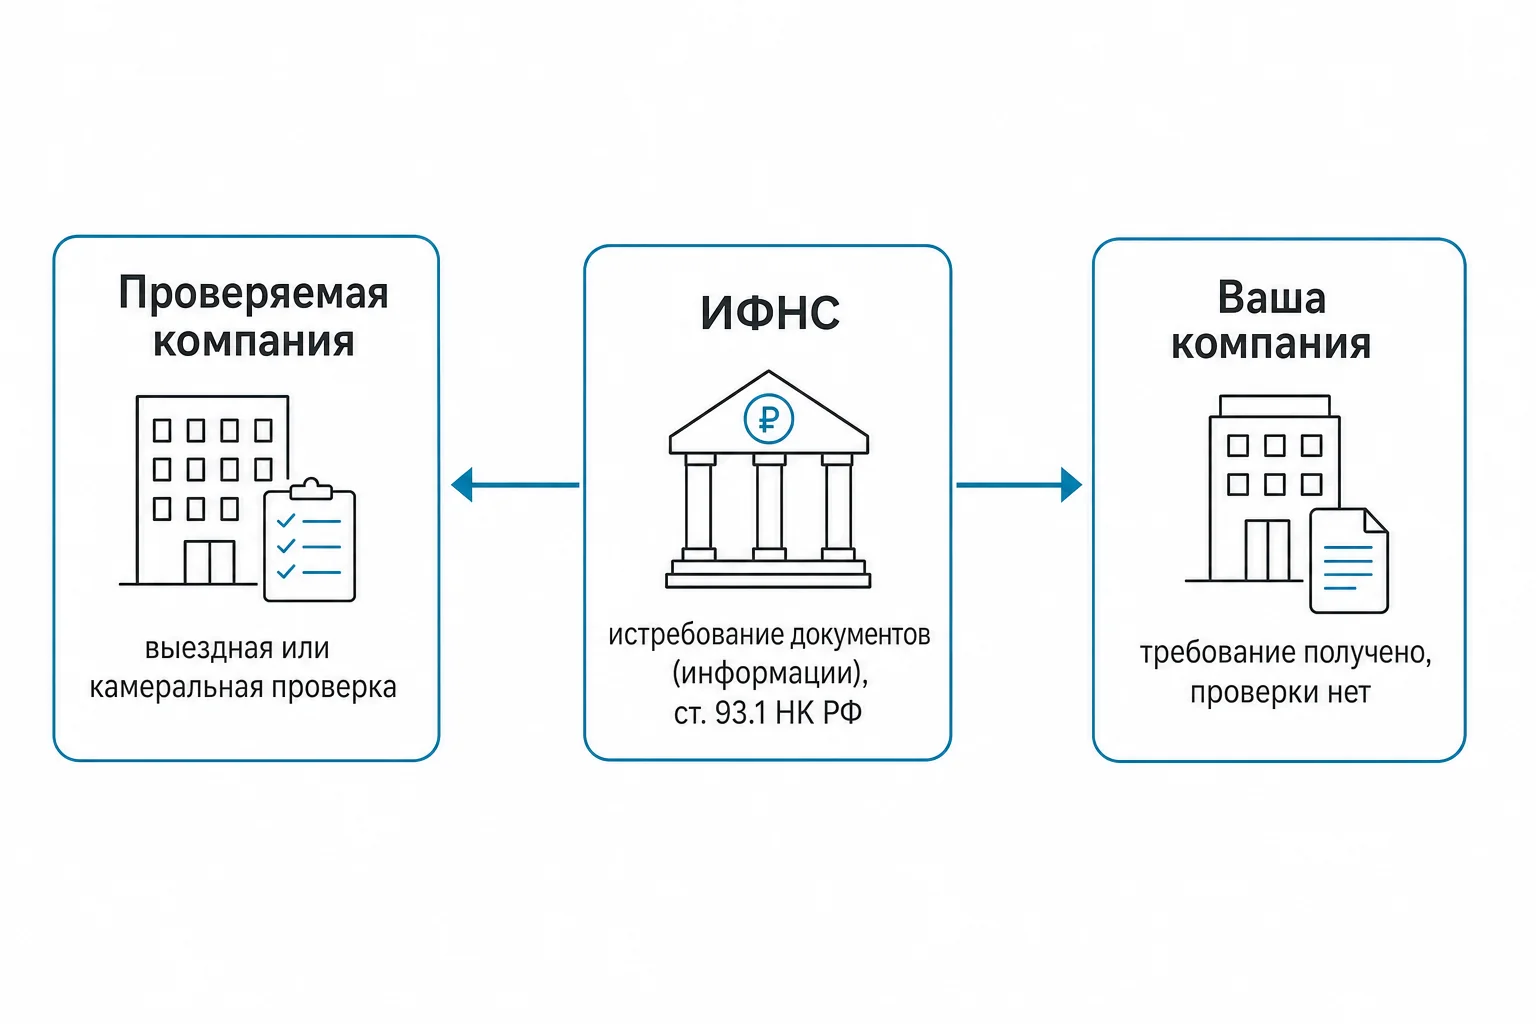
Официально процедура называется истребованием документов (информации) о налогоплательщике, плательщике сборов, плательщике страховых взносов или налоговом агенте и закреплена в статье 93.1 НК РФ. Она проводится как отдельное мероприятие налогового контроля в рамках выездной или камеральной проверки, либо уже после её окончания — в период рассмотрения материалов проверки. Термин «встречная проверка» — разговорный, в кодексе его нет, но в бизнес-среде он прижился и понятен всем.
Суть процедуры в том, что налоговики ищут подтверждение или, наоборот, расхождения в деятельности проверяемой компании, запрашивая документы и сведения не у неё самой, а у контрагентов. Если требование пришло вам, значит, одного из ваших партнёров — покупателя или поставщика — либо уже проверяют, либо готовятся проверить. По состоянию на 2026 год закон не ограничивает налоговый орган ни по количеству повторных встречных запросов, ни по числу проверяемых периодов в рамках этой процедуры.
На практике различие простое: если у контрагента уже идёт проверка, у вас запрашивают конкретные документы. Если проверка только готовится и инспекция «прощупывает» будущего кандидата на выездную, запрашивают информацию о взаимоотношениях. Получив требование именно об информации, есть смысл предупредить делового партнёра — вероятно, ему стоит готовиться к более серьёзному визиту.
Цепочка контрагентов
У кого налоговая может запросить документы: контрагенты 2-го, 3-го звена и должники по недоимке
Запрос не обязан приходить от прямого партнёра проверяемой компании. Инспекция вправе истребовать документы и у контрагентов второго и третьего звена — например, у поставщика вашего поставщика, если он в цепочке сделок связан с проверяемым лицом. Это подтверждает арбитражная практика, в том числе определение Верховного суда РФ от 06.08.2018 № 309-КГ18-10529: требование может прийти даже тем, кто напрямую с проверяемой фирмой не работал.
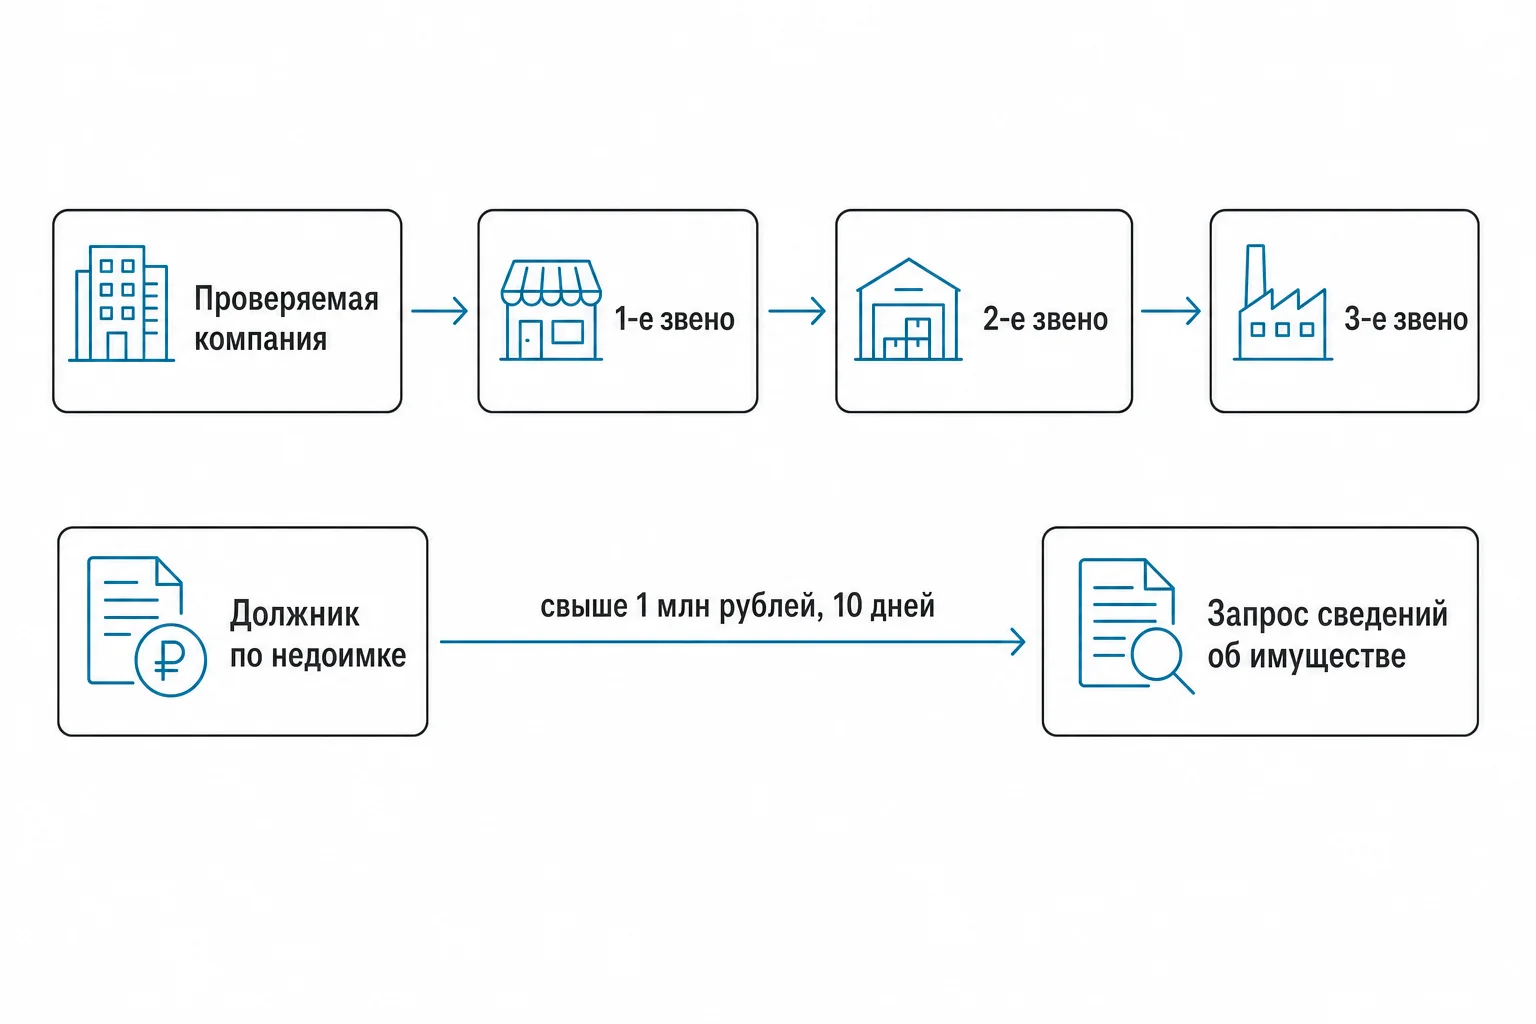
Есть и отдельное, менее известное основание для запроса — не связанное ни с проверкой, ни со сделкой напрямую. Если контрагент не исполнил решение о взыскании недоимки по налогам свыше 1 млн рублей в течение 10 дней, ФНС вправе запросить у вас информацию о его имуществе и имущественных правах на основании пункта 2.1 статьи 93.1 НК РФ. Формально это тот же механизм истребования, но повод другой — розыск имущества должника, а не проверка сделки.
- 1-е звено: прямой покупатель или поставщик проверяемой компании — самый частый случай запроса.
- 2–3-е звено: контрагенты по цепочке сделок, с которыми проверяемая компания не работала напрямую — запрос подтверждён судебной практикой.
- Должник по недоимке: партнёр не заплатил свыше 1 млн рублей в течение 10 дней после решения о взыскании — тогда у вас могут запросить сведения о его имуществе.
На практике для малого бизнеса это означает: даже отсутствие прямых договоров с проверяемой фирмой не гарантирует, что требование не придёт. Если у вас длинная цепочка субподряда или несколько посредников в закупке, вероятность оказаться «звеном» выше, чем кажется на первый взгляд.
Сроки ответа
5 дней или 10: почему источники называют разные сроки ответа
Здесь стоит сказать прямо: профессиональные источники расходятся в цифрах, и разница объясняется не ошибкой, а разным основанием запроса. Согласно пункту 5 статьи 93.1 НК РФ и большинству разобранных материалов, если документы требуют в связи с проверкой контрагента (самый частый случай), срок — 5 рабочих дней со дня получения требования. Если же запрашивают информацию о конкретной сделке вне рамок какой-либо проверки, срок увеличивается до 10 рабочих дней.
При этом один из разобранных материалов (издание «Главбух», по состоянию на июль 2026 года) указывает единый срок 10 рабочих дней для встречной проверки без разделения по основанию. Это расхождение с версией «5 дней при проверке контрагента / 10 дней при запросе по сделке», которую называют другие источники, включая «ДЕЛОВОЙ ПРОФИЛЬ». На практике надёжнее не спорить о том, какая цифра «правильная», а внимательно читать формулировку в самом требовании — там должно быть прямо указано основание запроса.
Как считать дату получения требования по почте и ТКС
Если требование отправлено по почте заказным письмом, оно считается полученным на шестой рабочий день с даты отправки — независимо от того, когда письмо реально попало в офис. С этой же даты, а не с даты фактического открытия конверта, начинает течь срок на ответ. Это правило действует одинаково для документов и для требования о пояснениях.
Частая ошибка бухгалтера — отсчитывать срок от даты, когда письмо физически вскрыли, а не от расчётной даты «шестой рабочий день». Из-за этого срок формально уже истекает, а компания об этом даже не знает. Если организация обязана отчитываться электронно, требование по ТКС считается полученным аналогично — через 6 рабочих дней после отправки, даже если квитанцию о приёме не открывали.
Санкции
Штрафы за непредставление документов: компании и лично директору
Штраф зависит от того, что именно не представлено — конкретные документы или информация, и в каком качестве компания выступает в цепочке запроса. Здесь тоже есть расхождение между источниками: часть материалов называет штраф за непредставление документов при встречной проверке контрагента 10 000 рублей по пункту 2 статьи 126 НК РФ (за отказ или уклонение), а другой источник указывает 200 рублей за каждый документ без уточнения пункта. Точнее эта развилка выглядит так: 200 рублей за каждый документ — если запрос идёт напрямую к проверяемому лицу (пункт 1 статьи 126 НК РФ), а 10 000 рублей — если документы не представил контрагент в рамках встречной проверки (пункт 2 статьи 126 НК РФ).
| Нарушение | Норма | Санкция |
|---|---|---|
| Непредставление документов проверяемым лицом | п. 1 ст. 126 НК РФ | 200 рублей за каждый документ |
| Непредставление документов контрагентом при встречной проверке | п. 2 ст. 126 НК РФ | 10 000 рублей |
| Непредставление информации о контрагенте, первое нарушение | ст. 129.1 НК РФ | 5 000 рублей |
| Повторное нарушение в течение года | ст. 129.1 НК РФ | 20 000 рублей |
| Непредставление документов должностным лицом (директор, главбух) | ч. 1 ст. 15.6 КоАП РФ | 300–500 рублей |
Календарный год для повторности отсчитывается со дня вступления в силу первого решения о штрафе, а не с даты самого нарушения и не с даты получения первого требования. Если инспекция вынесла в один день два решения о штрафе за разные эпизоды, они не считаются повторными друг для друга. Санкции по статье 126 и по статье 129.1 НК РФ могут применяться одновременно, если по требованию не представлены ни документы, ни информация — суммы в этом случае складываются.
Форма требования
Проверка законности требования перед тем, как готовить документы
Прежде чем собирать документы, стоит проверить само требование на соответствие форме. По приказу ФНС России от 07.11.2018 № ММВ-7-2/628@ (в редакции, действующей по состоянию на 2026 год) требование о представлении документов должно содержать: ИНН/КПП получателя, наименование проверяемого лица, статью НК РФ как основание, чёткий перечень документов и период, сведения, позволяющие идентифицировать сделку (если запрашивается информация по конкретной сделке), наименование мероприятия налогового контроля и срок предоставления.
Ключевой момент: к требованию должна прилагаться копия поручения той инспекции, которая проверяет контрагента, если вы состоите на учёте в другой ИФНС. Отсутствие этой копии — самостоятельное основание оспорить требование. При этом текст поручения и текст требования не всегда совпадают: инспекция по месту вашего учёта может расширить список документов сверх того, что просила инспекция контрагента.
- Требование шире поручения: документы, которых нет в поручении, представлять не нужно — направьте уведомление об отказе со ссылкой на отсутствие документа в поручении.
- Поручение шире требования: представляйте то, что указано в требовании — это ваша обязанность. Если инспекция что-то забыла включить, пусть выставляет новое требование.
- Персональные данные сотрудников: ФИО, паспортные данные, штатное расписание, приказы о командировках инспекция запрашивать вправе — отказ на основании закона о персональных данных незаконен.
На практике ошибку чаще всего совершают именно в этом месте: бухгалтер видит требование и сразу готовит всё по списку, не сверяя его с поручением. Пять минут на сверку двух документов экономят время на подготовку лишних копий и снижают риск, что налоговая заодно присмотрится к вашей собственной отчётности.
Отказ и продление
Когда можно законно отказать или попросить больше времени
Есть три ситуации, в которых компания может не исполнять требование без риска штрафа: документ уже был представлен ранее в ту же инспекцию (нужно направить уведомление с реквизитами, по которым он передавался), формулировка запроса размыта до такой степени, что понять, о чём речь, невозможно, либо нарушена процедура истребования сведений, охраняемых законом как тайна.
Важный нюанс касается повторных запросов. Запрет на повторное истребование одних и тех же документов (пункт 5 статьи 93 НК РФ) действует только в рамках одной и той же камеральной или выездной проверки. На встречные проверки (статья 93.1 НК РФ) этот запрет не распространяется: если новый запрос пришёл по другой встречной проверке, документы по тому же контрагенту придётся представить снова, даже если вы уже отправляли их год назад.
Если уложиться в срок объективно не получается — большой объём документов, болезнь ответственного сотрудника — направьте в инспекцию уведомление о невозможности представить документы в срок в течение 1 рабочего дня с момента получения требования, указав причину и желаемый срок. Это право закреплено в пункте 5 статьи 93.1 НК РФ. Молчание — худшая стратегия: оно почти гарантированно приводит к штрафу, тогда как обоснованное уведомление инспекция часто удовлетворяет.
Что изменится дальше
Налоговый контроль меняется: что вступает в силу в 2026–2027 годах
С 1 января 2026 года налоговые органы получают право запрашивать у банков справки о ежемесячных оборотах денежных средств по счетам, остатках и расчётных документах в картотеке неоплаченных документов. Это расширяет возможности инспекции сопоставлять данные контрагента с движением средств, минуя прямой запрос к самой компании.
С 2026 года глубина выездной налоговой проверки увеличивается: она сможет охватить не только 3 календарных года, предшествующих году принятия решения о проверке, но и налоговые периоды текущего года, уже завершившиеся до даты вынесения решения. Для бухгалтерии это означает, что документооборот текущего года нужно приводить в порядок без отставания — «отложить на потом» становится опаснее.
- Временный порядок начисления пеней продлён до 31 декабря 2026 года включительно: 1/300 ставки ЦБ за первые 30 дней просрочки, 1/150 — с 31-го по 90-й день, 1/300 — с 91-го дня.
- С 1 сентября 2026 года меняется дата, с которой не начисляют пени на недоимку: это день вступления в силу решения об отсрочке или рассрочке уплаты налога.
- С 1 сентября 2026 года предельный срок инвестиционного налогового кредита увеличен с 5 до 10 лет.
- С 1 сентября 2026 года при открытии счёта иностранной организации в российском банке налоговый орган обязан в течение 5 дней направить банку выписку из ЕГРН для передачи организации.
- С 1 января 2027 года вводится очередность исполнения банком поручений налоговых органов: сначала счета в рублях, затем в валюте, далее счета в драгметаллах, электронные деньги, депозиты и счета цифрового рубля.
Ни один из этих пунктов прямо не меняет правила самой встречной проверки по статье 93.1 НК РФ, но вместе они складываются в общую тенденцию: у инспекции больше данных из банков, больше охватываемых периодов и меньше пространства для «тихой» доработки учёта задним числом.
Кому и что меняется
Что это значит для бизнеса
Для компаний с длинными цепочками контрагентов — оптовая торговля, строительный подряд, логистика — риск получить требование от «чужой» инспекции растёт: доступ налоговиков к банковским данным и расширенная глубина проверки увеличивают шанс, что кто-то из партнёров по цепочке окажется под проверкой. Это не значит, что у вас что-то нарушено — но готовность оперативно поднять документы становится обязательной, а не желательной практикой.
Для ИП без наёмного бухгалтера ситуация обычно сложнее, чем для ООО со штатной бухгалтерией: если документы хранятся разрозненно, а не системно, соблюсти 5- или 10-дневный срок физически труднее. Для компаний, которые уже ведут архив документов с привязкой к сделке и контрагенту, встречная проверка почти ничего не меняет в повседневной работе — разве что добавляет разовую задачу собрать копии по конкретному запросу.
Отдельная категория риска — компании, чьи партнёры не платят недоимку свыше 1 млн рублей. Даже без каких-либо претензий к вам лично, инспекция может запросить у вас сведения об имуществе такого партнёра по пункту 2.1 статьи 93.1 НК РФ. Проверка партнёров на финансовую устойчивость перед крупными сделками — не формальность, а практический способ снизить вероятность оказаться втянутым в чужие налоговые проблемы.
Коротко по делу
Вопросы и ответы про встречную проверку
Сколько дней есть на ответ — 5 или 10?
Зависит от основания в самом требовании: 5 рабочих дней — если документы запрошены в связи с проверкой контрагента, 10 рабочих дней — если запрашивается информация по конкретной сделке вне рамок проверки. Один из источников указывает единые 10 дней для встречной проверки — при расхождении ориентируйтесь на формулировку в полученном требовании.
Грозит ли штраф, если инспекция запросила документы по сделке пятилетней давности?
Да, требование законно: статья 93.1 НК РФ не устанавливает ограничений по периоду истребования документов, и суды это подтверждают.
Что делать, если часть документов найти не удалось?
Не стоит спешно писать объяснительное письмо «на всякий случай» — лишние формулировки могут привлечь к компании повышенное внимание. Лучше направить уведомление о невозможности представить документы в срок в течение 1 рабочего дня с указанием причины, а состав ответа обсудить с бухгалтером или юристом.
Считается ли повторным нарушение, если инспекция вынесла два решения о штрафе в один день?
Нет. Для повторности важна дата вступления в силу первого решения о штрафе, а не дата нарушения. Решения, вынесенные в один день за разные эпизоды, повторными друг для друга не считаются.
Требование пришло от незнакомой инспекции из другого региона — это законно?
Да. Расширение практики межрегиональных запросов по камеральным проверкам — часть общей тенденции 2026 года. Само по себе получение требования от инспекции, с которой компания раньше не взаимодействовала, не повод его игнорировать.
Разобрать конкретный случай
Как безопасно пройти встречную проверку с помощью бухгалтера
Требование о встречной проверке редко приходит в удобный момент, а разбираться в тонкостях сроков, формы и оснований запроса под давлением дедлайна — не лучшая идея. Если такое требование уже лежит у вас на столе, бухгалтер «Актив Плюс» может сверить его с приложенным поручением, оценить, насколько обоснован объём запрошенных документов, и помочь составить ответ или уведомление о продлении срока.
Это касается и профилактики: если у компании есть постоянный документооборот с контрагентами, которых периодически проверяют, разумно заранее наладить систему хранения документов по сделкам — так требование не станет авралом. Обсудить, как выстроить эту работу под вашу компанию, можно на консультации с бухгалтером «Актив Плюс».








































