
Самозанятые в 2026 году: новые критерии проверок и риски для бизнеса
С января 2026 года у Роструда появилось больше формальных оснований проверять компании, которые массово привлекают самозанятых: заработал новый приказ Минтруда, а Верховный суд уточнил, что происходит с уплаченным налогом на профессиональный доход при переквалификации договора. Разбираем, что из этого касается любого бизнеса на аутсорсе, а что — только тех, кто держит на самозанятых десятки исполнителей.
Что изменилось в 2024–2026 годах
Что изменилось для самозанятых и бизнеса в 2024–2026 годах
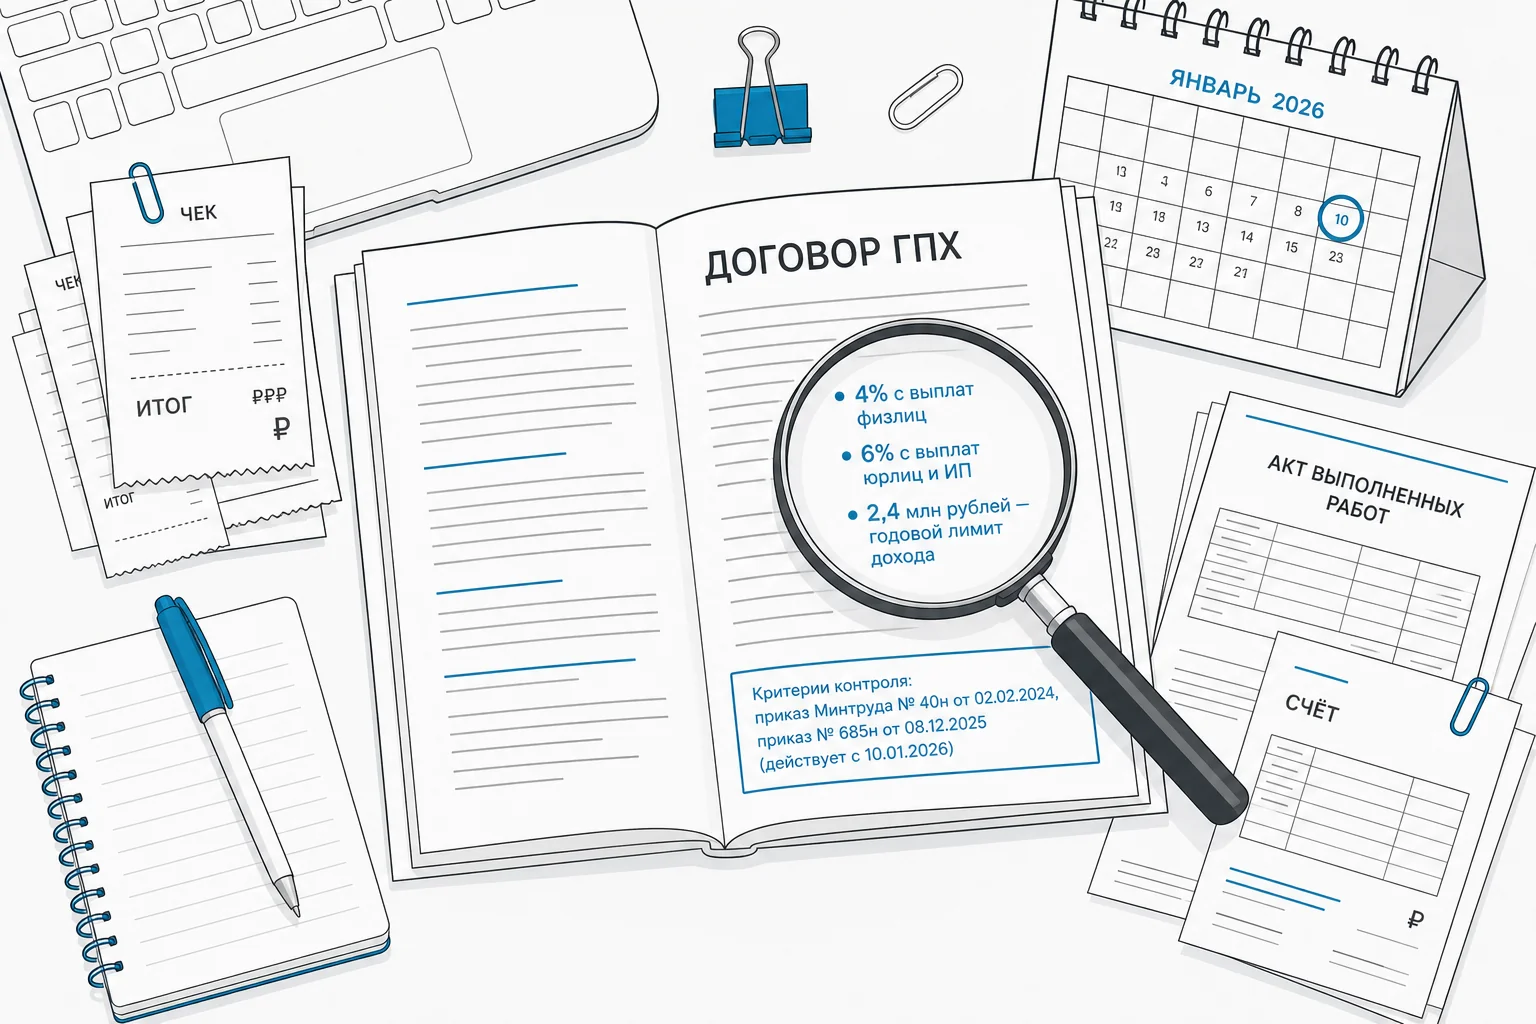
Сами ставки налога на профессиональный доход по состоянию на 2026 год не менялись: 4% с выплат от физических лиц и 6% с выплат от организаций и ИП. Не изменился и годовой лимит дохода — 2,4 млн рублей за календарный год, при превышении которого статус самозанятого теряется и включается НДФЛ 13% либо другой налоговый режим. Это правило одинаково действует и для граждан России, и для иностранных самозанятых.
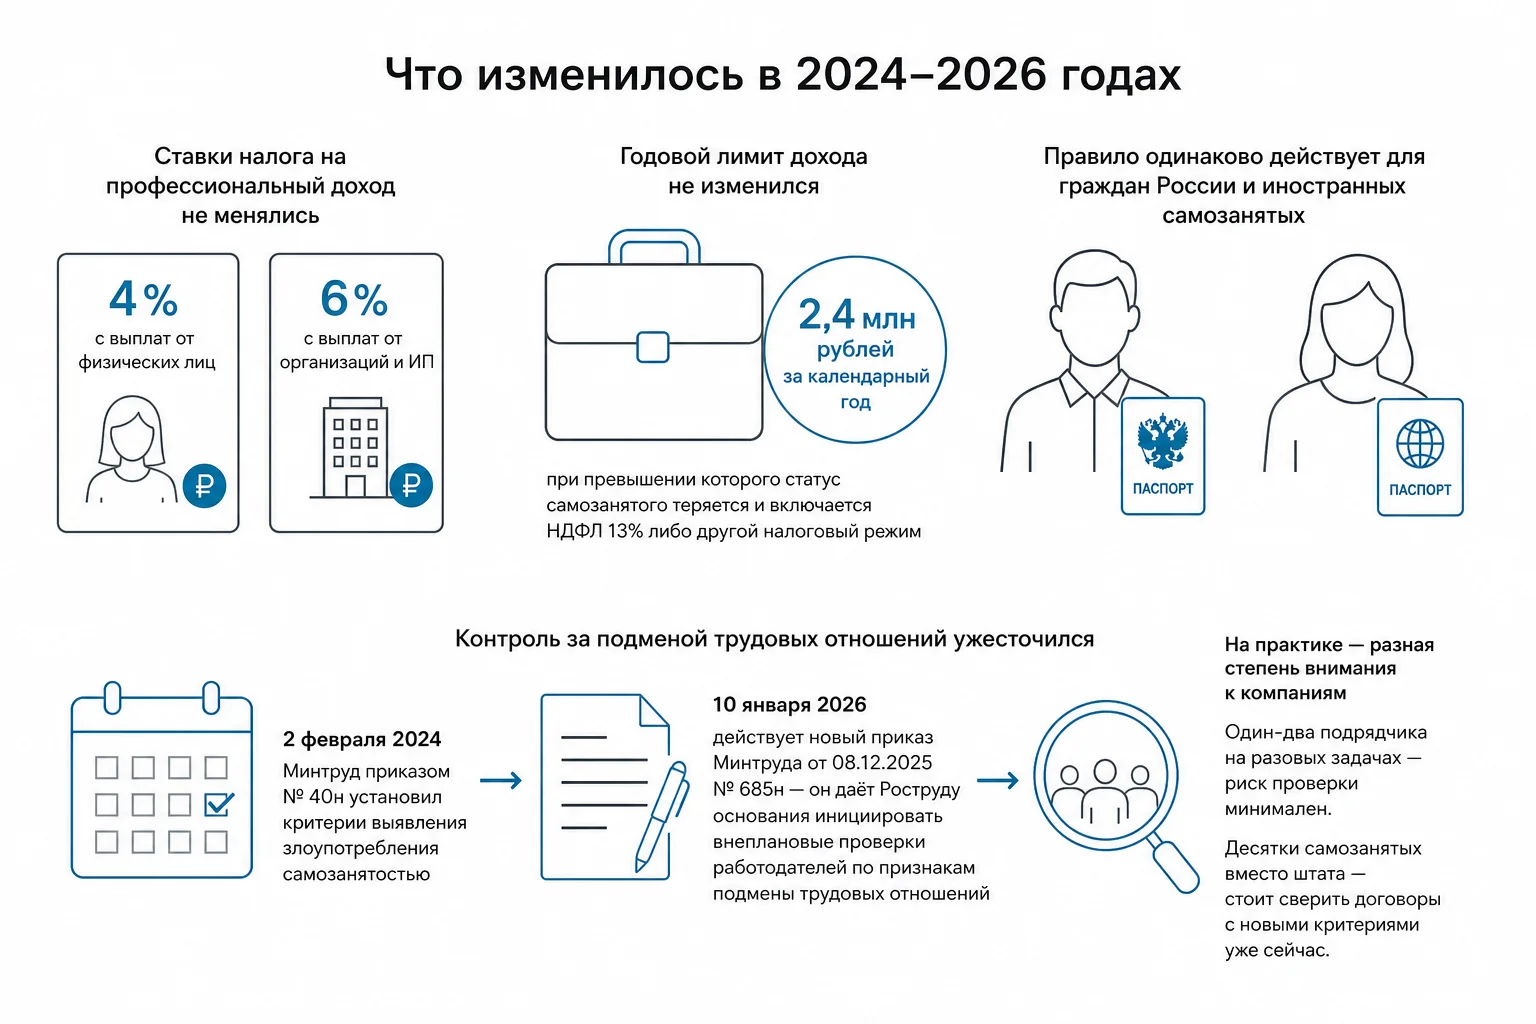
А вот контроль за тем, не прикрывается ли трудовыми отношениями договор ГПХ, за это время заметно ужесточился. Ещё 2 февраля 2024 года Минтруд приказом № 40н установил критерии выявления злоупотребления самозанятостью. А с 10 января 2026 года действует новый приказ Минтруда от 08.12.2025 № 685н — он даёт Роструду основания инициировать внеплановые проверки работодателей по признакам подмены трудовых отношений.
На практике это означает разную степень внимания к разным компаниям. Если у вас один-два подрядчика на разовых задачах, риск проверки минимален. Если самозанятые — это фактически замена штату из десятков человек, стоит сверить договоры с новыми критериями уже сейчас, не дожидаясь письма из инспекции.
| Показатель | Значение на 2026 год |
|---|---|
| Ставка НПД с выплат физлиц | 4% |
| Ставка НПД с выплат юрлиц и ИП | 6% |
| Годовой лимит дохода самозанятого | 2,4 млн рублей |
| Действующие критерии контроля | приказ Минтруда № 40н от 02.02.2024, приказ № 685н от 08.12.2025 (действует с 10.01.2026) |
Признаки скрытого трудового договора
По каким признакам налоговая видит скрытые трудовые отношения
Налоговые органы ориентируются не на формулировки в договоре, а на то, как строится сотрудничество на деле. Основные маркеры — устойчивый, длительный характер взаимоотношений, подчинение исполнителя правилам внутреннего трудового распорядка и графику, обеспечение условий труда со стороны компании, отсутствие у человека других источников дохода и регулярность выплат, похожая на зарплату.
Помимо качественных признаков есть и количественный порог. Основанием для проверки трудовой инспекции служит ситуация, когда компания или ИП взаимодействует более чем с 35 самозанятыми за год, у каждого из которых среднемесячный доход превышает 35 000 рублей, сотрудничество длится больше трёх месяцев, а доля заработка от этого одного заказчика составляет 75% и более от общего дохода исполнителя.
- Устойчивость. Договор продлевается месяц за месяцем без пересмотра условий, как будто человек в штате.
- Подчинение графику. Исполнитель обязан быть на месте в конкретные часы и соблюдать внутренний распорядок.
- Условия труда от заказчика. Рабочее место, оборудование, доступы предоставляет компания, а не сам самозанятый.
- Один источник дохода. У человека нет других заказчиков, и вся его выручка формально «предпринимательская», а по сути — зарплата.
- Регулярность выплат. Суммы стабильны из месяца в месяц и не привязаны к конкретному результату.
Новые критерии Минтруда: приказ № 685н с января 2026 года
Приказ Минтруда № 40н задал ещё один порог, более жёсткий по числу людей, но с другими условиями: если компания взаимодействует более чем с 10 самозанятыми в квартал, каждому из которых выплачивает свыше 25 000 рублей в месяц, и при этом у этих людей есть трудовые договоры в другом месте — это тоже основание для внимания трудовой инспекции. Этот критерий не заменяет порог в 35 человек, а действует параллельно с ним.
Приказ № 685н, вступивший в силу 10 января 2026 года, сам по себе не меняет числовые пороги, но расширяет полномочия Роструда: теперь по этим признакам можно назначать внеплановую проверку работодателя без дополнительного повода. На практике это значит, что компании с большим числом самозанятых стоит воспринимать оба приказа не как разовое требование, а как постоянно действующий фильтр, под который её могут проверить в любой момент.
Что это значит для бизнеса
Что это значит для бизнеса
Если компания привлекает самозанятых десятками и держит их на постоянной основе с фиксированным графиком — это ровно тот случай, когда договоры стоит пересмотреть до, а не после проверки. Особенно если доход исполнителя больше чем на три четверти состоит из выплат от одного заказчика: этот критерий прямо назван в материалах контролирующих органов как повод для проверки.
Для ИП и ООО последствия переквалификации формально одинаковы по Налоговому кодексу — доначисление НДФЛ и штраф по статье 123 НК. Но на практике для ИП это удар по личным деньгам, потому что предприниматель отвечает по обязательствам своим имуществом без разделения на «бизнес» и «личное», тогда как в ООО доначисления ложатся на юрлицо, а до личной ответственности директора или учредителя дело доходит реже и по отдельным основаниям.
Малому бизнесу с одним-двумя подрядчиками на разовых задачах — например, дизайнер для одного макета или мастер для разовой уборки — паниковать не стоит: описанные количественные критерии на такие случаи не рассчитаны. Но качественные признаки — график, рабочее место, регулярность — действуют независимо от числа исполнителей, и здесь ошибку чаще всего совершают именно небольшие компании, которые формулируют договор «под самозанятого», а фактически платят человеку как штатному сотруднику.
Цена переквалификации
Штрафы и доначисления при переквалификации договора
Если налоговая переквалифицирует договор с самозанятым в трудовой, компании доначисляют НДФЛ и штраф по статье 123 НК РФ — 20% от суммы налога, который нужно было удержать и перечислить. Этот штраф не уменьшается на сумму НПД, которую самозанятый уже заплатил с тех же выплат: закон не признаёт зачёт автоматическим.
Отдельная неприятность в том, что налог, который компания как налоговый агент не удержала вовремя, придётся заплатить за счёт собственных средств — это прямо следует из пункта 10 статьи 226 НК РФ. То есть при переквалификации бизнес рискует заплатить дважды: штраф плюс сам налог, не переложив его на исполнителя задним числом.
Можно ли зачесть уплаченный НПД в счёт НДФЛ — позиция Верховного суда
Здесь есть деталь, которая редко попадает в общие обзоры для бизнеса. Верховный Суд РФ определил, что автоматический зачёт уплаченного НПД в счёт доначисленного НДФЛ при переквалификации договора невозможен без волеизъявления самого плательщика НПД — то есть самозанятого. Компания не может просто «перекинуть» уже уплаченный налог самозанятого себе в зачёт доначислений.
При этом, согласно сложившейся судебной практике, налоговая инспекция при расчёте недоимки по НДФЛ обязана выяснить позицию самозанятого о возможном зачёте — это не право компании требовать зачёт, а обязанность инспекции запросить мнение конкретного человека. На практике это означает, что итоговая сумма доначисления может зависеть от того, согласится ли бывший исполнитель написать соответствующее заявление, а заставить его сделать это компания не может.
Как составить договор без рисков
Как оформить договор с самозанятым, чтобы снять признаки трудовых отношений
Договор с самозанятым должен исключать признаки трудовых отношений: подчинение внутреннему распорядку, регулярные фиксированные выплаты, постоянное рабочее место, оклад вместо оплаты за результат и отсутствие у исполнителя предпринимательского риска. Это не формальность — именно эти признаки суды и налоговая читают в первую очередь при спорах о переквалификации.
При оформлении договора ГПХ важно чётко описать предмет договора и результат, за который платят, а не процесс работы, установить оплату именно за конкретный результат, оформлять акты сдачи-приёмки по каждому этапу и сохранять чеки об уплате НПД. Отдельное правило касается бывших сотрудников: компания не вправе заключать договор с бывшим работником как с самозанятым, если он уволился менее двух лет назад — этот запрет закрывает самую распространённую схему «уволили и наняли обратно».
Если среди исполнителей есть иностранные самозанятые, добавляется миграционная обязанность: при заключении договора с самозанятым иностранцем компания обязана уведомить Управление по вопросам миграции МВД в течение трёх рабочих дней с даты подписания договора. Для таких исполнителей действует тот же лимит дохода — 2,4 млн рублей в год, при превышении которого налоговая пересчитает налог, а статус самозанятого будет утрачен.
Документы для проверки
Какие документы защищают компанию при проверке
Перед заключением договора компания может запросить у самозанятого выписку о статусе из приложения «Мой налог» — так проверяется факт постановки на учёт в ИФНС как плательщика НПД. Это несложное действие снимает первый и самый частый вопрос налоговой: а знал ли заказчик, с кем на самом деле имеет дело.
При разовой работе достаточным доказательством считается чек из «Мой налог» с реквизитами акта выполненных работ. Но если такого чека нет, при проверке ФНС вправе не признать расходы компании и доначислить НДФЛ, налог на прибыль и страховые взносы — сразу по трём основаниям. Аналогично ИФНС может исключить из расходов оплату работ без договора вообще, посчитав их экономически необоснованными, а заодно переквалифицировать отношения в трудовые из-за отсутствия надлежащего оформления.
Практический набор документов, который стоит собирать по каждому исполнителю: договор с чётким предметом и оплатой за результат, акт сдачи-приёмки, чек из «Мой налог» по каждой выплате и выписка о статусе самозанятого на дату заключения договора. Именно отсутствие одного из этих документов, а не «неправильный» текст договора, чаще всего становится поводом для доначислений на практике.
Больничные для самозанятых
Новая льгота: добровольные больничные для самозанятых через СФР
С 1 января 2026 года у самозанятых появилась возможность, которой раньше не было: добровольно зарегистрироваться в СФР и платить взносы, чтобы получать оплачиваемый больничный. Размер взноса зависит от выбранной страховой суммы — 1 344 рубля в месяц при страховой сумме 35 000 рублей или 1 920 рублей в месяц при 50 000 рублей.
Право на пособие по временной нетрудоспособности возникает не сразу, а через 6 месяцев регулярных платежей взносов в СФР. Подать заявление о добровольном страховании можно через приложение «Мой налог», портал Госуслуг или в отделениях СФР, и сделать это разрешается до 30 сентября 2027 года включительно.
Заказчику эта норма прямо ничего не стоит — платит взносы сам исполнитель. Но знать о ней стоит, потому что вопрос «а если я заболею» рано или поздно возникнет у любого самозанятого, с которым вы сотрудничаете долго, и лучше объяснить эту возможность заранее, чем потом разбираться со сдвинутыми сроками сдачи работы.
Роль электронного документооборота
Автоматизация документооборота как способ снизить риски
Когда компания работает с двумя-тремя самозанятыми, вести бумажный документооборот вручную не сложно. Когда речь о десятках исполнителей, риск потерять чек или забыть попросить акт становится не гипотетическим, а реальным — и, как видно из предыдущих глав, именно отсутствие чека или акта чаще всего становится формальным поводом для доначислений при проверке.
Системы электронного документооборота решают именно эту техническую задачу: хранят чеки из «Мой налог», акты и договоры в одном месте и не дают забыть подписать документ вовремя. Одни сервисы поддерживают сразу несколько видов электронной подписи — простую, неквалифицированную и квалифицированную — для подписания неформализованных документов с физлицами и самозанятыми. Другие интегрированы напрямую с налоговым режимом «Самозанятые» и позволяют исполнителю отправить чек прямо из сервиса, не требуя от него КЭП или регистрации на Госуслугах — достаточно телефона или email.
Важно понимать: ЭДО автоматизирует хранение и обмен документами, но не делает договор юридически безупречным сам по себе. Если в самом договоре прописан фиксированный график и постоянное рабочее место, электронная подпись под ним не спасёт компанию от переквалификации — это тот случай, когда автоматизацию стоит внедрять уже после того, как договор проверен на признаки трудовых отношений, а не вместо этой проверки.
Частые вопросы
Частые вопросы про работу с самозанятыми
- Нужно ли указывать в договоре номер свидетельства о постановке на учёт как плательщика НПД? Прямого требования указывать номер в самом договоре нет, но факт статуса стоит проверить до подписания — для этого можно запросить у самозанятого выписку о статусе из приложения «Мой налог».
- Как часто налоговые органы проверяют работодателей, работающих с самозанятыми? Точной периодичности проверок в открытых источниках не приводится: приказ № 685н, действующий с 10 января 2026 года, лишь даёт Роструду основания для внеплановой проверки при совпадении с критериями риска, а не устанавливает график плановых визитов.
- Что делать с переплатой по НПД, если деньги вернули заказчику или ошиблись при вводе данных? Самозанятый вправе скорректировать уплаченный НПД на основании статьи 8 закона № 422-ФЗ. Зачесть эту переплату в счёт НДФЛ без согласия самого самозанятого нельзя — распорядиться суммой может только он сам, подав соответствующее заявление.
- Можно ли нанять бывшего штатного сотрудника как самозанятого сразу после увольнения? Нет: компания не вправе заключать договор с бывшим работником как с самозанятым, если он уволился менее двух лет назад.
- Чем рискует компания, если вообще не оформила договор с самозанятым? ИФНС вправе исключить такие расходы как экономически необоснованные и переквалифицировать отношения в трудовые, а без чека из «Мой налог» ещё и доначислить НДФЛ, налог на прибыль и страховые взносы.
Разберём вашу ситуацию
Разберём вашу схему работы с самозанятыми вместе
Понять, попадает ли конкретная компания под критерии риска — 35 самозанятых с доходом от 35 000 рублей в месяц или 10 самозанятых в квартал с выплатой свыше 25 000 рублей каждому, — проще всего на конкретных цифрах и договорах, а не на общих формулировках закона. Если у вас есть сомнения по действующим договорам ГПХ или вы планируете расширять сотрудничество с самозанятыми, бухгалтер или юрист «Актив Плюс» может посмотреть на ваши договоры, объёмы выплат и структуру заказчиков конкретного исполнителя.
Речь не о том, чтобы обещать отсутствие проверок или гарантированную экономию на налогах — таких обещаний в этой теме дать нельзя. Но разобрать вашу конкретную ситуацию, сверить формулировки договора с признаками трудовых отношений и понять, каких документов не хватает в архиве, — это вполне рабочая задача на одну консультацию.








































