
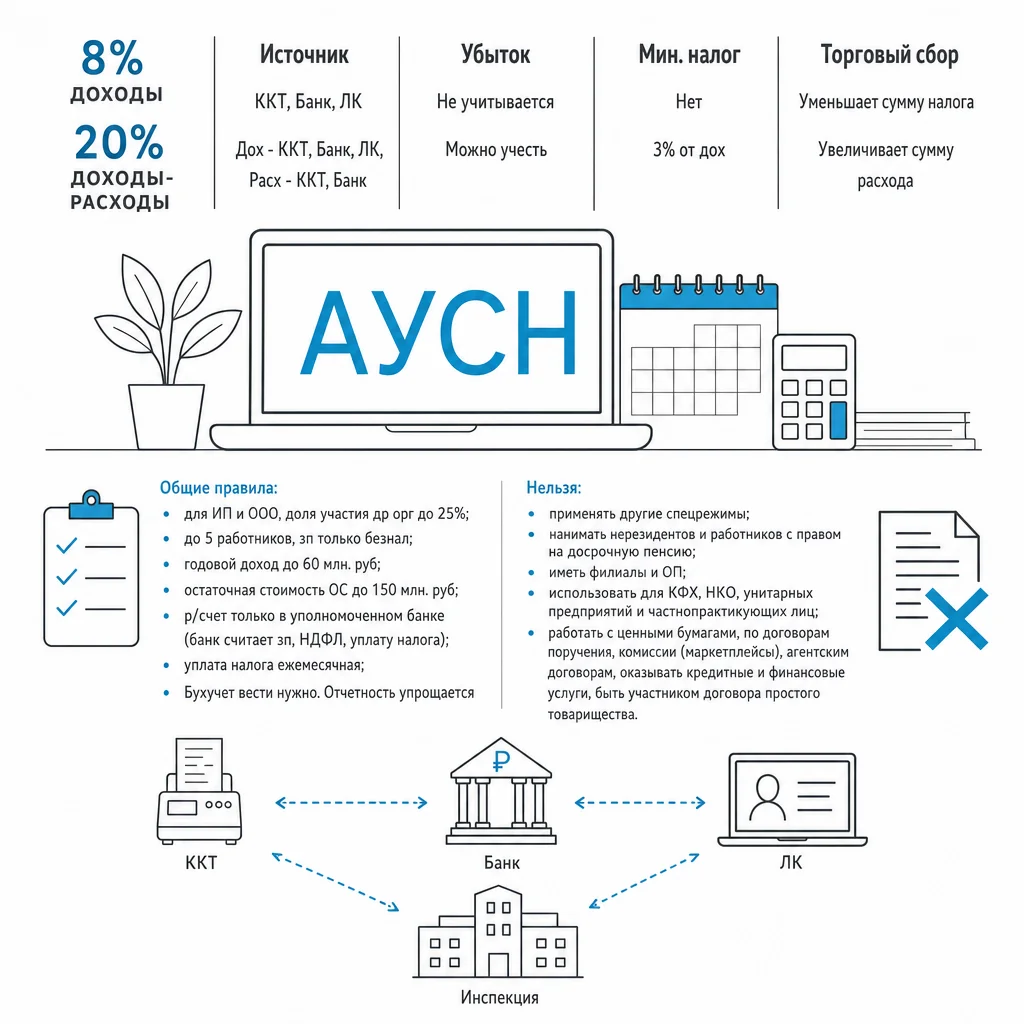
АУСН в 2025-2026 годах: суть режима, регионы и ставки налога
Суть режима
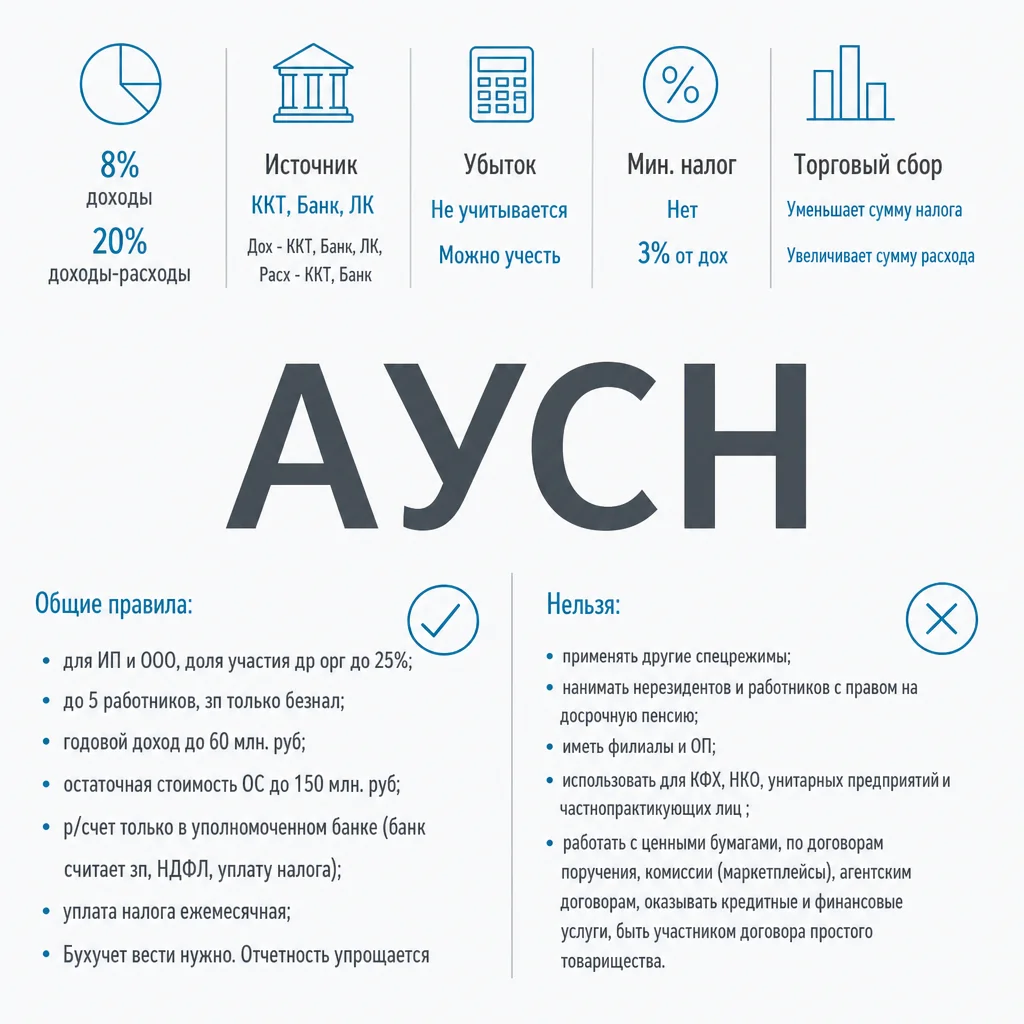
АУСН в двух словах: кто и зачем считает налог вместо вас
Автоматизированная упрощённая система налогообложения — режим, при котором сумму налога считает не бизнес, а инспекция: она берёт данные от уполномоченного банка и онлайн-кассы, а декларацию и книгу учёта доходов и расходов вести не нужно. Формально это эксперимент, который проводится по Федеральному закону от 25.02.2022 № 17-ФЗ с 1 июля 2022 года по 31 декабря 2027 года. Часть источников со ссылкой на закон от 29.10.2024 № 362-ФЗ говорит о продлении эксперимента до 2028 года при условии, что регион примет собственный закон о введении режима — эта версия расходится с прямой датой окончания 31 декабря 2027 года, и однозначно подтвердить продление на данный момент нельзя.
Для владельца бизнеса это означает главное: меньше бумажной работы, но больше зависимости от того, насколько корректно банк и касса передают данные в налоговую. Ошибка в выгрузке — это уже не ваша забота о расчёте, а ваша забота о том, чтобы её вовремя заметить.
Регионы эксперимента
География эксперимента: где АУСН доступна в 2025-2026 годах
Эксперимент стартовал 1 июля 2022 года всего в четырёх регионах: Москва, Московская область, Калужская область и Республика Татарстан. С 1 января 2025 года к ним добавились федеральная территория «Сириус» и город Байконур, а с 1 февраля 2025 года — Карелия, Марий Эл, Ненецкий автономный округ, Белгородская, Свердловская и Запорожская области.
С 1 января 2026 года список пополнили республики Алтай, Башкортостан, Дагестан, Тыва, Алтайский, Забайкальский, Красноярский и Пермский края, а также Архангельская, Волгоградская, Калининградская, Курская, Пензенская, Ростовская, Рязанская, Самарская и Херсонская области. С 1 февраля 2026 года режим ввели ещё в четырёх субъектах: Ивановской, Томской и Ярославской областях и в Чукотском автономном округе.
По состоянию на 2026 год есть и регионы-исключения: например, Нижегородская область в эксперимент пока не вошла. Здесь важная тонкость для ИП и для ООО: предприниматель может применять АУСН, даже если фактически работает в регионе без режима, — правило смотрит на его регистрацию по месту жительства. Организация так поступить не может: закон привязывает её право на АУСН к тому, что вся деятельность ведётся в границах региона-участника эксперимента. Это частая ошибка при выборе между ИП и ООО: собственник смотрит на список регионов и не учитывает, что для юрлица правило гораздо жёстче, чем для физлица-предпринимателя.
Ставки и бюджеты
Ставки, налоговый период и куда уходят деньги
На АУСН, как и на обычной упрощённой системе, есть два объекта налогообложения — но ставки выше, чем на классической УСН. Налоговый период — календарный месяц, а не год, платёж нужно внести не позднее 25 числа месяца, следующего за отчётным.
| Доходы | Доходы минус расходы | |
|---|---|---|
| Ставка | 8% | 20% |
| Минимальный налог | нет | 3% от доходов |
| Налоговый период | календарный месяц | |
| Срок уплаты | до 25 числа следующего месяца | |
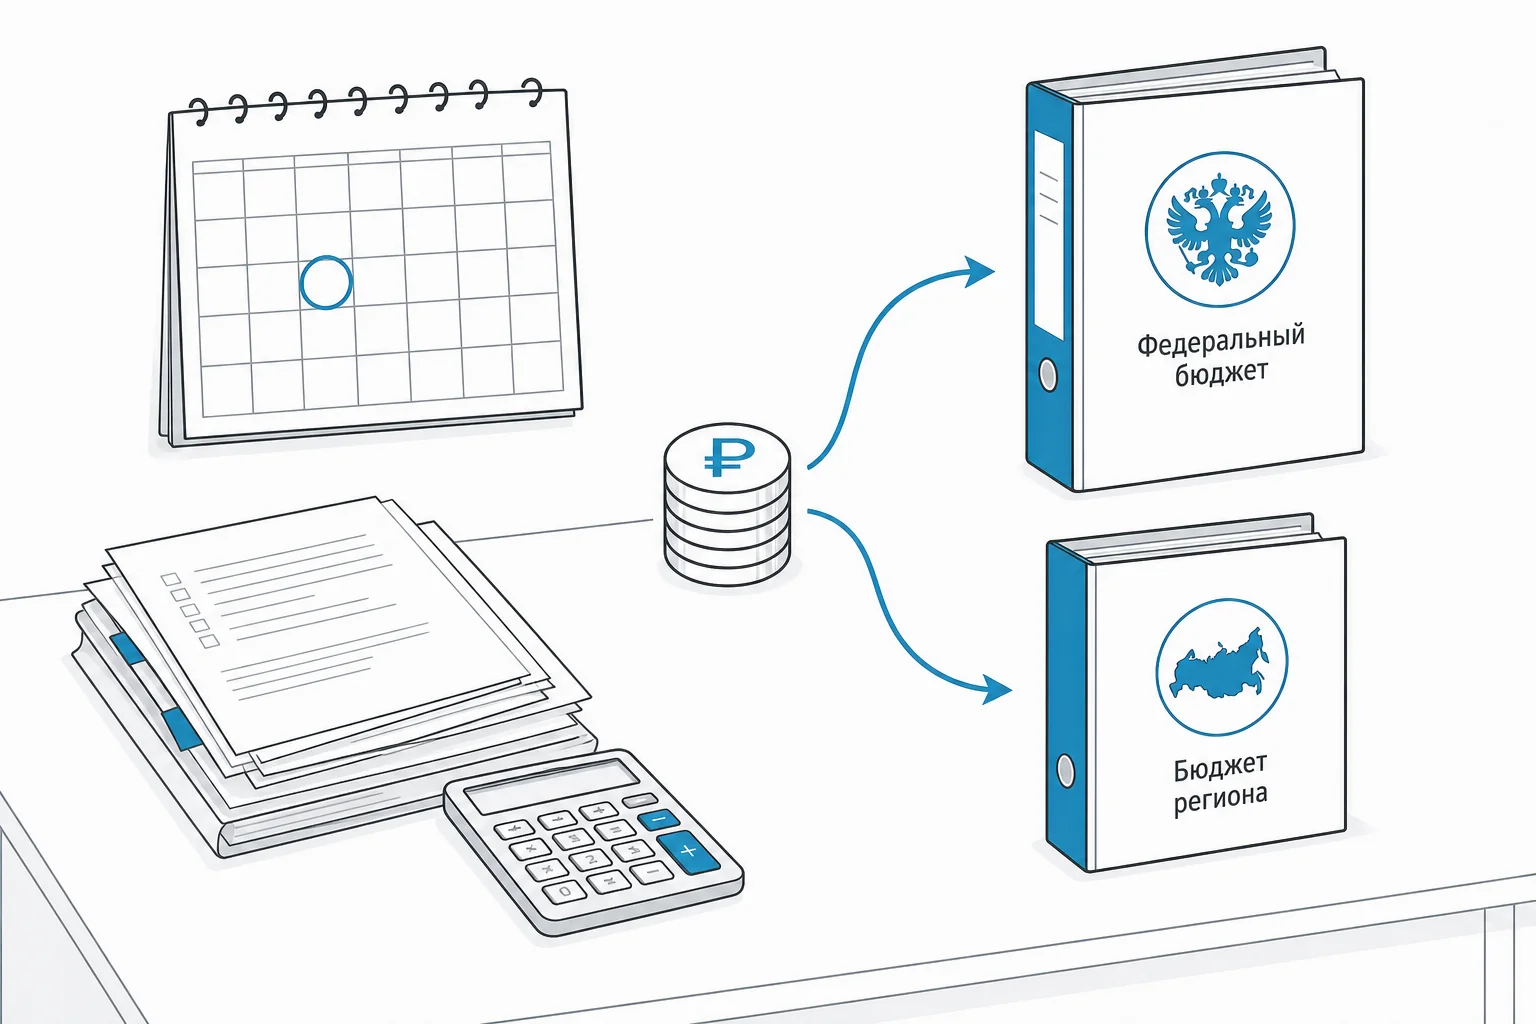
Из уплаченной суммы 46% поступает в федеральный бюджет, 54% — в бюджет региона. Для собственника бизнеса эта пропорция не влияет на сумму к уплате, но объясняет, почему региональные власти заинтересованы вводить режим у себя: часть налога остаётся на месте.
Лимиты применения
Лимиты: сколько можно зарабатывать, кого нанимать и на что тратить на основные средства
Годовой доход на АУСН не должен превышать 60 млн рублей — и, судя по действующему законодательству, этот лимит останется без изменений до конца эксперимента, то есть до 31 декабря 2027 года. При этом на Петербургском налоговом форуме 19 марта прозвучало предложение снизить порог до 20 млн рублей в 2026 году и до 15 млн рублей в 2027 году. В нормативных актах по состоянию на дату публикации это предложение не закреплено, поэтому ориентироваться стоит на действующую цифру в 60 млн рублей, а не на форумную инициативу.
- Численность — средняя не более 5 человек за налоговый период, то есть за месяц;
- Остаточная стоимость основных средств — не более 150 млн рублей, определяется по правилам бухучёта;
- Доля участия других организаций в уставном капитале — не более 25%.
На практике именно лимит по численности в 5 человек ломает планы чаще всего: компания растёт, нанимает шестого сотрудника — и в тот же месяц теряет право на режим. Проверять эту цифру нужно не раз в год, а по факту каждого месяца: на АУСН отступать некуда, лимит смотрят за налоговый период, а не за год в целом.
Кому режим закрыт
Кому АУСН закрыта: полный список ограничений
Перечень тех, кому режим недоступен, шире, чем на обычной УСН, и построен по видам деятельности и структуре бизнеса.
- Некоммерческие организации — исключены полностью, независимо от вида деятельности;
- Банки, страховые компании, ломбарды — исключены по типу деятельности;
- Производители подакцизных товаров и ювелирных изделий — не вправе применять режим;
- Компании с филиалами — структура бизнеса не подходит под требования эксперимента;
- Участники договоров простого товарищества и посредники — исключены из-за сложности учёта совместной деятельности;
- Майнинг цифровой валюты, её реализация и приобретение — отдельное ограничение, действующее с 1 января 2025 года.
Общая логика запретов простая: режим рассчитан на бизнес с прозрачными и однотипными операциями, которые легко разложить на доходы и расходы через банк и кассу. Как только в деятельности появляется посредничество, филиальная структура или сложные финансовые инструменты — автоматический расчёт налоговой перестаёт работать корректно, и законодатель просто закрывает доступ к режиму заранее.
Маркетплейсы
Продавцы на маркетплейсах и АУСН: что изменилось с 2025 года
До 2025 года любая работа по посредническим договорам закрывала доступ к АУСН, а торговля через маркетплейсы почти всегда строится именно на таких договорах. С 1 января 2025 года правило смягчили: запрет остался только для тех, кто сам действует в интересах другого лица — то есть для комиссионеров, агентов и поверенных.
Владелец товара, который в отношениях с площадкой выступает как принципал, доверитель или комитент, применять АУСН теперь может. А вот сама площадка, работающая по агентской схеме или договору комиссии, под этот режим не подпадает — но это уже не проблема продавца, а особенность самой площадки. Продавцу на маркетплейсе стоит на этой неделе свериться с формулировкой своего договора: если он действительно продаёт собственный товар через посредника-площадку, а не оказывает посреднические услуги сам, дорога на АУСН для него открыта.
Банковский счёт
Расчётный счёт только в уполномоченном банке
Все расчётные счета плательщика АУСН должны быть открыты в кредитных организациях, включённых в реестр уполномоченных банков ФНС. Счета в остальных банках нужно закрыть до перехода на режим — это касается и вкладов, и депозитов. По состоянию на конец 2025 года в этот реестр входило 15 банков, и список пополняется по мере того, как новые кредитные организации проходят аккредитацию у ФНС.
Именно банк — техническая основа автоматического расчёта: он передаёт инспекции данные о движении средств по счёту, размечая операции как относящиеся или не относящиеся к налоговой базе. Из этого вытекает практический риск: если компания открыла новый счёт для конкретной сделки в неаккредитованном банке и забыла об этом, налоговая база может исказиться уже в следующем расчётном месяце. Проверять список действующих счетов и их банков стоит не реже раза в квартал, а не только при переходе на режим.
Что это значит для бизнеса
Что это значит для бизнеса
Для микробизнеса с однотипными операциями через кассу и один расчётный счёт АУСН реально снимает часть нагрузки: не нужно вести КУДиР, сдавать декларацию по налогу, а по некоторым отчётам, завязанным на выплаты физлицам, обязанности переходят к банку. Это прежде всего выигрыш для ИП без сотрудников или с минимальным штатом, у которого всё уже крутится через один аккредитованный банк.
Для компании со сложной структурой расчётов — несколькими счетами, филиалами, посредническими договорами или ростом штата ближе к границе в 5 человек — режим оборачивается не облегчением, а рисками: закрытие лишних счетов, потеря гибкости в выборе банка и постоянный контроль лимитов, малейшее превышение которых означает мгновенный переход на общую систему. Разница между ИП и ООО здесь принципиальна: организации ограничены географией деятельности, а не просто пропиской, и им сложнее удержаться в рамках требований при масштабировании.
Типичная ошибка — выбирать АУСН только по низким ставкам отчётности, не сверив заранее списки запрещённых видов деятельности и не оценив, готов ли бизнес держать оборот в границах 60 млн рублей в год и штат в пределах 5 человек постоянно, а не в моменте перехода.
Взносы ИП
Взносы и налоги ИП на АУСН в 2026 году
Фиксированный взнос на травматизм для плательщиков АУСН в 2026 году составляет 2959 рублей в год. Платить его нужно не единовременно, а ежемесячно — по 246,58 рубля до 15 числа каждого месяца.
Отдельное условие действует для ИП, занимающихся частной практикой: с дохода от такой деятельности, превышающего 300 000 рублей в год, начиная с 2026 года нужно дополнительно платить 1% страховых взносов на пенсионное страхование. Это условие стоит держать в голове тем предпринимателям, у кого помимо основной деятельности на АУСН есть частная практика — суммировать доходы для расчёта этого 1% придётся отдельно.
Переход на режим
Как перейти на АУСН и сменить объект налогообложения
Заявление о переходе подаётся только в электронном виде — либо через личный кабинет налогоплательщика на сайте ФНС, либо через интернет-банк уполномоченной кредитной организации. Бумажного варианта уведомления для этого режима не предусмотрено.
Объект налогообложения — «доходы» или «доходы минус расходы» — можно менять не чаще раза в год. Для перехода на новую схему с 1 января следующего года уведомление нужно подать до 31 декабря текущего. Тем, кто планирует смену объекта на 2027 год, стоит поставить себе напоминание уже сейчас: 31 декабря — крайний, а не рекомендуемый срок, и в последний рабочий день перед праздниками личный кабинет и банковские сервисы бывают перегружены.
Частые вопросы
АУСН: коротко на частые вопросы
Сколько компаний и ИП уже применяют АУСН?
По данным ФНС, на февраль 2026 года на режиме находилось около 360 тысяч плательщиков — это примерно в 10 раз больше, чем в предыдущие периоды эксперимента.
Правда ли, что лимит доходов снизят до 20 млн рублей?
Такое предложение прозвучало на Петербургском налоговом форуме 19 марта, но в действующем законодательстве оно не закреплено. Пока лимит — 60 млн рублей, и он зафиксирован до конца эксперимента.
Что будет, если превысить лимит по численности в 5 человек?
Компания или ИП теряют право на АУСН и переходят на другой режим налогообложения — этот переход нужно отследить и оформить самостоятельно, автоматически он оформляется не для всех сценариев одинаково.
Может ли ИП применять АУСН, если ведёт бизнес не в регионе эксперимента?
Да, если ИП официально зарегистрирован по месту жительства в регионе, где режим введён. Для организаций это правило не действует: у них вся деятельность должна вестись в границах региона-участника.
Продлят ли эксперимент дольше 2027 года?
Однозначного ответа нет. Базовый срок по закону — до 31 декабря 2027 года, но отдельные источники со ссылкой на закон от 29.10.2024 № 362-ФЗ говорят о возможном продлении до 2028 года при условии регионального закона. Ориентироваться на продление как на факт пока преждевременно.
Решение под ваш бизнес
Стоит ли переходить на АУСН именно вам
Однозначного ответа «да» или «нет» тут не существует: режим выгоден одним и рискован для других в зависимости от структуры бизнеса, оборота, числа сотрудников и того, сколько банков вы сейчас используете. Прежде чем подавать уведомление, стоит честно сверить свои показатели с лимитами по доходу, штату и остаточной стоимости основных средств — и с тем, готовы ли вы держаться в этих рамках не разово, а на всё время применения режима.
Если хотите разобраться, подходит ли АУСН именно вашему ИП или ООО — с учётом региона регистрации, структуры счетов и планов по найму, — обсудите ситуацию с бухгалтером «Актив Плюс». Это разговор без готовых обещаний экономии, но с конкретным расчётом под вашу конкретную деятельность.








































