
НДС на УСН в 2026 году: пороги освобождения и ставки налога
С 2025 года компании и предприниматели на упрощённой системе налогообложения формально стали плательщиками НДС. Но в 2026 году для большинства из них действует автоматическое освобождение — при условии, что доход не превышает установленный порог. Разбираемся, кого коснулись изменения, как считать лимит и какую ставку выбрать, если освобождение уже не действует.
Что изменилось
НДС на УСН в 2026 году: что изменилось и кого касается
С 2025 года организации и индивидуальные предприниматели на упрощённой системе налогообложения официально признаются плательщиками НДС. Это касается обоих объектов налогообложения — «Доходы» и «Доходы минус расходы», а сам НДС начисляется дополнительно к налогу по УСН, а не заменяет его.
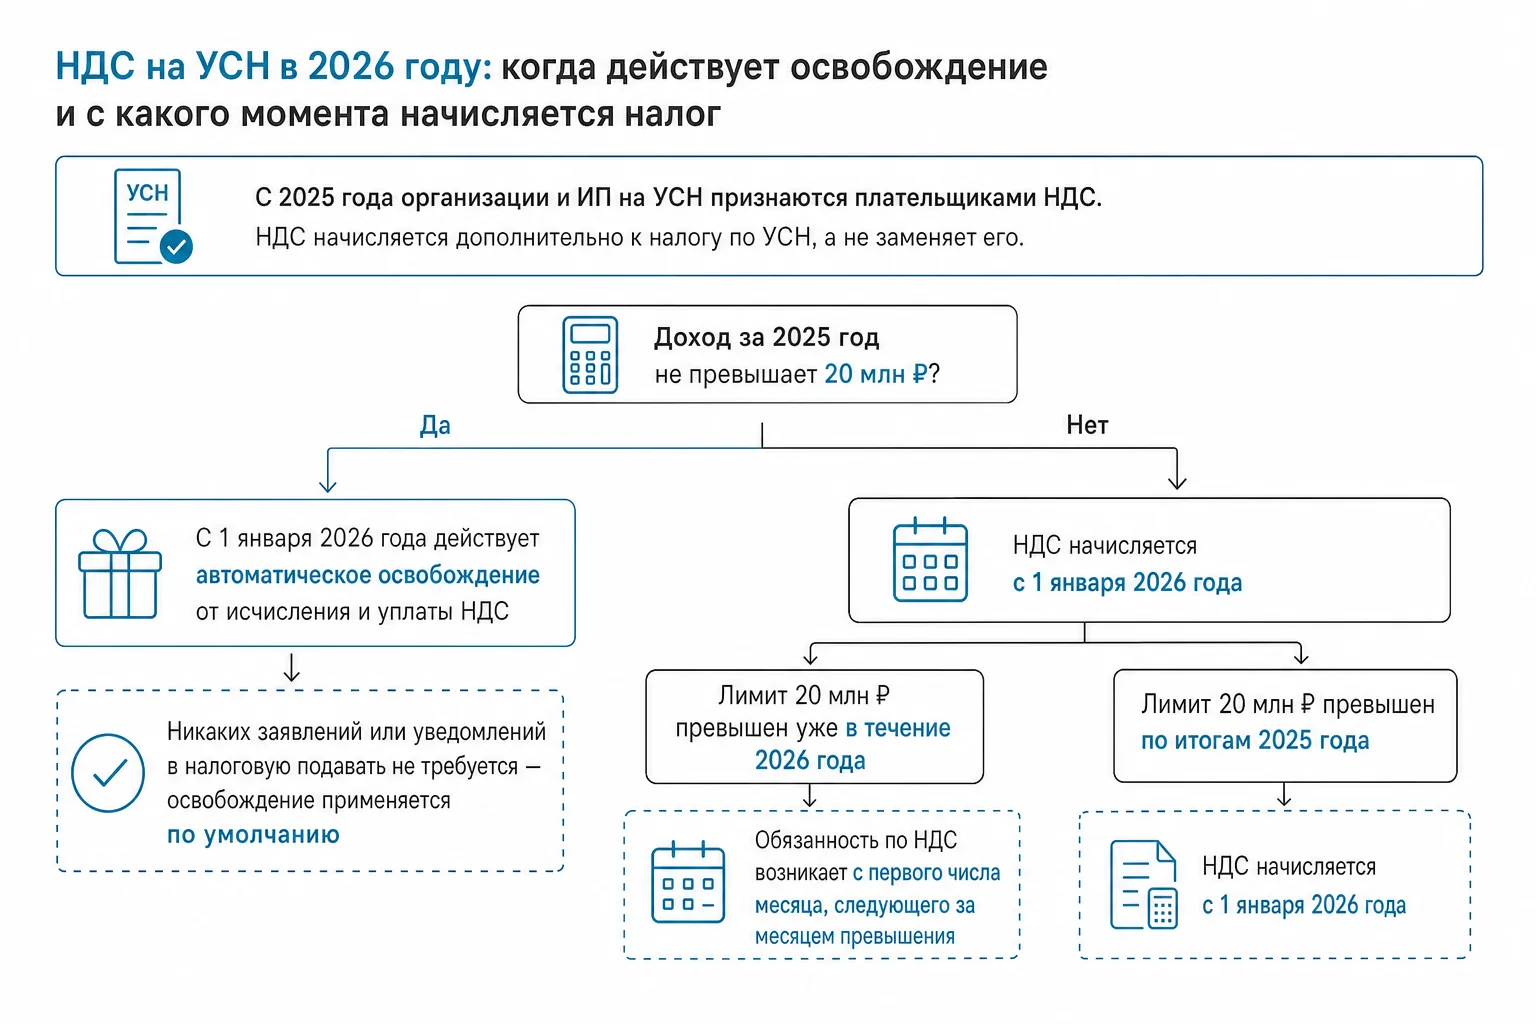
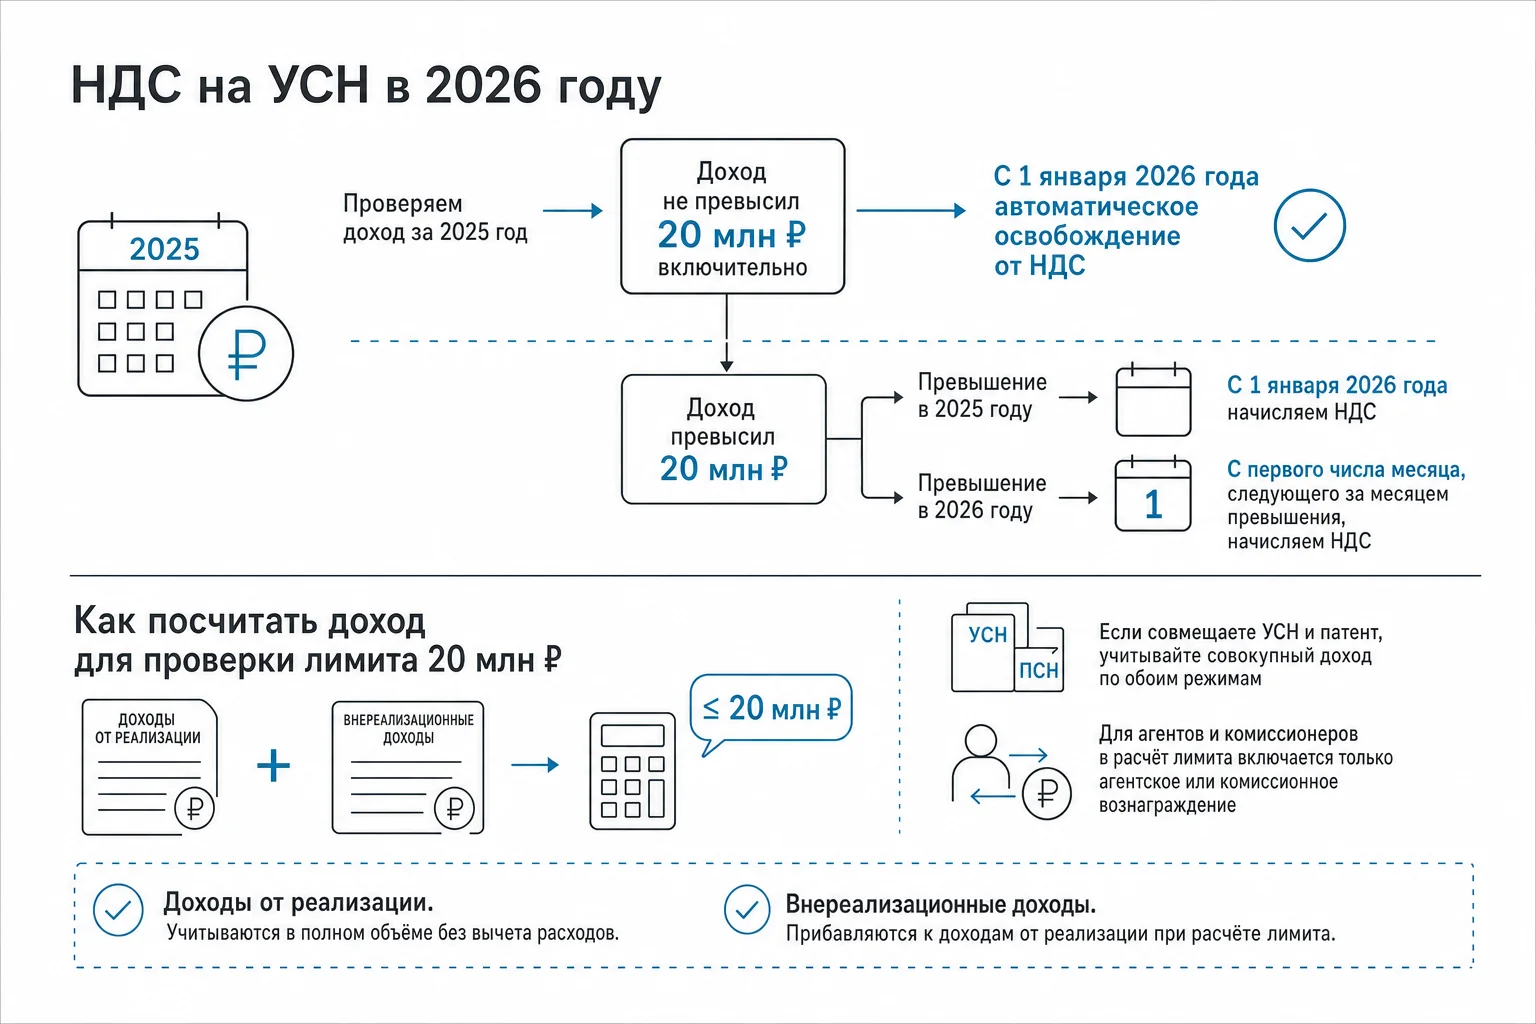
При этом для 2026 года предусмотрено важное исключение: если доход бизнеса за 2025 год не превысил 20 млн ₽ включительно, с 1 января 2026 года действует автоматическое освобождение от исчисления и уплаты НДС. Никаких заявлений или уведомлений в налоговую подавать не требуется — освобождение применяется по умолчанию, исходя из данных о доходе.
Если доход за 2025 год превысил 20 млн ₽, НДС начисляется с 1 января 2026 года. Если же лимит превышен уже в течение 2026 года, обязанность по НДС возникает позже — с первого числа месяца, следующего за месяцем превышения. Подробнее об этом — в отдельной главе ниже.
Проверка лимита
Как посчитать доход для проверки лимита 20 млн ₽
Порядок расчёта дохода для проверки лимита определяется статьёй 346.15 НК РФ. В расчёт включают доходы от реализации и внереализационные доходы — их складывают между собой. Расходы при этом сумму не уменьшают, и это правило одинаково действует как для объекта «Доходы», так и для объекта «Доходы минус расходы».
Если бизнес совмещает УСН и патентную систему, для проверки порога учитывается совокупный доход по обоим режимам одновременно. А для агентов и комиссионеров действует особое правило: в расчёт лимита включается не вся сумма сделки, а только агентское или комиссионное вознаграждение.
- Доходы от реализации. Учитываются в полном объёме без вычета расходов.
- Внереализационные доходы. Прибавляются к доходам от реализации при расчёте лимита.
- Совмещение с патентом. Доходы по обоим режимам суммируются.
- Агентские и комиссионные договоры. В доход включается только вознаграждение посредника.
Важно не путать два разных лимита. Порог в 20 млн ₽ касается только освобождения от НДС. Его превышение само по себе не означает утрату права на УСН — это отдельное основание, которое запускает обязанность исчислять и платить налог на добавленную стоимость.
Превышение в течение года
Лимит превышен в течение 2026 года: с какого момента считать НДС
Если по итогам 2025 года доход не превысил 20 млн ₽, но в течение 2026 года накопленный доход всё же перешагнул эту отметку, освобождение прекращает действовать. Обязанность по НДС возникает не с начала года и не только с суммы превышения — с первого числа месяца, следующего за месяцем, в котором лимит был превышен.
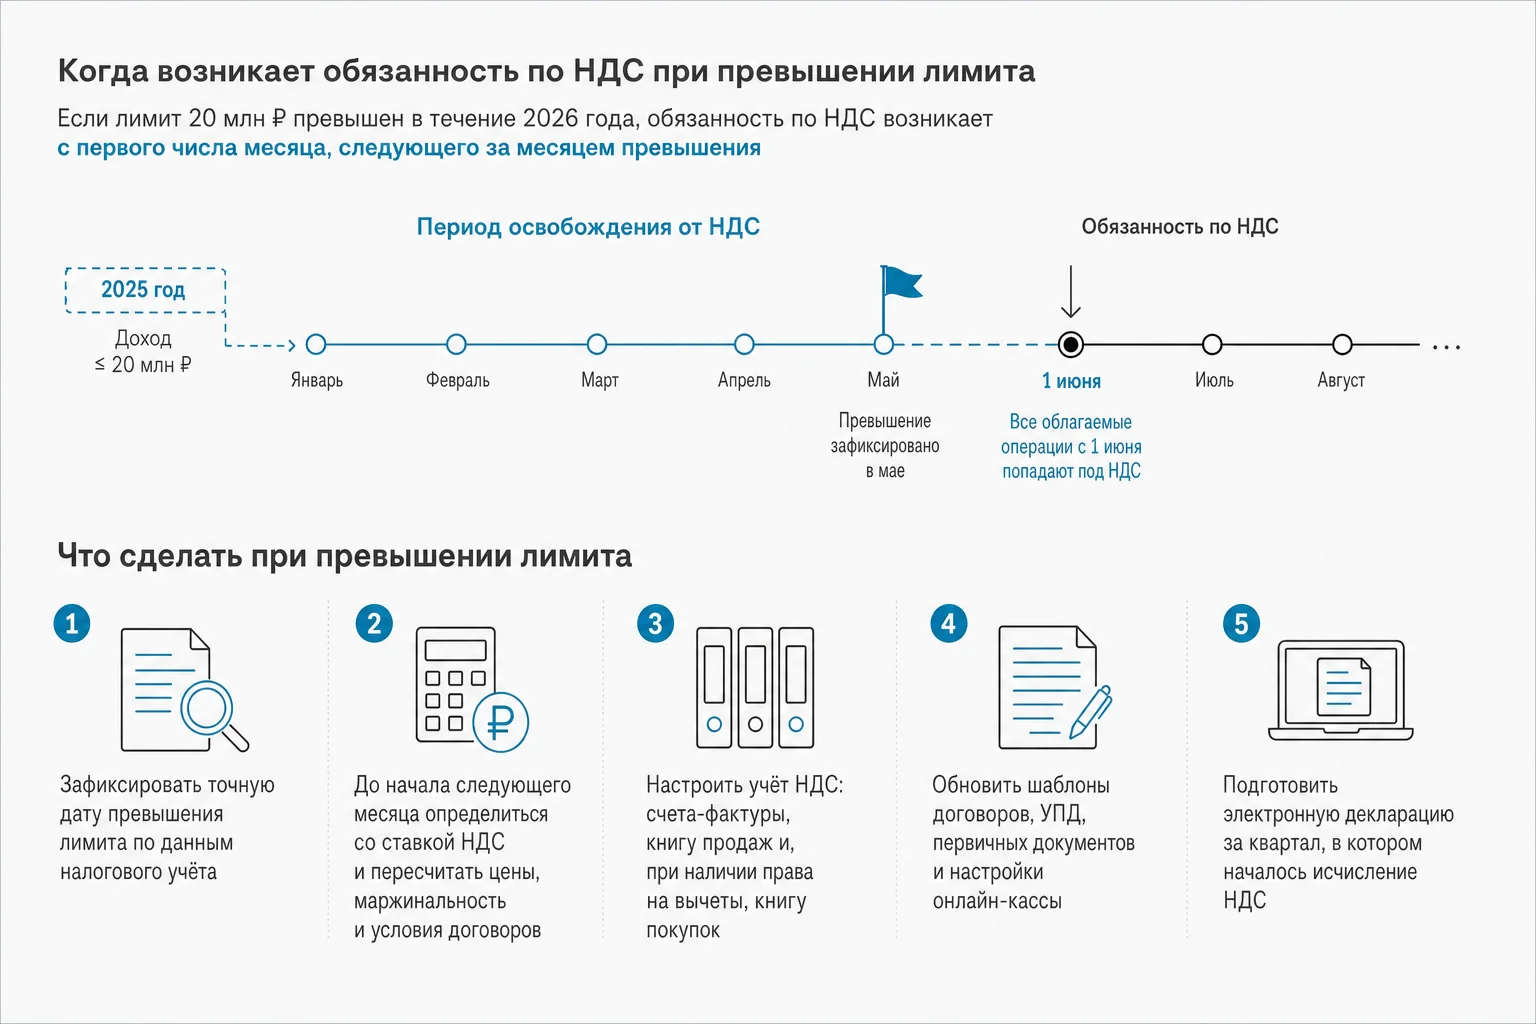
Например, если превышение зафиксировано в мае, операции за январь–май остаются в периоде освобождения и НДС по ним не начисляется. А вот все облагаемые операции с 1 июня уже попадают под налог. Это принципиальный момент — многие ошибочно пытаются пересчитать налог с начала года или только с той части дохода, которая превысила порог.
- 1. Зафиксировать точную дату превышения лимита по данным налогового учёта.
- 2. До начала следующего месяца определиться со ставкой НДС и пересчитать цены, маржинальность и условия договоров.
- 3. Настроить учёт НДС: счета-фактуры, книгу продаж и, при наличии права на вычеты, книгу покупок.
- 4. Обновить шаблоны договоров, УПД, первичных документов и настройки онлайн-кассы.
- 5. Подготовить электронную декларацию за квартал, в котором началось исчисление НДС.
Отдельное внимание стоит уделить авансам и длящимся договорам. Налоговая база по НДС возникает по более ранней из двух дат — либо в момент отгрузки, либо в момент получения аванса. Если договорная цена изначально не была увеличена на сумму налога, НДС обычно приходится выделять расчётной ставкой из уже согласованной суммы, что напрямую снижает маржу.
Ставки НДС
Ставки НДС на УСН: 5%, 7% или 22%
Плательщик НДС на УСН в 2026 году выбирает один из двух путей: специальные пониженные ставки 5% и 7% без обычного права на вычет входного НДС, либо общеустановленные ставки 22%, 10% или 0% с полноценными вычетами по правилам главы 21 НК РФ. Стоит учитывать, что распространённая формулировка «ставки 5, 7, 20» уже устарела — 20% применялась до 2026 года, а к операциям с 1 января 2026 года в общем случае применяется ставка 22%.
| Ставка | Порог по доходу | Вычет входного НДС | Кому подходит |
|---|---|---|---|
| 5% | При старте с 01.01.2026: доход за 2025 год свыше 20 млн ₽, но не выше 250 млн ₽. В течение 2026 года — до 272,5 млн ₽ включительно. | Нет, кроме отдельных случаев — например, НДС с аванса при последующей отгрузке. | Бизнесу с небольшой долей закупок с НДС и клиентами, для которых важна невысокая цена. |
| 7% | При старте с 01.01.2026: доход за 2025 год свыше 250 млн ₽, но не выше 450 млн ₽; либо после превышения 272,5 млн ₽ в течение 2026 года и до общего лимита УСН 490,5 млн ₽. | Нет, кроме отдельных вычетов, предусмотренных главой 21 НК РФ. | Бизнесу, который сохраняет право на УСН при более высоком доходе и не получает большой выгоды от входного НДС. |
| 22% 10% или 0% для отдельных операций |
Можно выбрать вместо специальной ставки, пока сохраняется право на УСН. Предельный доход для УСН в 2026 году — 490,5 млн ₽. | Да, при выполнении условий главы 21 НК РФ. | B2B-бизнесу с заметной долей закупок с НДС и клиентами — плательщиками НДС. |
Пороговые значения 272,5 млн ₽ и 490,5 млн ₽ рассчитаны с применением коэффициента-дефлятора 1,090, установленного на 2026 год.
Если цена товара или услуги указана без налога, НДС начисляется сверху: налоговая база умножается на ставку. Например, при базе 1 000 000 ₽ и ставке 5% сумма НДС составит 50 000 ₽, а итоговая цена — 1 050 000 ₽. Если же цена уже включает налог или речь идёт об авансе, применяется расчётная ставка: 5/105, 7/107, 22/122 или 10/110. Так, из суммы 1 050 000 ₽ при ставке 5% нужно выделить те же 50 000 ₽ НДС.
Выбранная ставка применяется единообразно ко всем облагаемым операциям — назначить разным покупателям разные ставки в зависимости от их статуса нельзя.
Как выбрать между спецставкой без вычетов и общей ставкой 22% с вычетами
Универсально выгодной ставки не существует. Сравнивать нужно не только процент налога, но и итоговую налоговую нагрузку, конечную цену для клиента и долю входного НДС в структуре расходов.
- Ставки 5% или 7%. Чаще подходят, если основная часть затрат — это зарплата, аренда без НДС или закупки у поставщиков, освобождённых от налога, а покупатели не принимают НДС к вычету. Такая ставка не даёт права на обычный вычет входного налога — он просто включается в стоимость покупок.
- Общая ставка 22%. Может оказаться выгоднее при большой доле закупок с НДС и работе с B2B-клиентами, которые сами принимают налог к вычету. В этом случае исходящий НДС уменьшается на подтверждённый входной.
Для взвешенного решения стоит собрать прогноз минимум по четырём параметрам: продажи без НДС, входной НДС по закупкам, доля клиентов — плательщиков НДС и возможность повысить договорную цену. После этого имеет смысл посчитать оба сценария в разрезе по кварталам.
Отдельно стоит учитывать срок применения выбранной ставки. Специальные ставки обычно применяются последовательно в течение 12 кварталов. Для тех, кто впервые выбрал 5% или 7% именно в 2026 году, предусмотрено исключение: отказаться от спецставки можно в течение четырёх последовательных кварталов, начиная с квартала её первого декларирования.
Новые обязанности
Новые обязанности: счета-фактуры, книги и декларация
После прекращения освобождения у бизнеса появляется полноценный контур учёта НДС. Важно понимать: выбор объекта УСН «Доходы» никак не упрощает эти обязанности — они одинаковы для обоих объектов.
- Счета-фактуры. При отгрузке и при получении аванса их нужно выставлять в течение пяти календарных дней. При продажах физическим лицам счета-фактуры обычно не выставляются, а для книги продаж можно оформить сводный документ.
- Книга продаж. В ней регистрируются выставленные счета-фактуры и сводные документы; данные из неё попадают в раздел 9 декларации.
- Книга покупок. Ведётся, если есть право на вычеты; сведения переносятся в раздел 8 декларации.
- Декларация по НДС. Налоговый период — квартал. Декларация представляется только в электронном виде через оператора ЭДО не позднее 25-го числа месяца, следующего за кварталом.
- Уплата через ЕНП. НДС за квартал перечисляется равными долями не позднее 28-го числа каждого из трёх месяцев, следующих за кварталом.
Пока действует освобождение, перечисленные обязанности обычно не возникают. Но если освобождённый бизнес всё же выставит счёт-фактуру с выделенной суммой НДС, эту сумму придётся заплатить в бюджет, а декларацию — представить в налоговую.
Частые ошибки
Ошибки, которые дорого стоят при переходе на НДС
Переход на уплату НДС на УСН связан с рядом типичных промахов, которые заметно увеличивают налоговую нагрузку или создают риски при проверке.
- Отслеживают только поступления на расчётный счёт и упускают внереализационные доходы или доход при совмещении УСН с патентом.
- Начисляют НДС только на сумму, превышающую 20 млн ₽. Правильно — на все облагаемые операции с первого числа следующего месяца.
- Продолжают применять устаревшую ставку 20% вместо действующей общей ставки 22% для операций 2026 года.
- Выбирают ставку 5% исходя только из её величины, не сравнив итоговую нагрузку со ставкой 22% с учётом вычета входного НДС.
- Не пересматривают условия договоров: если цена изначально не увеличена на сумму НДС, налог приходится выделять из неё, а маржа снижается.
- При ставках 5% или 7% ошибочно принимают к вычету весь входной НДС, хотя обычного права на такой вычет в этом случае нет.
- Забывают восстановить ранее принятый к вычету НДС при переходе с ОСНО на освобождение или на специальные ставки.
- Не успевают обновить учётную систему, шаблоны УПД, настройки кассы и электронный документооборот к дате начала начисления налога.
Практические выводы
Что это значит для бизнеса
Если доход бизнеса за 2025 год не превышает 20 млн ₽ и не приближается к этой отметке в течение 2026 года, для него формально ничего не меняется: освобождение действует автоматически, а привычный документооборот сохраняется без счетов-фактур, книг и деклараций по НДС.
Если же доход превысил порог или близок к нему, стоит заранее пересмотреть цены и условия договоров — особенно в части того, включена ли в них сумма налога. Дополнительно важно сверить авансы и длящиеся контракты, чтобы не столкнуться с необходимостью выделять НДС из уже согласованной суммы задним числом.
Для бизнеса, который выбирает между специальными ставками 5–7% и общей ставкой 22%, ключевым шагом становится сравнение сценариев по конкретным цифрам: структуре закупок, доле клиентов-плательщиков НДС и возможности пересмотреть цену для конечного покупателя.
Вопросы и ответы
Вопросы и ответы про НДС на УСН в 2026 году
Нужно ли подавать уведомление об освобождении от НДС?
Нет. Если доход за 2025 год не превысил 20 млн ₽, освобождение действует автоматически с 1 января 2026 года, без подачи заявлений или уведомлений в налоговую.
Что будет, если освобождённый бизнес всё же выставит счёт-фактуру с НДС?
Указанную в счёте-фактуре сумму налога придётся уплатить в бюджет, а декларацию по НДС — представить, при этом права на вычет входного НДС такая операция не создаёт.
Теряется ли право на УСН при превышении лимита 20 млн ₽?
Нет. Превышение этого порога прекращает только освобождение от НДС, но само по себе не лишает права на упрощённую систему. Отдельный предельный доход для применения УСН в 2026 году составляет 490,5 млн ₽ — именно при его превышении право на режим утрачивается.
Можно ли выбрать общую ставку 22% ради вычетов, оставаясь на УСН?
Да. Плательщик НДС на УСН вправе применять общие ставки 22%, 10% или 0% и использовать вычеты по правилам главы 21 НК РФ. Отдельное уведомление о выборе ставки не требуется — она будет видна налоговой из декларации.
Что происходит с ранее принятым к вычету НДС при переходе с ОСНО на УСН?
При таком переходе нужно проверить ранее принятый к вычету входной НДС. Если на УСН применяется освобождение или ставки 5% и 7%, налог по товарам, услугам и основным средствам, которые будут использоваться в таких операциях, может потребоваться восстановить по правилам статей 145 и 170 НК РФ.
Разбор ситуации
Как разобраться со своей ставкой и не платить лишнего
Правила НДС на УСН выглядят логично на бумаге, но на практике выбор ставки, пересчёт цен и настройка учёта требуют внимательной работы с конкретными цифрами конкретного бизнеса. Ошибка в расчёте порога, выбор невыгодной ставки или пропущенное восстановление вычета могут стоить куда дороже, чем консультация до перехода.
Если вы хотите заранее сравнить сценарии по ставкам 5%, 7% и 22% применительно к своим показателям, а также подготовить документооборот и учёт к переходу, имеет смысл обсудить это с бухгалтером «Актив Плюс». Специалист поможет разложить цифры по полочкам, не давая пустых обещаний и гарантий, а показывая конкретные расчёты для вашей ситуации.








































