
Взносы ИП в 2026 году: как уменьшить налог на УСН и патенте
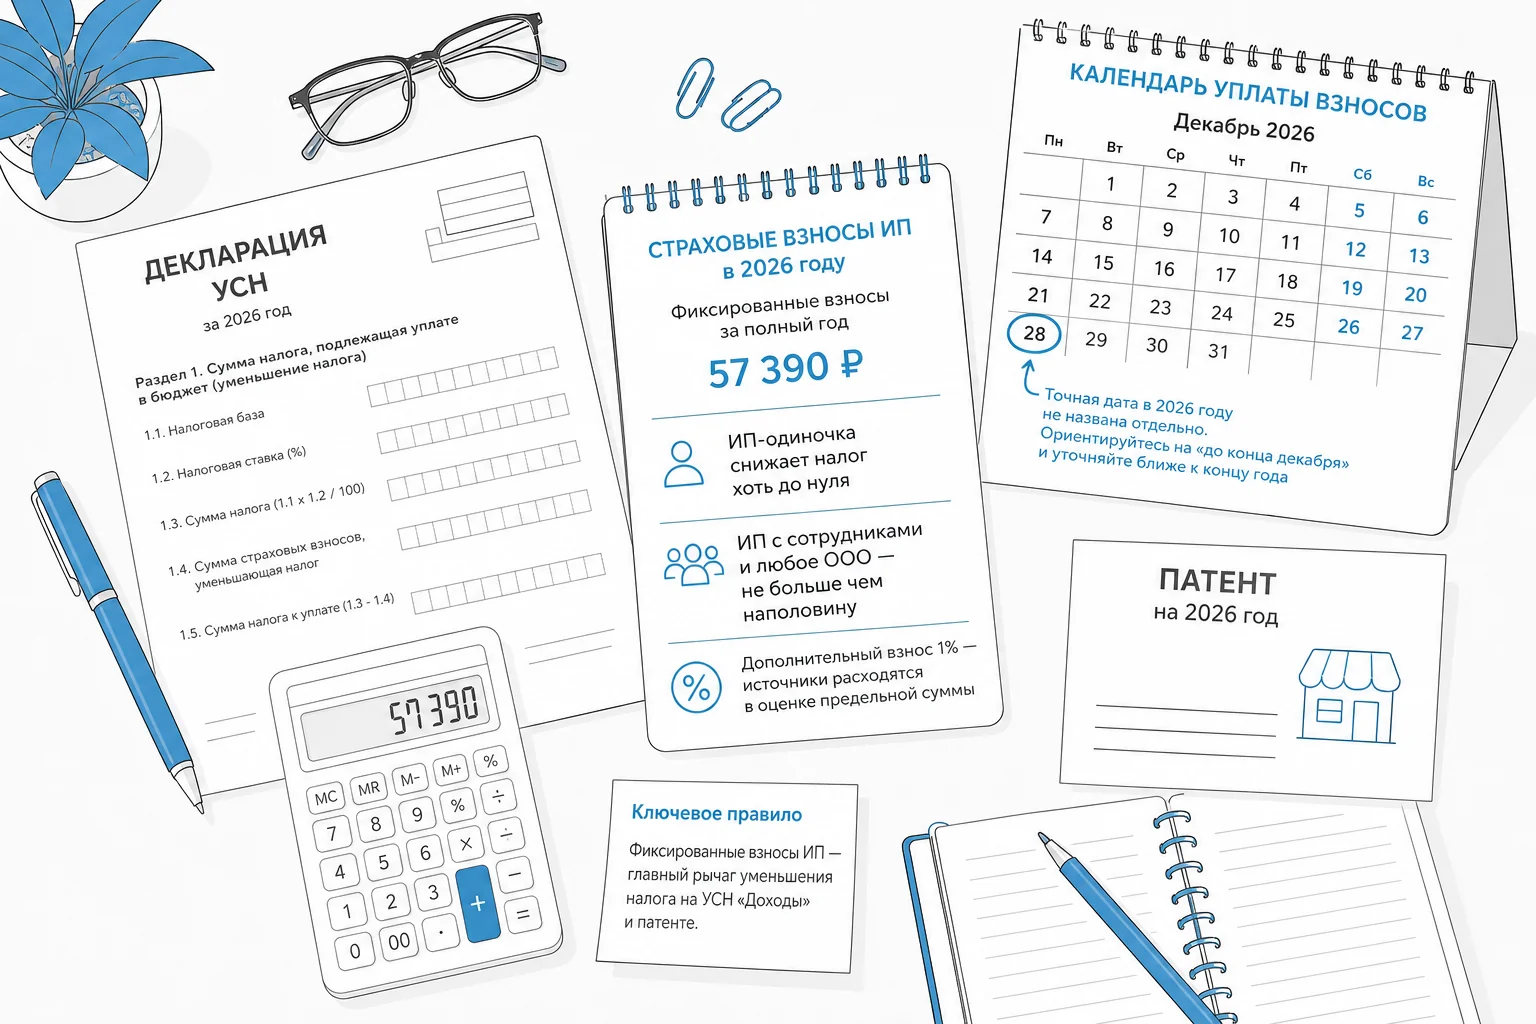
В 2026 году фиксированные страховые взносы ИП составляют 57 390 ₽, и это по-прежнему главный рычаг уменьшения налога на УСН «Доходы» и патенте. Но у правила есть развилки: ИП-одиночка снижает налог хоть до нуля, ИП с сотрудниками и любое ООО — не больше чем наполовину, а по дополнительному взносу 1% источники расходятся в оценке предельной суммы. Разберём, что из этого касается вашего бизнеса и где чаще всего теряют деньги из-за путаницы в датах.
Фиксированные взносы 2026
Сколько ИП должен заплатить фиксированных взносов в 2026 году
По состоянию на 2026 год фиксированные страховые взносы ИП за полный год составляют 57 390 ₽. Эту обязанность несут только предприниматели — статус ИП предполагает взносы «за себя» на пенсионное и медицинское страхование независимо от того, есть доход или нет. У ООО такой обязанности не существует в принципе: организация платит взносы только за штатных сотрудников, включая директора, поэтому вся логика «уменьшить налог до нуля» к обществам не применяется вообще.
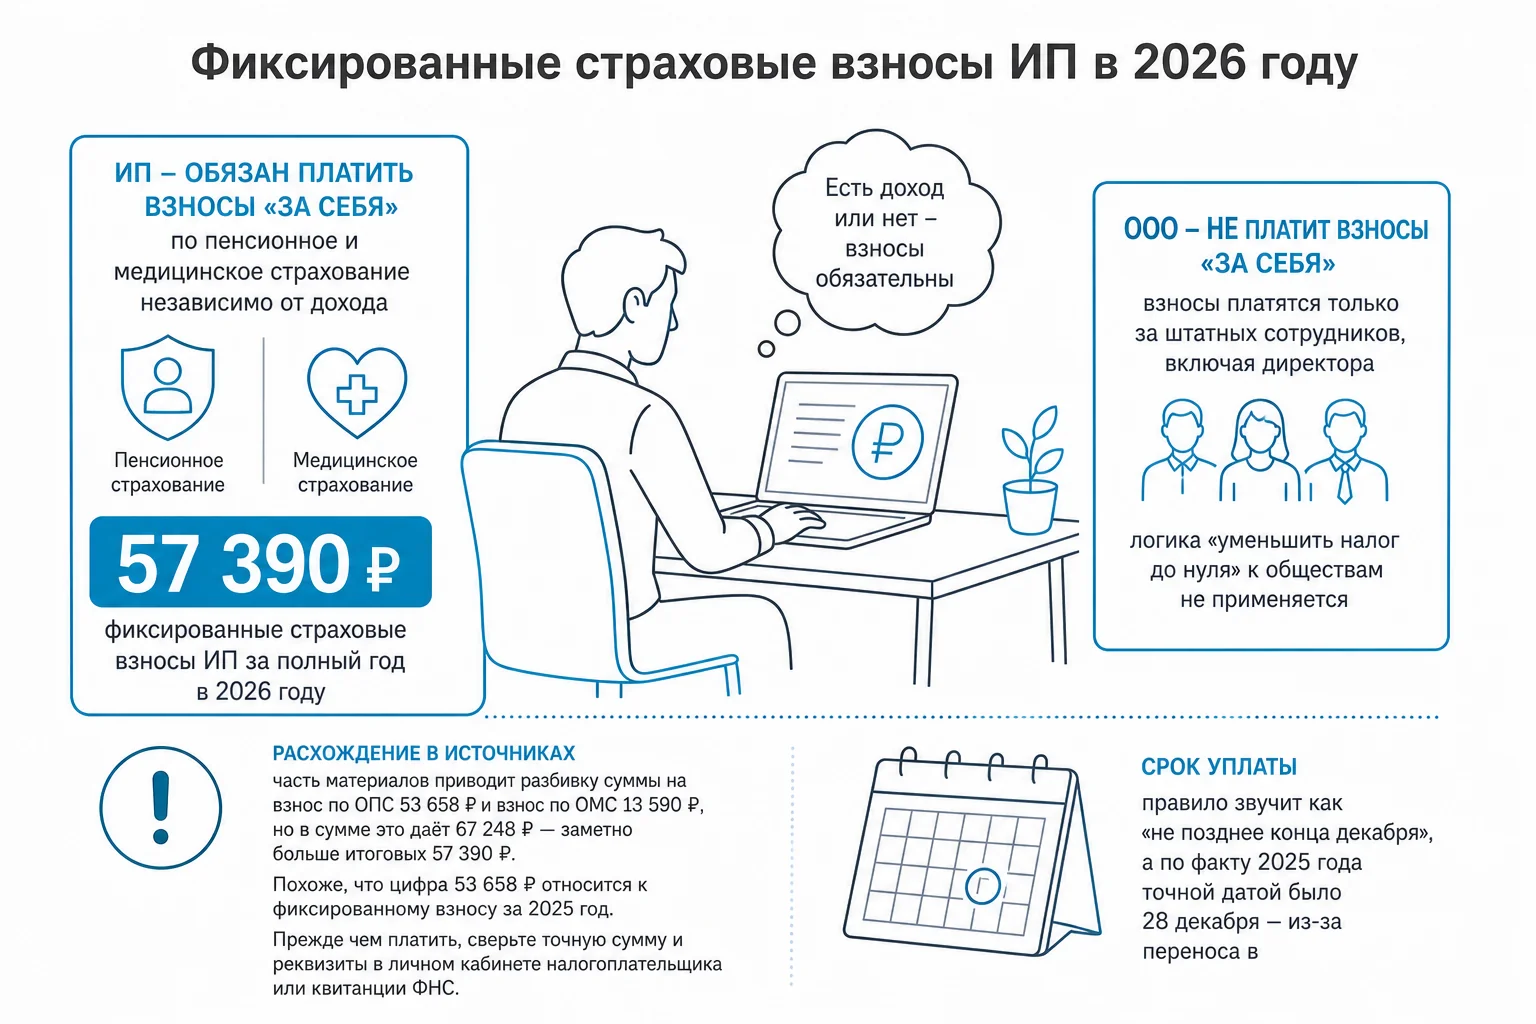
Здесь стоит отметить нестыковку в открытых источниках: часть материалов приводит разбивку суммы на взнос по ОПС 53 658 ₽ и взнос по ОМС 13 590 ₽, но в сумме это даёт 67 248 ₽ — заметно больше итоговых 57 390 ₽. Похоже, что цифра 53 658 ₽ относится к фиксированному взносу за 2025 год, а не к части взноса 2026 года внутри структуры. Прежде чем платить, сверьте точную сумму и реквизиты в личном кабинете налогоплательщика или квитанции ФНС — расхождение источников не повод ошибиться в платёжке.
Со сроком уплаты похожая история: правило звучит как «не позднее конца декабря», а по факту 2025 года точной датой было 28 декабря — из-за переноса выходных дней. Для 2026 года конкретная дата в собранных материалах не названа отдельно, поэтому ориентируйтесь на «до конца декабря» и уточняйте точное число ближе к концу года — переносы из-за выходных случаются регулярно.
| Показатель | Значение на 2026 год |
|---|---|
| Фиксированные взносы ИП за полный год | 57 390 ₽ |
| Взнос на ОПС (по отдельным данным) | 53 658 ₽ |
| Взнос на ОМС (по отдельным данным) | 13 590 ₽ |
| Срок уплаты | до конца декабря (в 2025 году — 28 декабря) |
Без сотрудников — до нуля
ИП без сотрудников: как обнулить налог УСН на взносы
Если ИП не выплачивает вознаграждения физическим лицам, ограничение 50% на него не распространяется: налог и авансы по УСН «Доходы» можно уменьшить на всю сумму уплаченных страховых взносов, вплоть до нуля. Это касается и фиксированной части 57 390 ₽, и дополнительного взноса 1%.
На практике удобнее не ждать конца года, а распределять взносы между авансовыми платежами: за первый квартал, полугодие, девять месяцев и итоговый расчёт. Частая ошибка новичков — заплатить всю сумму 57 390 ₽ разом в декабре и обнаружить, что авансы за первые три квартала пришлось платить полностью, хотя вычет мог бы снизить их ещё в течение года.
Если взносов оказалось больше, чем начисленный налог, отрицательного налога и возврата денег из бюджета не возникает — неиспользованная часть просто не отыгрывается в текущем периоде. Хорошая новость в другом: если у ИП без сотрудников остаток взносов не выбран в текущем году, он не сгорает, а переносится на следующий год для дальнейшего уменьшения налога.
Лимит 50% для ООО и ИП с наёмными
ИП с сотрудниками и ООО: где заканчивается вычет 50%
Как только у ИП появляются выплаты физическим лицам, действует другое правило: налог или аванс по УСН «Доходы» можно уменьшить максимум на 50% от исчисленной суммы. То же ограничение — без исключений — применяется к любому ООО на УСН «Доходы», поскольку у организации всегда есть выплаты сотрудникам, а значит понятия «ИП без работников» для неё не существует.
В лимит 50% входят две составляющие: собственные фиксированные взносы предпринимателя и страховые взносы за работников. Но правила признания у них разные, и здесь чаще всего допускают ошибку — учитывают взносы за сотрудников в вычете раньше, чем эти взносы фактически перечислены в бюджет. Собственные взносы ИП можно учесть по сроку, когда они подлежат уплате, а вот взносы за работников уменьшают налог только после реальной уплаты и в пределах исчисленных сумм.
Если расчёт зарплаты и расчёт УСН ведут разные специалисты — например, кадровик и приходящий бухгалтер, — сверка перед каждым авансовым платежом становится обязательной: иначе в декларацию попадёт вычет, который на дату платежа фактически ещё не подтверждён оплатой.
Правило 2025 года о сроке
Платить взносы заранее не обязательно: что изменилось с 2025 года
С 2025 года действует правило, которое многие ИП до сих пор не используют по инерции: собственные фиксированные взносы признаются для вычета в том периоде, к которому относятся по сроку уплаты, а не по дате фактического перечисления денег. Это значит, что уменьшить налог на 57 390 ₽ можно, даже если формально деньги ещё не ушли в бюджет — важно, что срок уплаты этой суммы приходится на текущий год.
Для взносов за работников это правило не действует — там по-прежнему нужна фактическая уплата. Разница принципиальная: собственные взносы ИП живут по «начислению», взносы за сотрудников — по «оплате». Смешивать эти два режима в одной таблице расчёта — прямой путь к пересчёту декларации.
УСН «Доходы»: вычет по сроку начисления
Механика простая: сначала считаете налог по своей ставке, затем вычитаете из него допустимую сумму взносов. Например, при доходе 800 000 ₽ и ставке 6% исчисленный налог составит 48 000 ₽. Если у ИП нет сотрудников, а фиксированные взносы за год — 57 390 ₽, налог к уплате обнуляется, а неиспользованные 9 390 ₽ никуда не пропадают в смысле возврата — они просто не создают отрицательный налог и остаются «в активе» для следующего периода у ИП без работников.
УСН «Доходы минус расходы»: взносы уменьшают базу, а не сам налог
На этом объекте механизм принципиально иной, и путать его с «Доходами» — частая ошибка при переходе с одного объекта на другой. Взносы не вычитаются из уже рассчитанного налога, а включаются в состав расходов и тем самым снижают налоговую базу — разницу между доходами и расходами до применения ставки.
С 1 января 2025 года ИП на «Доходы минус расходы» вправе учитывать личные фиксированные взносы в расходах того периода, к которому они относятся, — опять же без обязательной фактической уплаты на момент признания расхода. А вот дополнительный взнос 1% на этом объекте включается в расходы только в периоде фактической уплаты — это отдельное правило, и оно не совпадает с логикой фиксированной части.
| Объект УСН | Как влияют взносы | Что уменьшается |
|---|---|---|
| «Доходы» | Вычитаются после расчёта налога, по сроку начисления | Сам налог или аванс |
| «Доходы минус расходы» | Фиксированные взносы — по сроку начисления; 1% — по факту уплаты | Налоговая база до применения ставки |
Доп взнос 1%: сроки и лимит
Доп взнос 1% с дохода свыше 300 000 ₽: сроки, лимит и перенос остатка
Дополнительный взнос считается как 1% от той части дохода, которая превышает 300 000 ₽ за год. Срок уплаты взноса за 2025 год — не позднее 1 июля 2026 года, за 2026 год — не позднее 1 июля 2027 года. При совмещении УСН и патента доходы по обоим режимам суммируются для этого расчёта, а порог 300 000 ₽ остаётся единым на весь год, а не отдельным по каждому режиму.
С предельной суммой взноса за 2026 год открытые источники расходятся напрямую: в одних материалах фигурирует лимит 300 888 ₽, в других — 321 818 ₽. Это не опечатка одного источника, а два разных числа из независимых расчётов, поэтому точную предельную сумму для вашего дохода стоит свериться в личном кабинете налогоплательщика или уточнить у бухгалтера, а не полагаться на первую попавшуюся цифру из интернета.
Учесть доп взнос при уменьшении налога можно по выбору ИП: либо в году, за который он начислен, либо в следующем году, причём допускается частичный учёт в обоих периодах. Единственное жёсткое ограничение — повторно зачесть одну и ту же сумму дважды нельзя. Если доп взнос за текущий год уплачен досрочно в этом же году, на УСН «Доходы» он сразу уменьшает текущие авансовые платежи, и переносить его на следующий год незачем.
Если у ИП без сотрудников доп взнос за год оказался не полностью выбран в счёт налога, неиспользованный остаток переносится на следующий год — причём именно доп взнос переносится в первую очередь, раньше фиксированной части.
| Период | Срок уплаты доп взноса 1% | Предельная сумма по разным источникам |
|---|---|---|
| За 2025 год | не позднее 1 июля 2026 года | 300 888 ₽ |
| За 2026 год | не позднее 1 июля 2027 года | 300 888 ₽ или 321 818 ₽ (данные расходятся) |
Патент и совмещение с УСН
Патент: обнуление стоимости и распределение взносов при совмещении с УСН
На патентной системе действует похожая, но не идентичная логика. ИП без работников вправе уменьшить стоимость патента вплоть до нуля за счёт страховых взносов, а ИП с работниками — максимум на 50%. Главное отличие от УСН: для уменьшения патента достаточно факта начисления фиксированных взносов и доп взноса 1% в текущем году, фактическая оплата на момент уменьшения не требуется.
Доп взнос 1% можно учесть при уменьшении патента либо в году действия патента, либо в следующем году — выбор остаётся за предпринимателем, как и на УСН. А вот с фиксированными взносами за себя патент строже: они уменьшают его стоимость только в том году, на который приходится срок уплаты, и на следующий год не переносятся — в отличие от УСН, где неиспользованный остаток у ИП без сотрудников сохраняется.
Если ИП совмещает УСН и патент, собственные взносы распределяют пропорционально доле дохода, приходящейся на каждый режим, а взносы за работников относят к тому режиму, в деятельности которого эти сотрудники заняты. На практике эту пропорцию удобнее пересчитывать ежеквартально, а не один раз по итогам года, — иначе к декабрю можно обнаружить, что распределение взносов между режимами больше не соответствует фактической структуре доходов.
Уведомление и 20 рабочих дней
Уведомление на уменьшение патента: способы подачи и 20 рабочих дней ожидания
В отличие от УСН, где уменьшение налога просто отражается в декларации, для патента нужен отдельный шаг — подача уведомления в ИФНС. Способов подать его несколько, и предприниматель выбирает удобный сам.
- Лично. Обращение непосредственно в инспекцию по месту учёта.
- Почтой. Бумажное уведомление направляется почтовым отправлением.
- В электронной форме с усиленной квалифицированной электронной подписью. Подходит тем, у кого УКЭП уже оформлена для других задач.
- Через личный кабинет налогоплательщика. Самый быстрый вариант без визита в инспекцию.
После подачи у налоговой есть до 20 рабочих дней на рассмотрение. Если за этот срок отказ не пришёл, зачёт взносов в счёт стоимости патента считается одобренным автоматически. На практике это означает, что подавать уведомление стоит заранее, а не в последний день перед сроком оплаты патента — 20 рабочих дней при плотном графике легко растягиваются на месяц календарного времени.
Кому это выгодно, а кому нет
Что это значит для бизнеса
На практике эти правила бьют по разным категориям бизнеса совсем не одинаково — стоит понять заранее, в какой вы группе, чтобы не рассчитывать на вычет, которого у вас нет.
- ИП без сотрудников на УСН «Доходы» или патенте — в наиболее выгодном положении: налог можно снизить вплоть до нуля, а неиспользованный остаток взносов на УСН перейдёт на следующий год.
- ИП с сотрудниками — попадает под жёсткий лимит 50%, независимо от суммы фактически уплаченных взносов; ошибка в дате уплаты взносов за работников напрямую бьёт по размеру вычета текущего периода.
- ООО на УСН «Доходы» — лимит 50% действует всегда, потому что у организации не бывает статуса «без выплат физлицам»; экономить здесь можно только на точности расчёта, а не на самом ограничении.
- ИП на «Доходы минус расходы» — для них правила 2025 года о признании взносов «по сроку начисления» тоже действуют, но эффект другой: взносы снижают базу, а не сам налог, поэтому выгода зависит от общей структуры расходов, а не только от суммы взносов.
- ИП, совмещающий УСН и патент — для него почти ничего не меняется в самих ставках, но добавляется обязанность делить взносы пропорционально доходам по режимам и отдельно подавать уведомление по патенту.
Частые вопросы коротко
Коротко о главном: вопросы и ответы
Нужно ли платить фиксированные взносы заранее, чтобы уменьшить налог?
Нет. С 2025 года собственные взносы ИП учитывают по сроку, когда они подлежат уплате, а не по дате фактического платежа. Для взносов за работников это правило не действует — там нужна реальная уплата.
Можно ли учесть доп взнос 1% за 2026 год дважды — и в 2026, и в 2027 году?
Нет. Выбрать можно один из двух периодов либо распределить сумму частично между ними, но повторно зачесть одну и ту же сумму нельзя.
Что входит в лимит 50% для ИП с сотрудниками?
Собственные фиксированные взносы предпринимателя и фактически уплаченные взносы за работников — вместе они не могут снизить исчисленный налог или аванс больше чем наполовину.
Что будет с неиспользованным остатком взносов у ИП без сотрудников?
На УСН остаток переносится на следующий год, доп взнос 1% — в первую очередь. На патенте фиксированные взносы за себя не переносятся: их можно учесть только в том году, на который приходится срок уплаты.
Нужно ли отдельное уведомление, чтобы уменьшить УСН на взносы?
Нет, на УСН уменьшение просто отражается в декларации. Для патента нужно отдельное уведомление, которое ИФНС рассматривает до 20 рабочих дней.
Проверить расчёт со специалистом
Разобрать вашу ситуацию с бухгалтером «Актив Плюс»
Правила выглядят понятными на бумаге, но на практике путаница чаще всего возникает на стыке: доходы по совмещённым режимам, взносы за сотрудников, оплаченные не в том квартале, доп взнос, который забыли распределить между годами. Если вы сомневаетесь, правильно ли посчитан вычет за прошлый квартал или как разделить взносы между УСН и патентом, расчёт можно разобрать вместе с бухгалтером «Актив Плюс» — на цифрах вашего бизнеса, а не абстрактных примерах.
Это не гарантия экономии и не обещание конкретной суммы — но повод свериться до подачи декларации, а не после того, как налоговая задаст вопросы по уже сданной отчётности.








































