
Переход на УСН: правила, сроки перехода и возврата на спецрежим
Упрощённая система налогообложения (УСН) — специальный налоговый режим для малого и среднего бизнеса с особым порядком уплаты налогов. Его выбирают как только что зарегистрированные компании, так и организации, ранее работавшие на других режимах. В статье разберём, как перейти на упрощёнку, как с неё вернуться и когда налоговую нужно уведомлять, а когда нет.
Зачем переходить на упрощёнку
Зачем переходить на упрощёнку
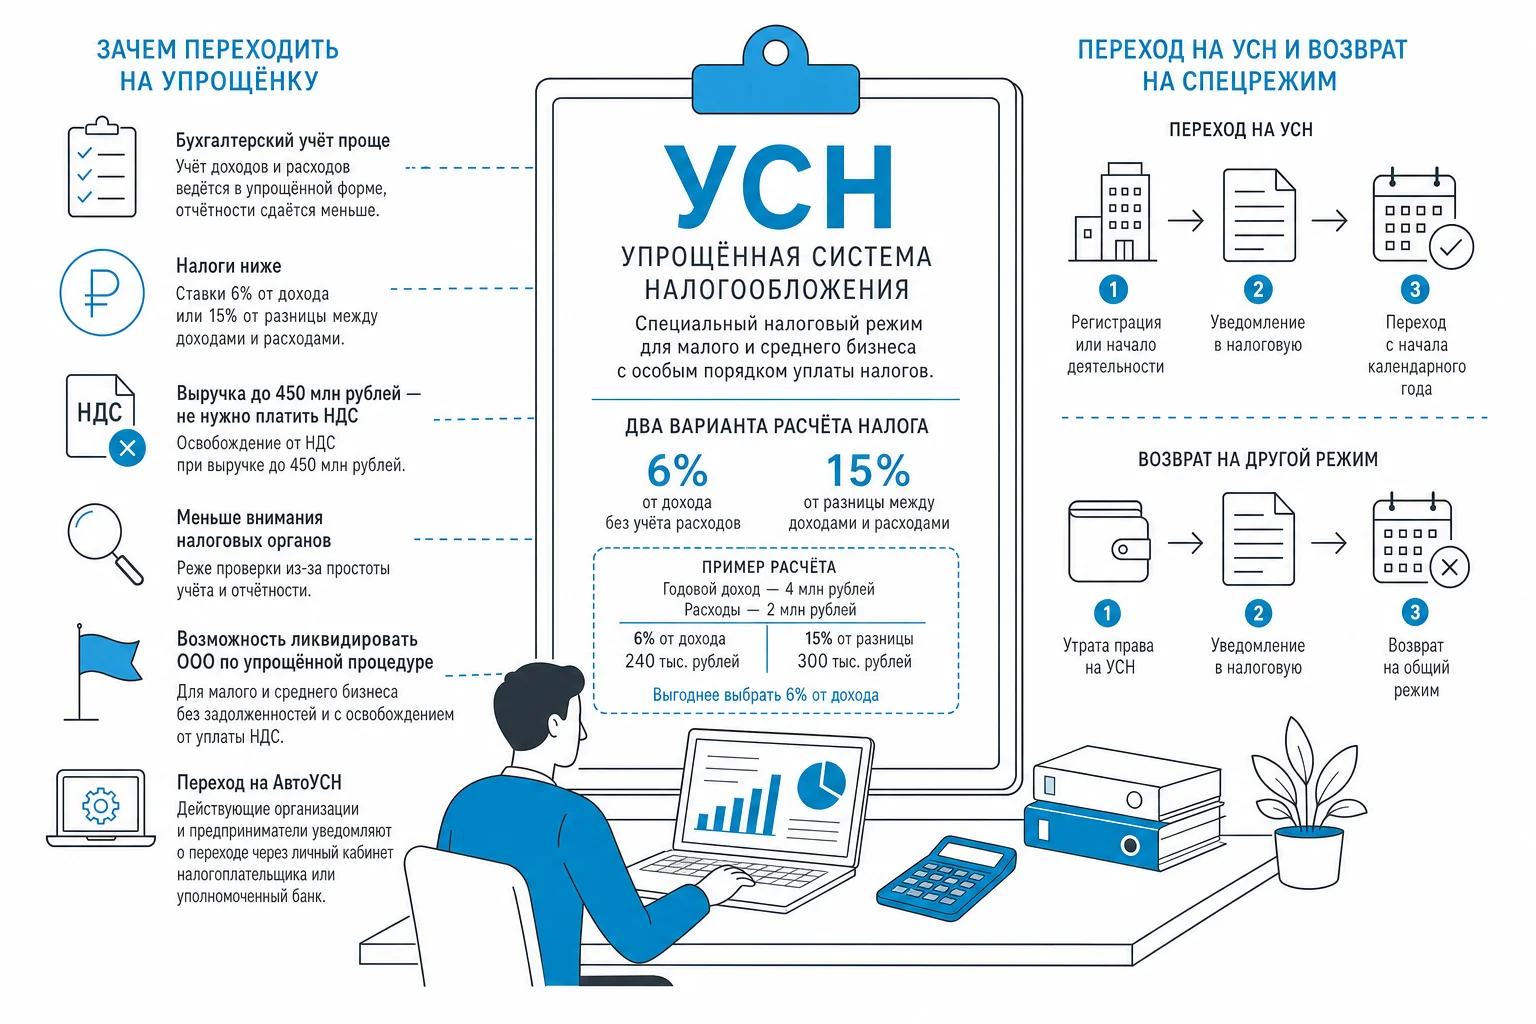
УСН регламентируется главой 26.2 Налогового кодекса РФ и представляет собой специальный режим, направленный на снижение налоговой нагрузки, а также упрощение налогового и бухгалтерского учёта. Переход на упрощёнку может потребоваться в следующих ситуациях.
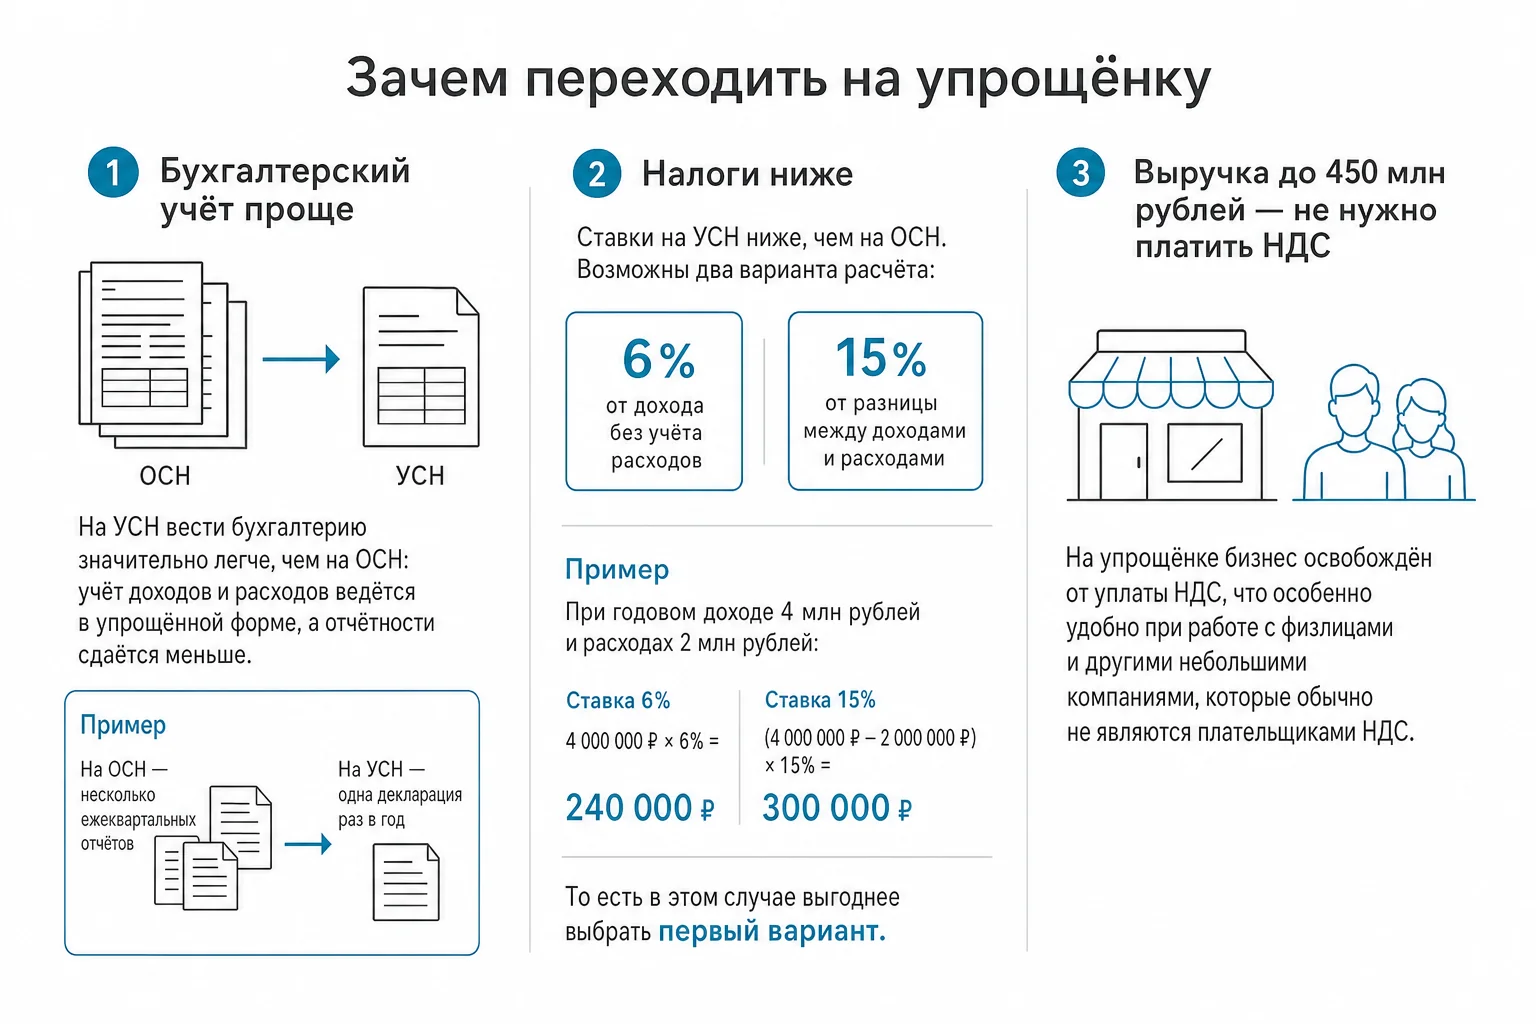
- Бухгалтерский учёт проще. На УСН вести бухгалтерию значительно легче, чем на общей системе налогообложения (ОСН): учёт доходов и расходов ведётся в упрощённой форме, а отчётности сдаётся меньше. Например, предприниматель, занимающийся оптовой торговлей, вместо нескольких ежеквартальных отчётов на ОСН сдаёт всего одну декларацию раз в год.
- Налоги ниже. Ставки на УСН ниже, чем на ОСН. Возможны два варианта расчёта: 6% от дохода без учёта расходов либо 15% от разницы между доходами и расходами. Например, при годовом доходе 4 млн рублей и расходах 2 млн рублей налог по ставке 6% составит 240 тыс. рублей, а по ставке 15% — 300 тыс. рублей, то есть в этом случае выгоднее выбрать первый вариант.
- Выручка до 450 млн рублей — не нужно платить НДС. На упрощёнке бизнес освобождён от уплаты НДС, что особенно удобно при работе с физлицами и другими небольшими компаниями, которые обычно НДС не платят. Например, строительная фирма на УСН не обязана выставлять клиентам счета-фактуры с НДС, что снижает документооборот.
- Меньше внимания со стороны налоговых органов. Компании на упрощёнке реже становятся объектом проверок, поскольку требования к учёту и отчётности у них проще, а значит меньше документов и меньше рисков ошибок при их оформлении.
- Возможность ликвидировать ООО по упрощённой процедуре. Закрыть компанию по облегчённой схеме можно, если она относится к малому или среднему бизнесу, не имеет задолженностей перед кредиторами и освобождена от уплаты НДС.
- Переход на АвтоУСН. Действующие организации и предприниматели уведомляют о переходе на АвтоУСН через личный кабинет налогоплательщика или уполномоченный банк. С 1 января 2025 года налогоплательщик на УСН или НПД, решивший в течение года перейти на АвтоУСН, должен направить уведомление не позднее последнего числа месяца, предшествующего месяцу перехода.
Прежде чем переходить на УСН, стоит проанализировать конкретную задачу вместе с юристом и бухгалтером — это поможет избежать ошибок при смене режима.
Принципы перехода
Основные принципы перехода на УСН
Процедура перехода на упрощёнку предусматривает два варианта: одновременно с регистрацией организации или ИП либо переход с другого налогового режима. С 1 января 2013 года переход на УСН носит уведомительный характер — если компания решила применять этот режим, она обязана уведомить об этом налоговый орган.
Согласно статье 346.12 НК РФ, для применения УСН необходимо одновременное выполнение трёх условий.
- Доходы налогоплательщика по итогам налогового периода не должны превышать 450 млн рублей (с учётом коэффициента-дефлятора).
- Средняя численность сотрудников за налоговый (отчётный) период не должна превышать 130 человек. Сюда включаются среднесписочная численность, средняя численность внешних совместителей и сотрудников по договорам гражданско-правового характера.
- Остаточная стоимость основных средств и нематериальных активов не должна превышать 200 млн рублей; для ИП это ограничение не применяется.
Не имеют права применять УСН или теряют это право компании, у которых по итогам девяти месяцев года подачи уведомления доходы превысили лимит, доля участия других организаций превышает 25%, есть филиалы или представительства, а также банки, страховщики, негосударственные пенсионные фонды и ряд других организаций, перечисленных в статье 346.12 НК РФ. Право применения УСН можно потерять в течение года, поэтому важно отслеживать соответствие этим условиям.
Чтобы перейти на упрощёнку до начала ведения бизнеса, уведомление подают одновременно с регистрационными документами либо в течение 30 календарных дней после постановки на учёт, указав объект налогообложения — «доходы» или «доходы минус расходы». Если срок пропущен, работать придётся на ОСН весь текущий год.
Для тех, кто уже работает на ОСН или другом режиме, переход на УСН возможен только с начала следующего года. Уведомление подаётся до 31 декабря текущего года, а если эта дата выпадает на выходной — в первый рабочий день следующего года.
Переход с ОСН
Переход с ОСН на УСН: принудительный или добровольный, нужно ли уведомление
Переход между режимами бывает принудительным — если организация нарушила хотя бы одно из условий применения УСН — либо добровольным, когда компания сама принимает решение перейти на ОСН. При смене системы налогообложения могут возникать сложности: дата перехода с УСН на ОСН привязана к отчётному периоду, а вся недополученная выручка включается в налоговую базу общего режима независимо от того, когда фактически была отгружена продукция.
При любом переходе организация или ИП обязаны уведомить налоговую инспекцию о смене режима. Вместо разрозненных бланков применяется один универсальный документ, состоящий из титульного листа и шести разделов, из которых заполняется только тот, что соответствует конкретной ситуации.
- Уведомление о переходе на упрощённую систему налогообложения — применяется при переходе с других режимов, при создании бизнеса или при утрате права на АУСН/НПД.
- Уведомление об изменении объекта налогообложения по УСН — для смены «Доходов» на «Доходы минус расходы» или наоборот.
- Уведомление о переходе на иной режим налогообложения — при добровольном отказе от УСН.
- Уведомление о прекращении предпринимательской деятельности, в отношении которой применялась упрощённая система.
- Уведомление о прекращении применения УСН со дня постановки на учёт в качестве плательщика налога на профессиональный доход — при переходе на самозанятость.
- Сообщение о переходе на иной режим в связи с утратой права на применение УСН — при нарушении лимитов или требований спецрежима.
Подать универсальный документ можно на бумаге лично или почтой либо в электронном виде через личный кабинет налогоплательщика или операторов ЭДО.
Вариант утраты УСН: искусственное создание филиала
Иногда компании пытаются формально утратить право на УСН, чтобы получить возможность возместить НДС. Один из таких случаев дошёл до суда.
С 1 января 2021 года налогоплательщик применял УСН с объектом «доходы». В апреле компания зарегистрировала филиал, что означало автоматическую утрату права на упрощёнку, однако сведения об этом и о переходе на общий режим в налоговую не подала. За второй квартал компания подала декларацию по НДС с суммой к возмещению, но налоговый орган отказал: по мнению инспекции, филиал был создан формально, реальной деятельности не вёл, а значит право на УСН компания не теряла и была обязана исчислять налог по упрощёнке. В результате компании отказали в возмещении НДС за второй квартал 2021 года на сумму 18 744 356 рублей.
Жалоба в вышестоящий налоговый орган результата не дала, компания обратилась в суд, но АС Дальневосточного округа согласился с позицией инспекции. Суд указал, что понятие «филиал» в Налоговом кодексе не раскрыто, поэтому применяются нормы Гражданского кодекса: создание филиала требует утверждения положения, наделения имуществом, назначения руководителя и внесения сведений в ЕГРЮЛ. Если подразделение не обладает признаками филиала по ГК РФ, оно таковым не считается. Компания не наделила филиал имуществом, он не вёл бухгалтерский и налоговый учёт, отдельного баланса у него не было, а счёт в банке и код ОКВЭД появились только после налоговой проверки. Заявленная цель создания филиала — заключение договора цессии — также не подтвердилась: соответствующий вид деятельности заявили лишь в третьем квартале, оплата поступила в четвёртом, а сведения о филиале внесли в устав только в третьем квартале (дело № А51-6269/2022).
Прекращение деятельности
Прекращение деятельности на УСН: когда уведомление не требуется
Налогоплательщики нередко направляют уведомление о прекращении деятельности на УСН, хотя в этом нет необходимости. Разберём типичные ситуации.
- Прекращение одного из нескольких видов деятельности. Если УСН применяется ко всей организации, при прекращении одного из направлений уведомлять ИФНС не нужно.
- Временная приостановка деятельности сама по себе не требует отдельного уведомления налогового органа.
- Отсутствие доходов и приостановление деятельности не означает прекращение применения спецрежима, поэтому уведомлять налоговую в этой ситуации тоже не требуется.
- Ликвидация компании. При ликвидации в ИФНС подаются документы, на основании которых организация снимается с учёта, — отдельно сообщать об уходе с УСН не нужно. При этом если организация не уведомит об утрате права на упрощёнку или нарушит сроки подачи такого сообщения в других предусмотренных случаях, ей грозит штраф.
Практика без уведомления
Практика: применение УСН без уведомления
Налоговый кодекс прямо запрещает применять УСН без подачи уведомления в сроки, установленные статьёй 346.13 НК РФ. Судебная практика показывает, как в подобных спорах ведёт себя налоговая инспекция и какую позицию в итоге занимают суды.
Пример 1. ИП применял УСН без уведомления. После регистрации предприниматель отчитывался по ЕНВД, затем добавил новый вид деятельности и подал декларацию по УСН за прошедший год с объектом «доходы». Инспекция сообщила, что декларация остаётся без исполнения из-за отсутствия заявления о переходе на упрощёнку. Предприниматель подал уведомление о переходе на УСН задним числом, но инспекция параллельно зафиксировала непредставление отчётности по НДС и НДФЛ, приостановила операции по счетам, выявила недоимку по авансовым платежам и выставила требования об уплате, которые впоследствии взыскала принудительно. Суды трёх инстанций отменили требования инспекции, указав: отсутствие заявления о переходе на УСН при наличии обстоятельств, свидетельствующих о фактическом применении этого режима и признании данного факта налоговым органом, не влечёт запрета на применение спорной системы налогообложения (дело № А41-92205/2015).
Пример 2. ООО применяло УСН без своевременного уведомления. Компания, изначально работавшая на ОСН, подала уведомление о переходе на УСН «доходы минус расходы». Спустя годы в составе учредителей произошли изменения, из-за которых компания перестала соответствовать условиям применения упрощёнки, но продолжала сдавать декларации по УСН. Инспекция сообщила о несоответствии требованиям лишь спустя длительное время, затем начала выездную проверку и доначислила НДС, налог на прибыль, пени и штрафы на значительные суммы. Первые инстанции поддержали позицию инспекции, указав, что компания не соблюла порядок начала применения УСН, а сам факт приёма деклараций без замечаний не освобождает от ответственности. Дело прошло несколько кругов рассмотрения, но в итоге Верховный Суд РФ отменил решения нижестоящих судов и удовлетворил требования компании. ВС РФ указал, что применение УСН носит уведомительный, а не разрешительный характер: правовое значение уведомления состоит не в получении согласия налогового органа, а в выражении волеизъявления налогоплательщика и обеспечении надлежащего администрирования налога. Если инспекция, зная о нарушении процедуры перехода, длительное время принимала отчётность и платежи по УСН без возражений, она утрачивает право впоследствии ссылаться на отсутствие уведомления и переводить налогоплательщика на общий режим задним числом (дело № А62-5153/2017).
Эта позиция закрепилась и в дальнейшем. 25 декабря 2019 года вышел Обзор судебной практики Верховного Суда РФ № 4, в пункте 30 которого разъяснено: налоговые органы, зная о нарушении процедуры начала применения УСН, обязаны своевременно осуществлять налоговый контроль — требовать отчётность, приостанавливать операции по счетам. Если же хозяйствующий субъект фактически применял УСН, сдавал отчётность и платил налоги, инспекция теряет право ссылаться на неполучение уведомления. Позднее, 19 июня 2023 года, ФНС выпустила письмо № СД-4-3/7638@, где со ссылкой на этот же обзор подтвердила: если налоговый орган принимал платежи и отчётность по УСН и не предъявлял налогоплательщику претензий, он теряет право ссылаться на неполучение уведомления или нарушение его срока.
Заключение
Заключение
Мы разобрали порядок перехода на УСН, условия её применения, а также нюансы, связанные с возвратом на ОСН и необходимостью уведомлять налоговую инспекцию в разных ситуациях.
Рекомендуем внимательно относиться к вопросам перехода, применения и возврата с УСН: своевременно уведомлять налоговую во всех необходимых случаях и стараться закрывать все незавершённые обязательства при смене режима. Если же ситуация уже сложилась и напоминает описанные выше споры, стоит опираться на сложившуюся судебную практику и позицию Верховного Суда.








































