Бухучёт оптовой торговли в 2026 году: договор поставки, НДС и налоги
Оптовая торговля живёт на низкой марже и крупных суммах сделок, поэтому одна бухгалтерская ошибка способна обернуться доначислениями, штрафами и потерей контрагентов. Разбираем, чем оптовый учёт отличается от розничного, как устроен НДС и какой налоговый режим выбрать с учётом изменений 2026 года.
Договор поставки против купли-продажи
Договор поставки против розничной купли-продажи: почему это меняет всю бухгалтерию
С юридической и налоговой точки зрения ключевое различие между оптом и розницей — не объём партии, а цель покупки товара конечным покупателем.
Оптовая торговля — это продажа товаров для использования в предпринимательской деятельности: дальнейшей перепродажи, производства или иных бизнес-целей. Основной документ здесь — договор поставки, условия которого стороны определяют индивидуально.
Розничная торговля — продажа для личного, семейного или домашнего использования. Здесь действует публичный договор розничной купли-продажи, который регулируется законодательством о защите прав потребителей.
Именно эта разница определяет всё, что происходит дальше: какой документооборот вести, какую систему налогообложения выбрать, как строить отношения с контрагентами и какие риски закладывать в модель бизнеса.
- Покупатель. В опте — юридическое лицо или ИП, в рознице — конечный потребитель.
- Основа сделки. В опте — договор поставки с индивидуальными условиями, в рознице — публичный договор купли-продажи.
- Маржа и риски. В опте маржа ниже, а риски выше из-за крупных сумм сделок и дебиторской задолженности; в рознице расчёты чаще идут по предоплате.
- Логистика. В опте критичны складской учёт, дистрибуция и управление запасами; в рознице важнее выкладка в торговом зале.
- Налоги. В опте учёт НДС сложнее и объёмнее, в рознице чаще применяются фиксированные режимы — УСН или патент.
Кто может торговать оптом
Кто вправе торговать оптом и с чего начать учёт
Заниматься оптовой торговлей может только юридическое лицо — ИП или ООО, зарегистрированное с подходящим кодом ОКВЭД. Это первое условие, без которого дальнейшие вопросы учёта не имеют смысла.
Основа безопасного бухучёта оптовика — правильно оформленные документы и проверенные контрагенты. Без этого даже корректно рассчитанные налоги можно потерять из-за формальных претензий налоговой.
- Договор поставки. Фиксирует условия сделки, ответственность сторон, порядок оплаты и поставки.
- ТТН. Подтверждает факт и маршрут перевозки товара.
- Счёт-фактура или УПД. Универсальный передаточный документ заменяет сразу товарную накладную и счёт-фактуру, что упрощает документооборот.
- Проверка контрагентов. Позволяет избежать работы с недобросовестными поставщиками и претензий по необоснованной налоговой выгоде.
Система налогообложения оптовика чаще всего — общая с НДС. Причина простая: объёмы закупок велики, лимиты упрощённых режимов не позволяют на них удержаться, а контрагентам самим нужен входящий НДС для вычета.
Выбор системы налогообложения
ОСНО, УСН или АУСН: как оптовику выбрать систему налогообложения в 2026 году
Правильный выбор налогового режима — основа оптимизации налоговой нагрузки в оптовой торговле. Три режима принципиально по-разному влияют на итоговую сумму платежей и на отношения с контрагентами.
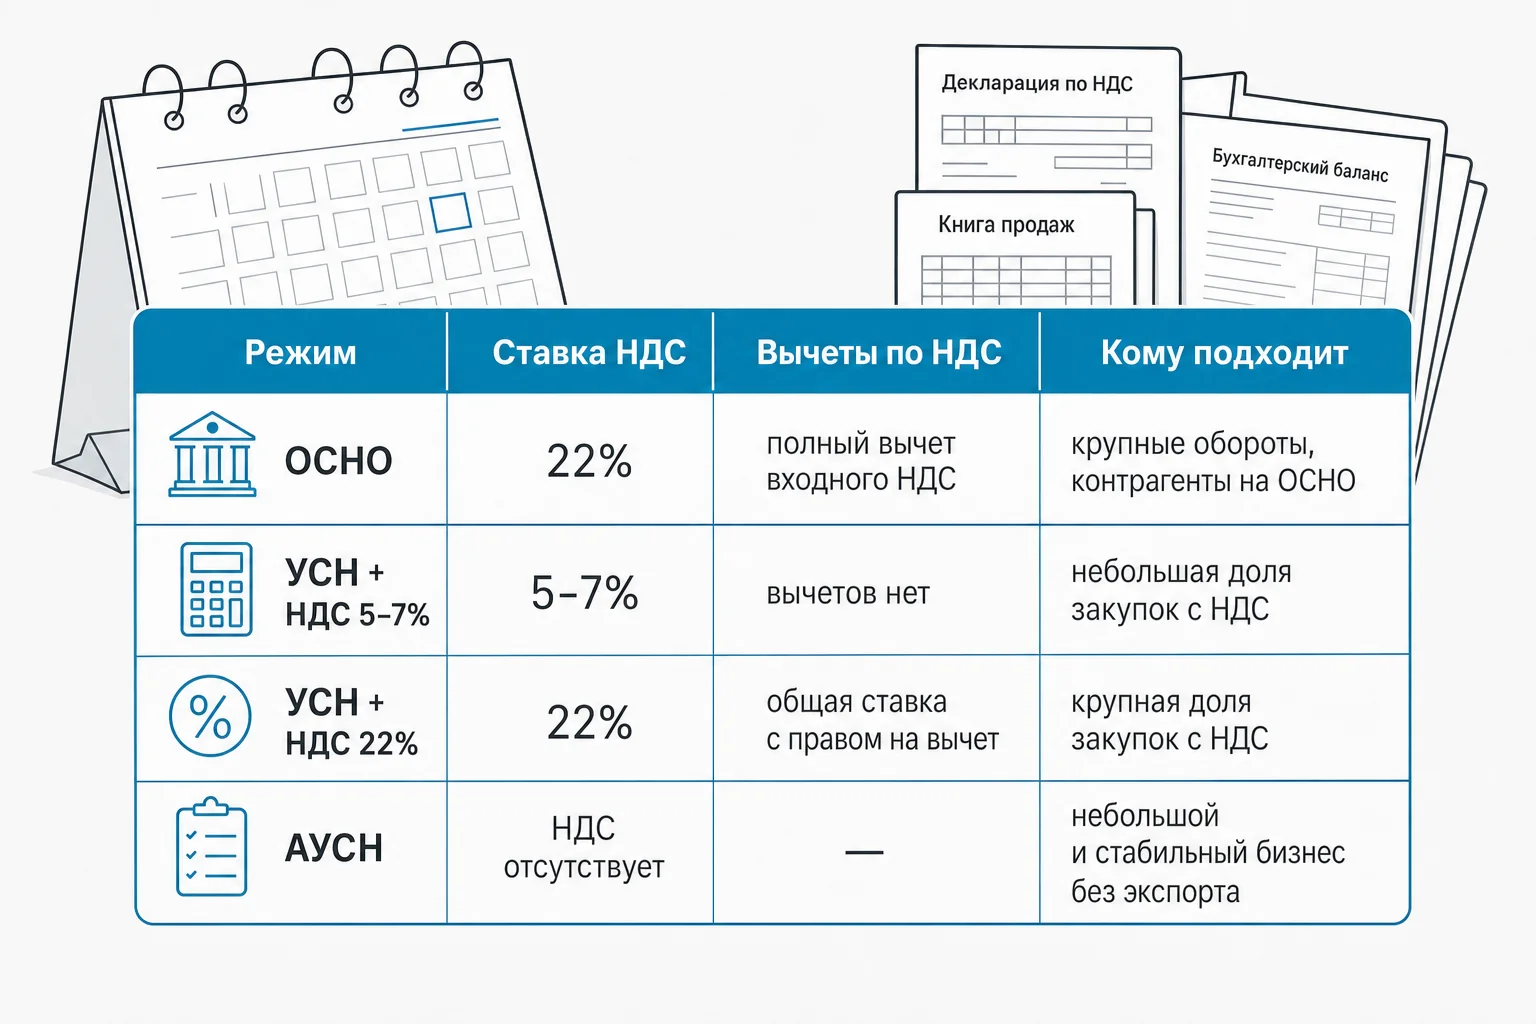
- ОСНО. Обязательна для плательщиков НДС, что часто требуется для работы с крупными сетевыми клиентами. Позволяет принимать входной НДС к вычету, но требует полноценного и сложного учёта.
- УСН. Упрощает учёт и снижает административную нагрузку, но контрагенты на ОСНО часто неохотно работают с упрощенцами — они не могут принять НДС к вычету. Подходит для работы с небольшими розничными точками или компаниями на УСН.
- АУСН. Освобождает от НДС и минимизирует отчётность, но ограничена по масштабу бизнеса и доступна не во всех регионах и не для всех видов деятельности.
Для типового оптовика с выручкой около 45 млн рублей в год расчёт налоговой нагрузки по разным режимам с учётом ставок 2026 года показывает: чем больше у режима возможностей для вычета входного НДС, тем ниже итоговая нагрузка. Режимы с пониженными ставками НДС без права на вычет часто оказываются дороже, чем классическая ОСНО.
| Режим | Особенность по НДС | Когда выгоднее |
|---|---|---|
| ОСНО | Ставка 22%, полный вычет входного НДС | Крупные обороты, контрагенты на ОСНО |
| УСН + НДС 5–7% | Пониженная ставка, вычетов нет | Небольшая доля закупок с НДС |
| УСН + НДС 22% | Общая ставка с правом на вычет | Крупная доля закупок с НДС |
| АУСН | НДС отсутствует | Небольшой и стабильный бизнес без экспорта |
Как считать НДС на ОСНО: вычеты, авансы и ставка 22% с 2026 года
Учёт НДС в оптовой торговле на ОСНО строится на нескольких обязательных правилах, отступление от которых приводит к спорам с налоговой.
- Основная ставка. С 2026 года составляет 22% против прежних 20%.
- Пониженная ставка 10% применяется к отдельным категориям товаров.
- Нулевая ставка действует для экспортных операций.
- Вычет НДС возможен только при наличии счёта-фактуры или заменяющего его УПД.
- НДС к уплате равен разнице между налогом с реализации и налогом по приобретённым товарам и услугам. Если поставщик работает на УСН без НДС, вычета по этой закупке не будет — почти вся сумма налога с реализации ляжет на покупателя.
- Авансы. С полученной предоплаты нужно начислить и уплатить НДС, кроме экспортных операций по нулевой ставке. Счёт-фактуру на аванс необходимо выставить в течение 5 дней после получения предоплаты. После отгрузки НДС с аванса принимается к вычету.
УСН для оптовика: лимит 20 млн рублей и выбор ставки НДС 5% или 7%
Правила освобождения от НДС на УСН меняются стремительно, и это напрямую влияет на модель работы оптовика.
- Снижение лимита. Право не платить НДС на УСН сохраняется при доходе до 20 млн рублей в год — против прежних 60 млн.
- Дальнейшее снижение планируется поэтапно: 20 млн рублей в 2026 году, 15 млн — в 2027-м (план), 10 млн — в 2028-м (план).
- Выбор ставки при переходе. Компания, впервые стающая плательщиком НДС из-за превышения лимита, может выбрать пониженную ставку 5% или 7% без права на вычеты, либо общую ставку 22% с правом на вычет. Отказаться от пониженной ставки в пользу общей в первый год можно только один раз.
- Доходы для расчёта УСН всегда учитываются за вычетом НДС, даже при пониженных ставках 5% или 7%.
- Входной НДС от поставщиков на ОСНО при объекте «Доходы минус расходы» включается в расходы, но не принимается к вычету.
- Минимальный налог. При объекте «Доходы минус расходы», если расчётный налог меньше 1% доходов, платится минимальный налог в размере этого 1%.
- Лимиты применения УСН с 2026 года выросли: максимальный доход — до 490,5 млн рублей, лимит по остаточной стоимости основных средств — до 218 млн рублей.
Налог на прибыль оптовика
Налог на прибыль в опте: ставка 25%, метод начисления и перенос убытков
С 2025 года ставка налога на прибыль составляет 25% вместо прежних 20%. Прибыль оптовика — это доходы от реализации товаров, уменьшенные на подтверждённые и экономически обоснованные расходы: себестоимость товара, доставку, зарплату, аренду, банковское обслуживание.
Доходы в налоговом учёте признаются на основании первичных документов. Расходы должны быть напрямую связаны с деятельностью организации — иначе налоговая может их не принять.
В оптовой торговле нередко возникает ситуация, когда прибыль по документам есть, а свободных денег на счёте нет: деньги «заморожены» в дебиторской задолженности или товарных запасах.
- Метод начисления. Доходы и расходы признаются в периоде, к которому они относятся, независимо от даты фактической оплаты.
- Кассовый метод. Доходы и расходы признаются по факту оплаты. Применять его могут только организации, у которых средняя выручка от реализации за предыдущие четыре квартала не превышала 1 млн рублей за каждый квартал.
- Перенос убытков. Если по итогам года получен убыток, налог на прибыль платить не нужно, а на сумму убытка можно уменьшить налог в будущих периодах — но не более чем на 50%.
Что это значит для бизнеса
Что это значит для бизнеса
Снижение лимита освобождения от НДС на УСН до 20 млн рублей затрагивает прежде всего оптовиков среднего масштаба, которые раньше комфортно укладывались в порог 60 млн. Компаниям с выручкой выше нового лимита придётся стать плательщиками НДС и выбрать между пониженной и общей ставкой.
Тем, кто закупает товар преимущественно у поставщиков на ОСНО с НДС, обычно выгоднее оставаться на общей системе или выбрать УСН с общей ставкой НДС — так сохраняется право на вычет входного налога. Компаниям с небольшой долей закупок с НДС может быть выгоднее пониженная ставка 5% или 7%, несмотря на отсутствие вычетов.
Оптовикам с выручкой значительно ниже нового лимита в 20 млн рублей в ближайшие периоды может не потребоваться менять привычную схему работы — но стоит следить за планами дальнейшего снижения порога до 15 и 10 млн рублей, чтобы не столкнуться с обязанностью по НДС внезапно.
Частые вопросы
Частые вопросы про бухучёт в оптовой торговле
Какой режим выбрать оптовику при работе с крупными сетями?
Если основные покупатели — плательщики НДС, им важно принимать входной налог к вычету. В этом случае удобнее ОСНО или УСН с общей ставкой НДС 22%.
Какие документы нужны для вычета НДС?
Основным документом является счёт-фактура, либо заменяющий его универсальный передаточный документ (УПД), который объединяет функции товарной накладной и счёта-фактуры.
Какие риски несёт работа с недобросовестными контрагентами?
Налоговая может отказать в вычете НДС и предъявить претензии о необоснованной налоговой выгоде, если поставщик или покупатель окажется фирмой-однодневкой. Поэтому проверка контрагентов — обязательная часть безопасного учёта.
Что произойдёт, если выручка превысит лимит УСН для освобождения от НДС?
Компания обязана стать плательщиком НДС и выбрать пониженную ставку 5–7% без вычетов либо общую ставку 22% с правом на вычет. Выбор фиксируется на длительный период, а отказ от пониженной ставки в пользу общей в первый год возможен лишь однократно.
Разобрать вашу ситуацию
Разобрать вашу ситуацию с бухгалтером «Актив Плюс»
Выбор между ОСНО, УСН и АУСН зависит от конкретных объёмов закупок, структуры контрагентов и планов по масштабированию бизнеса — универсального решения здесь нет. То же касается документооборота: набор документов и порядок работы с ним будут отличаться для компании, работающей с сетями, госзаказами или маркетплейсами.
Бухгалтер «Актив Плюс» готов разобрать вашу текущую систему налогообложения, структуру закупок и продаж, чтобы предложить порядок учёта и документооборота, соответствующий именно вашим объёмам и контрагентам — без универсальных обещаний экономии, но с учётом действующих и предстоящих изменений законодательства.