
НДФЛ с зарплаты в 2026 году: пятиступенчатая шкала и новые правила для
Ставки для резидентов
НДФЛ с зарплаты в 2026 году: пятиступенчатая шкала, новые сроки и что изменилось для работодателей
По состоянию на 2026 год плоской ставки 13% для всех работников больше нет: доход резидента облагается по пяти разным ставкам в зависимости от того, сколько он заработал за год. Меняются и сроки уведомлений, и состав справки о доходах, и порядок действий, если удержать налог не получилось. Разбираем, что из этого касается вашей компании прямо сейчас, а что можно отложить.
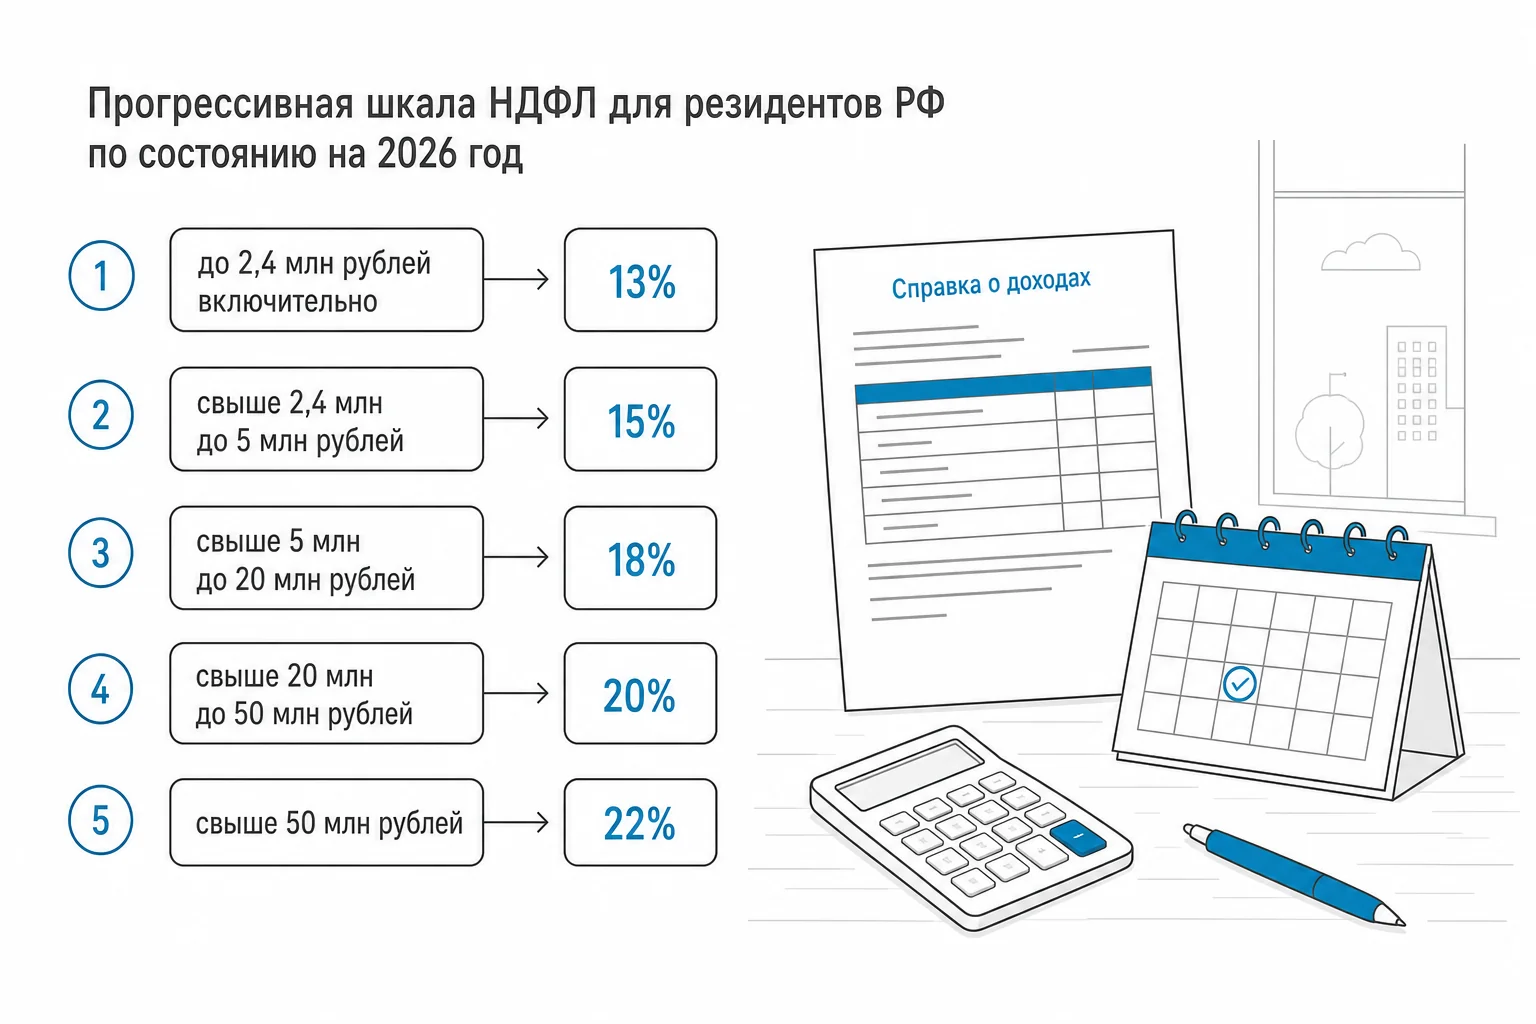
Прогрессивная шкала НДФЛ для резидентов РФ по состоянию на 2026 год состоит из пяти порогов, привязанных к совокупному годовому доходу человека, а не к отдельной выплате.
| Годовой доход резидента | Ставка НДФЛ |
|---|---|
| до 2,4 млн рублей включительно | 13% |
| свыше 2,4 млн до 5 млн рублей | 15% |
| свыше 5 млн до 20 млн рублей | 18% |
| свыше 20 млн до 50 млн рублей | 20% |
| свыше 50 млн рублей | 22% |
Повышенные ставки применяются не ко всей сумме, а только к той её части, которая попадает в соответствующий диапазон — это принцип, из-за которого чаще всего путаются при ручном расчёте. С 1 января 2026 года по этим же ставкам облагается не только оклад, но и выплаты из среднего заработка: отпускные, командировочные, компенсация за неиспользованный отпуск и выходное пособие. Раньше многие бухгалтеры по привычке считали такие суммы отдельно от зарплаты — теперь это одна база, и ошибка здесь напрямую видна при сверке 6-НДФЛ.
На практике порог в 2,4 млн рублей в год — это примерно 200 тысяч рублей в месяц. Для большинства сотрудников малого бизнеса ничего не меняется: их доход просто не доходит до второй ступени. А вот руководителям, коммерческим директорам и владельцам бизнеса, оформленным в штат с окладом выше этой планки, зарплатный расчёт придётся пересматривать.
Льготные категории
Кому положены льготные ставки: участники СВО, северяне, работники из ЕАЭС и иностранные агенты
Пятиступенчатая шкала действует не для всех: часть категорий работников облагается по упрощённой двухуровневой схеме, а часть — наоборот, по особым правилам, которые нужно отследить отдельно.
- участники СВО — облагаются по двум ставкам: 13% с дохода до 2,4 млн рублей и 15% сверх этой суммы, до 5 млн рублей, без перехода на общую пятиступенчатую шкалу;
- сотрудники с северными надбавками и районными коэффициентами (районы Крайнего Севера) — та же двухуровневая шкала 13% и 15%, а не общая прогрессия;
- граждане государств — членов ЕАЭС, являющиеся резидентами РФ — с 1 января 2026 года переходят на общую пятиуровневую шкалу 13–22% вместо фиксированной ставки 30%, независимо от того, каким будет их налоговый статус на конец года;
- физлица, внесённые в реестр иностранных агентов Минюста, — платят 30% со всех видов доходов независимо от резидентства.
На практике правильное применение льготной ставки держится на документе: удостоверении участника СВО, справке о работе в районе Крайнего Севера, документе о гражданстве страны ЕАЭС. Без подтверждающих бумаг в личном деле бухгалтер обязан считать налог по общей шкале — и тогда разница обнаружится либо при проверке, либо при перерасчёте по заявлению самого работника.
Нерезиденты и дивиденды
Нерезиденты: когда 30%, когда прогрессивная шкала и что с дивидендами
Налоговым нерезидентом считается физическое лицо, которое находилось на территории России менее 183 календарных дней в течение 12 следующих подряд месяцев — гражданство при этом не имеет значения. Статус определяется не по паспорту, а по фактическому времени пребывания в стране, и его нужно проверять на каждую дату выплаты дохода.
Здесь есть развилка, которая часто вводит в заблуждение. Нерезидент, работающий по трудовому договору с российской организацией, облагается НДФЛ по той же пятиступенчатой шкале, что и резидент: 13% до 2,4 млн рублей, 15% от 2,4 до 5 млн, 18% от 5 до 20 млн, 20% от 20 до 50 млн и 22% свыше 50 млн рублей в год. Но по общему правилу остальные доходы нерезидента от российских источников — не связанные с трудовым договором и не входящие в льготные категории — облагаются по ставке 30%. Дивиденды от российских организаций нерезидентам всегда облагаются по ставке 15%: прогрессивная шкала к ним не применяется вообще, независимо от суммы.
Отдельная ситуация — смена статуса в течение года. Если работник из нерезидента становится резидентом, работодатель обязан пересчитать НДФЛ с начала календарного года по ставкам резидента и зачесть излишне удержанную сумму в счёт будущих выплат. Частая ошибка здесь — пересчитывать налог только с момента получения нового статуса, а не с 1 января: это занижает сумму зачёта и создаёт расхождение в отчётности, которое потом приходится объяснять налоговой.
Что это значит для бизнеса
Что это значит для бизнеса
Пересматривать зарплатный проект и расчёт НДФЛ в первую очередь придётся тем работодателям, у кого есть сотрудники с годовым доходом выше 2,4 млн рублей, работники — граждане стран ЕАЭС, или иностранцы, чей статус резидентства может измениться в течение года. Для остальных малых ИП и ООО, где оклады не выходят за первый порог шкалы, порядок расчёта фактически не меняется — ставка остаётся 13%.
Отдельно стоит проверить расчёт отпускных, компенсаций за неиспользованный отпуск и выходных пособий: с 2026 года эти выплаты входят в ту же прогрессивную базу, что и оклад, и при высоком годовом доходе сотрудника могут попасть под повышенную ставку, даже если сама зарплата укладывается в первый порог.
Самая частая ошибка на этом участке — не в расчёте самой ставки, а в моменте пересчёта при смене резидентского статуса: бухгалтеры либо забывают вернуться к началу года, либо делают это с опозданием, когда сотрудник уже отработал несколько месяцев на новом статусе. На этой неделе имеет смысл свериться с кадровым учётом: у кого из сотрудников доход приближается к порогу 2,4 млн рублей, кто из иностранных работников близок к смене статуса и есть ли в личных делах подтверждающие документы для льготных категорий.
Расчёт налога и вычеты
Как считать налог: база, вычеты и формула на конкретном примере
Налоговая база по зарплате формируется из всех источников дохода работника за календарный год: оклада или тарифной ставки, надбавок и премий, материальной помощи сверх установленного предела и прочих вознаграждений, входящих в систему оплаты труда. Перед применением ставки эту базу уменьшают на сумму положенных работнику налоговых вычетов — стандартных (на детей, иждивенцев, инвалидов), социальных (лечение, обучение, страхование жизни), имущественных (покупка жилья, ипотека) и профессиональных.
Формула расчёта простая: НДФЛ = (налогооблагаемая база − налоговые вычеты) × ставка. Пример: оклад сотрудника — 60 000 рублей в месяц, у него есть право на стандартный вычет на первого ребёнка в размере 1 400 рублей, ставка НДФЛ — 13%, так как сотрудник резидент. Тогда налог считается так: (60 000 − 1 400) × 13% = 7 618 рублей.
Детские вычеты выросли, а лимит дохода поднялся до 450 000 рублей
С 1 января 2025 года размеры стандартных вычетов на детей выросли и продолжают действовать по состоянию на 2026 год.
- на первого ребёнка — 1 400 рублей;
- на второго ребёнка — 2 800 рублей;
- на третьего и последующих детей — 6 000 рублей;
- на ребёнка-инвалида — 12 000 рублей.
Одновременно с 1 января 2025 года предельный доход, до достижения которого применяется детский вычет, повышен с 350 000 до 450 000 рублей нарастающим итогом с начала года. Это значит, что вычет перестаёт действовать не с прежней, а с новой, более высокой планки — при расчёте зарплаты стоит проверить, не применяется ли в программе старый лимит.
Сроки уплаты и уведомлений
Сроки уплаты НДФЛ и подачи уведомлений в 2026 году
Сроки перечисления удержанного НДФЛ в бюджет по состоянию на 2026 год установлены пунктом 6 статьи 226 НК РФ и остаются привязаны к дате удержания, а не к дате начисления зарплаты.
| Период удержания НДФЛ | Срок перечисления в бюджет |
|---|---|
| с 1 по 22 число месяца | до 28 числа текущего месяца |
| с 23 числа по последнее число месяца | до 5 числа следующего месяца |
В январе-августе 2026 года уведомления об исчисленных суммах НДФЛ по-прежнему подаются дважды в месяц. Здесь в материалах отрасли встречаются разные даты: по одним данным уведомление за период с 1 по 22 число нужно подать не позднее 26 числа, а за период с 23 по последнее число — не позднее 3 числа следующего месяца; по другим — срок подачи уведомления при уплате налога до 28 числа обозначен как 25 число текущего месяца, а при уплате до 5 числа следующего месяца — как 3 число следующего месяца. Расхождение в одну-две даты встречается в разных разъяснениях, поэтому при формировании графика лучше свериться с актуальным регламентом вашей инспекции, а не ориентироваться на одну дату из нескольких источников.
Отдельно стоит знать: по разъяснению ФНС России от 28.12.2024 № БВ-4-7/14776, отдельного штрафа за опоздание с подачей самого уведомления по НДФЛ не предусмотрено — но это не отменяет последствий несвоевременной уплаты налога, если уведомление подано с опозданием и повлияло на срок перечисления.
С 1 сентября 2026 года — уведомление на весь год вперёд
С 1 сентября 2026 года вступают в силу поправки в пункт 9 статьи 58 НК РФ: работодателю разрешат подавать одно авансовое уведомление с исчисленным НДФЛ сразу на весь текущий год или на полгода, с разбивкой сумм по месяцам, вместо уведомления за каждый двухнедельный период. Налоговая инспекция будет засчитывать НДФЛ по единому налоговому счёту не позднее второго рабочего дня после окончания обозначенного периода либо через три рабочих дня после появления положительного сальдо на счёте.
Для бухгалтерии это в первую очередь снижение количества отправляемых документов, а не изменение суммы налога: сама шкала и сроки уплаты остаются прежними, меняется только формат уведомления. Тем не менее переходить на новый формат стоит осознанно — авансовое уведомление требует заранее спланировать суммы по месяцам, а не корректировать их постфактум.
6-НДФЛ и справка о доходах
Отчётность 6-НДФЛ и судьба справки о доходах вместо 2-НДФЛ
Форма 2-НДФЛ как отдельный документ для представления в налоговый орган упразднена: сведения о доходах и суммах налога резидентов теперь включаются в приложение № 1 к расчёту 6-НДФЛ и подаются в инспекцию не позднее 25 февраля года, следующего за отчётным. Расчёт 6-НДФЛ по-прежнему сдаётся ежеквартально — до 25 числа месяца, следующего за отчётным кварталом.
Сама справка о доходах и суммах налога физлица (бывшая 2-НДФЛ) как документ никуда не делась — она нужна работнику для банка, ипотеки или соцвыплат. По заявлению работника её нужно выдать в течение 3 рабочих дней после получения этого заявления. При увольнении работодатель обязан выдать такую справку вместе с трудовой книжкой и остальными расчётными документами, не дожидаясь отдельного запроса.
На практике путаница чаще всего возникает именно на стыке двух документов: сотрудники бухгалтерии по привычке ищут в системе «форму 2-НДФЛ» для налоговой, хотя туда теперь нужно готовить именно приложение к 6-НДФЛ, а отдельная справка остаётся только внутренним документом для работника.
Невозможность удержания
Если удержать налог не получилось: процедура и штрафы
Если у работодателя нет возможности удержать НДФЛ — например, при увольнении расчёт не покрывает сумму налога и до конца года сотруднику больше ничего не выплачивается, — он обязан уведомить об этом и самого работника, и налоговую инспекцию не позднее 25 февраля года, следующего за годом выплаты дохода.
- в налоговую — уведомление подаётся в составе справки о доходах и суммах налога физлица, приложенной к расчёту 6-НДФЛ, по форме, утверждённой приказом ФНС России от 19.09.2023 № ЕД-7-11/649@;
- работнику — уведомление оформляется в произвольной форме с приложением копии справки о доходах и передаётся почтой или лично под подпись;
- при выплате дохода 10 или более получателям справку о невозможности удержания можно подать только в электронном виде; если получателей 9 или меньше — допускается и бумажная форма.
За некорректные данные в расчёте 6-НДФЛ предусмотрен штраф 500 рублей по статье 126.1 НК РФ. За несдачу самого уведомления о невозможности удержать НДФЛ на должностное лицо может быть наложен штраф от 300 до 500 рублей по статье 15.6 КоАП РФ. При этом штраф именно за неудержание налога применяется, только если у налогового агента реально была возможность удержать НДФЛ при выплате дохода и он ею не воспользовался — если такой возможности объективно не было, основания для штрафа за неудержание отсутствуют.
Частые вопросы
Частые вопросы про НДФЛ с зарплаты в 2026 году
Как определить, резидент сотрудник или нет?
Посчитать, сколько календарных дней он фактически провёл в России за 12 следующих подряд месяцев. Если меньше 183 дней — он нерезидент, независимо от гражданства.
Что делать, если сотрудник в течение года стал резидентом?
Пересчитать НДФЛ с начала календарного года по ставкам резидента и зачесть излишне удержанную сумму в счёт будущих выплат — а не только с даты получения нового статуса.
Грозит ли штраф за просрочку самого уведомления по НДФЛ?
Отдельного штрафа за опоздание с подачей уведомления нет — это подтверждено письмом ФНС России от 28.12.2024 № БВ-4-7/14776. Но просрочка уплаты самого налога штрафуется отдельно.
Нужно ли по-прежнему готовить справку 2-НДФЛ для налоговой?
Отдельной формы 2-НДФЛ для инспекции больше нет — сведения включаются в приложение № 1 к расчёту 6-НДФЛ. Справка о доходах для самого работника при этом сохраняется как документ.
Что делать, если зарплаты не хватило, чтобы удержать налог?
Уведомить сотрудника и налоговую инспекцию о невозможности удержания не позднее 25 февраля следующего года, приложив справку о доходах.
Решение с «Актив Плюс»
Когда стоит доверить расчёт НДФЛ бухгалтеру «Актив Плюс»
Пятиступенчатая шкала, отдельные правила для льготных категорий, два разных набора сроков для уведомлений и новый порядок отчётности по справке о доходах — вместе это создаёт больше точек, где можно ошибиться, чем при плоской ставке 13%. Особенно если в штате есть сотрудники с высоким доходом, иностранцы или люди, чей резидентский статус меняется в течение года.
Если вы не уверены, что зарплатный расчёт в вашей компании учитывает актуальную шкалу, новые лимиты вычетов и правильный порядок пересчёта при смене статуса — есть смысл разобрать конкретную ситуацию с бухгалтером «Актив Плюс». Это не готовое решение на все случаи, а разговор о том, что именно происходит в ваших расчётах и какие шаги стоит предпринять.








































