
Налоговая реформа 2026 года: рост НДС до 22% и новые лимиты на УСН
С 1 января 2026 года в России стартует масштабная налоговая реформа: вырастет ставка НДС, снизится порог освобождения от налога на УСН, изменятся правила по страховым взносам и НДФЛ. Разбираем, что именно меняется и как подготовиться к переходу заранее.
Реформа одним взглядом
Налоговая реформа 2026 года: что меняется одним взглядом
С начала 2026 года вступает в силу пакет поправок, которые затронут практически каждую компанию и ИП вне зависимости от масштаба бизнеса. Изменения касаются сразу нескольких налогов и режимов, поэтому разбираться в них стоит заранее, а не в последние недели декабря.
- НДС вырастет с 20% до 22% — базовая ставка налога увеличивается впервые с 2019 года.
- Лимит освобождения от НДС на УСН снизится с 60 до 20 млн рублей — многие компании на упрощёнке впервые столкнутся с необходимостью работать с этим налогом.
- Льготные страховые взносы для большинства МСП отменяются — тариф свыше 1,5 МРОТ вырастет с 15% до общего уровня.
- Появится шестая ставка НДФЛ — 30% — для отдельной категории плательщиков вводится дополнительная ступень прогрессивной шкалы.
НДС и 22%
НДС вырастет до 22%: кого это коснётся напрямую
Согласно законопроекту № 1026190-8, принятому в третьем чтении, новая базовая ставка НДС в 22% начнёт действовать с 1 января 2026 года. При этом льготная ставка 10% для социально значимых товаров — продуктов питания, детских товаров, лекарств, книг и медицинских изделий — сохраняется без изменений.
Повышение НДС затронет и импортёров: с 2026 года вводится авансовый НДС, который нужно будет перечислять ещё до ввоза товара в Россию. Это увеличивает потребность в оборотных средствах и усложняет планирование денежных потоков для компаний, работающих с зарубежными поставщиками.
Для экспортёров нулевая ставка НДС сохраняется, но входной налог они смогут возмещать уже по новой, повышенной ставке 22%.
УСН и НДС: новые лимиты и переходные ставки
Для компаний на упрощённой системе налогообложения лимит освобождения от НДС снижается поэтапно. Это значит, что тысячи малых предприятий — кафе, интернет-магазины, мастерские, студии — впервые столкнутся с необходимостью вести учёт НДС, выставлять счета-фактуры и сдавать квартальные декларации.
| Год | Лимит дохода для освобождения от НДС |
|---|---|
| 2026 | 20 млн руб. |
| 2027 | 15 млн руб. |
| 2028 и далее | 10 млн руб. |
Для компаний, доход которых превышает лимит освобождения, предусмотрены переходные ставки: 5% при доходе от 20 до 250 млн рублей и 7% при доходе от 250 до 450 млн рублей — обе без права на вычет входного НДС. При доходе свыше 450 млн рублей компания переходит на ОСНО и платит НДС по ставке 22% с правом на вычеты. Отказаться от льготной ставки 5% или 7% в пользу другой раньше срока нельзя — работать по ней придётся минимум три года.
Патентная система: доход и виды деятельности под ограничением
Патентная система налогообложения тоже меняется. Максимальный доход для работы на патенте снижается с 60 до 10 млн рублей в год, но переход будет поэтапным — так же, как и для УСН.
- 2026 год. Лимит дохода для ПСН — 20 млн рублей.
- 2027 год. Лимит снижается до 15 млн рублей.
- 2028 год и далее. Итоговый лимит — 10 млн рублей.
Изначально из перечня разрешённых видов деятельности для ПСН предполагалось исключить стационарную розничную торговлю и грузоперевозки автомобильным транспортом. В итоговой редакции законопроекта эти виды деятельности для патента сохранили. Дополнительно с 2026 года ИП на ПСН получит право подать уточнённое заявление на новый патент при уменьшении числа физических показателей — например, количества транспортных средств или торговых точек, — и налог по ранее выданному патенту пересчитают в сторону уменьшения.
Взносы и НДФЛ
Страховые взносы и НДФЛ: рост нагрузки на фонд оплаты труда
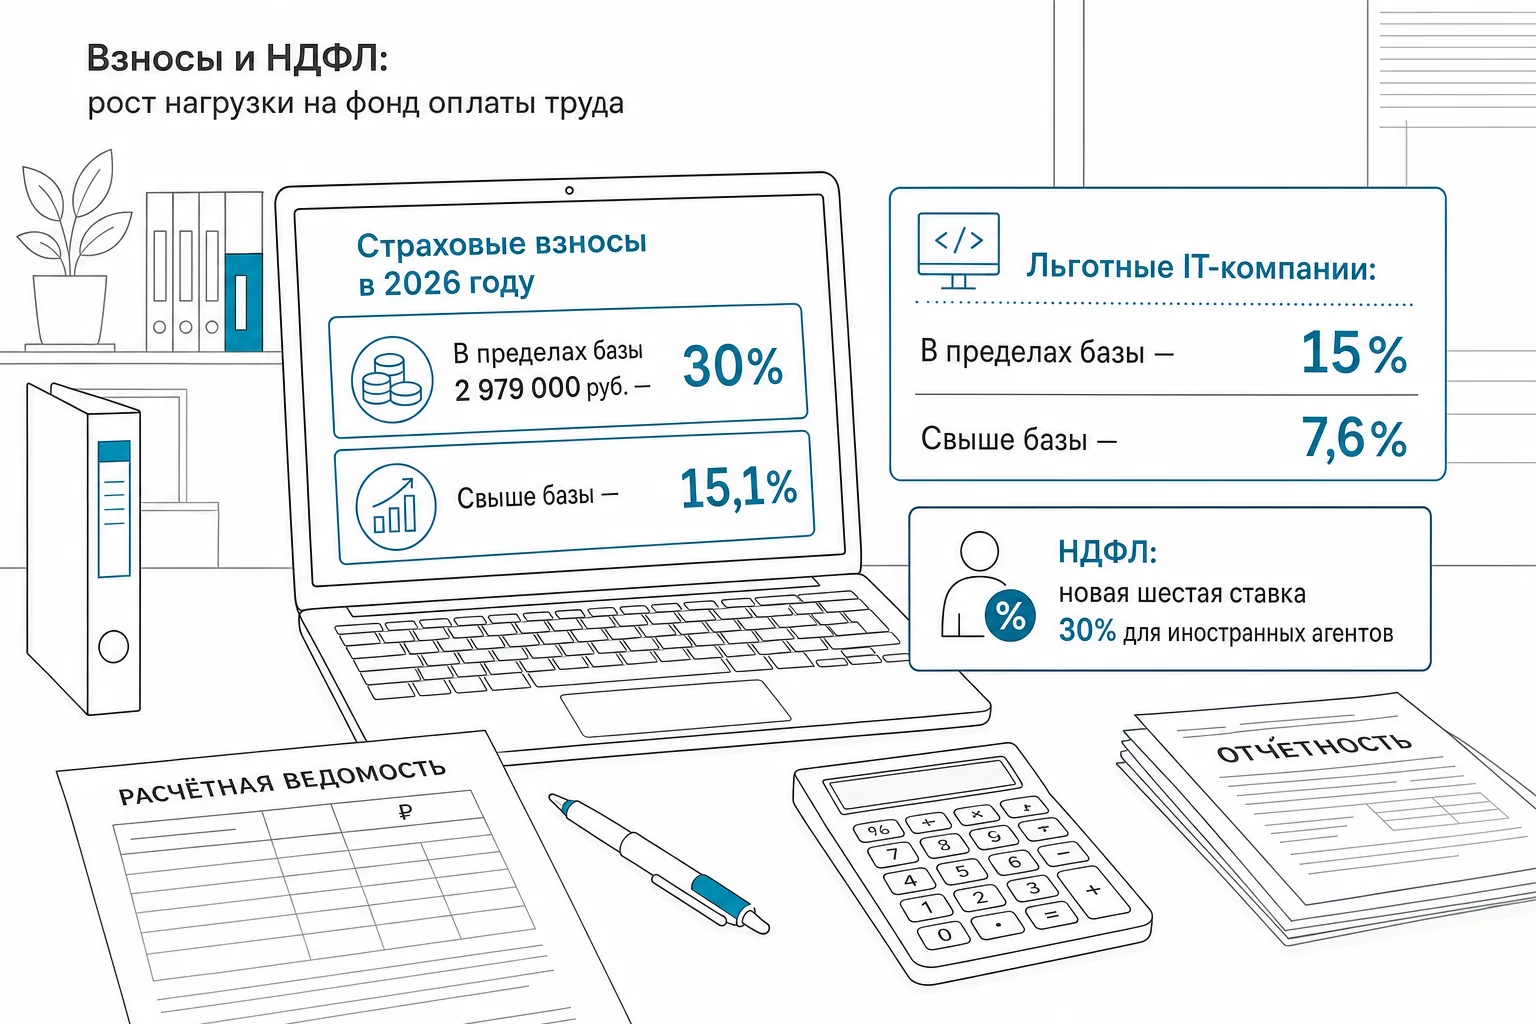
До конца 2025 года компании малого и среднего бизнеса платят страховые взносы по льготному тарифу: 30% с выплат в пределах 1,5 МРОТ и 15% с суммы свыше этого порога. С 2026 года пониженный тариф 15% отменяется для большинства предприятий.
| Выплаты | Тариф в 2026 году |
|---|---|
| В пределах предельной базы (2 979 000 руб.) | 30% |
| Свыше предельной базы | 15,1% |
Предельная величина базы для расчёта страховых взносов на 2026 год утверждена на уровне 2 979 000 рублей — это на 8% больше, чем в 2025 году. Если годовой доход сотрудника превышает этот лимит, с суммы превышения применяется пониженный тариф 15,1%.
Льготные тарифы страховых взносов сохранятся только для отдельных приоритетных отраслей: обрабатывающего производства, общественного питания, транспортных компаний, а также аккредитованных IT-организаций, для которых с 2026 года тариф составит 15% в пределах базы и 7,6% сверх базы.
Параллельно с изменениями по взносам с 2026 года в шкале НДФЛ появляется новая, шестая ставка — 30%. Она вводится для физических лиц, признанных иностранными агентами: по этой ставке будут облагаться все виды их доходов, а инвестиционные вычеты и льготы для этой категории отменяются. Для остальных налогоплательщиков продолжает действовать прогрессивная шкала от 13% до 22% в зависимости от суммы годового дохода.
Практические последствия
Что это значит для бизнеса
Если перевести нормы закона в практическую плоскость, картина получается разной для разных категорий бизнеса. Компаниям на УСН с доходом выше 20 млн рублей в год впервые придётся вести полноценный НДС-учёт: выставлять счета-фактуры, вести книги покупок и продаж, ежеквартально сдавать декларации в электронном виде и платить налог тремя равными платежами — по 1/3 до 28 числа каждого месяца, следующего за отчётным кварталом. Для тех, кто впервые становится плательщиком НДС, предусмотрен мораторий на ответственность за первое допущенное нарушение при уплате налога.
У компаний с большим фондом оплаты труда заметно вырастут расходы на страховые взносы: отмена льготного тарифа означает, что расходы на сотрудника с высокой зарплатой могут увеличиться на сотни тысяч рублей в год за счёт роста тарифа с 15% до 15,1–30% в зависимости от суммы выплат.
При этом у части бизнеса условия работы почти не меняются. Это касается аккредитованных IT-компаний, для которых сохраняется пониженный тариф страховых взносов, а также предприятий обрабатывающего производства, общественного питания и транспортной отрасли — для них льготы по взносам продлены на прежних условиях.
План до конца года
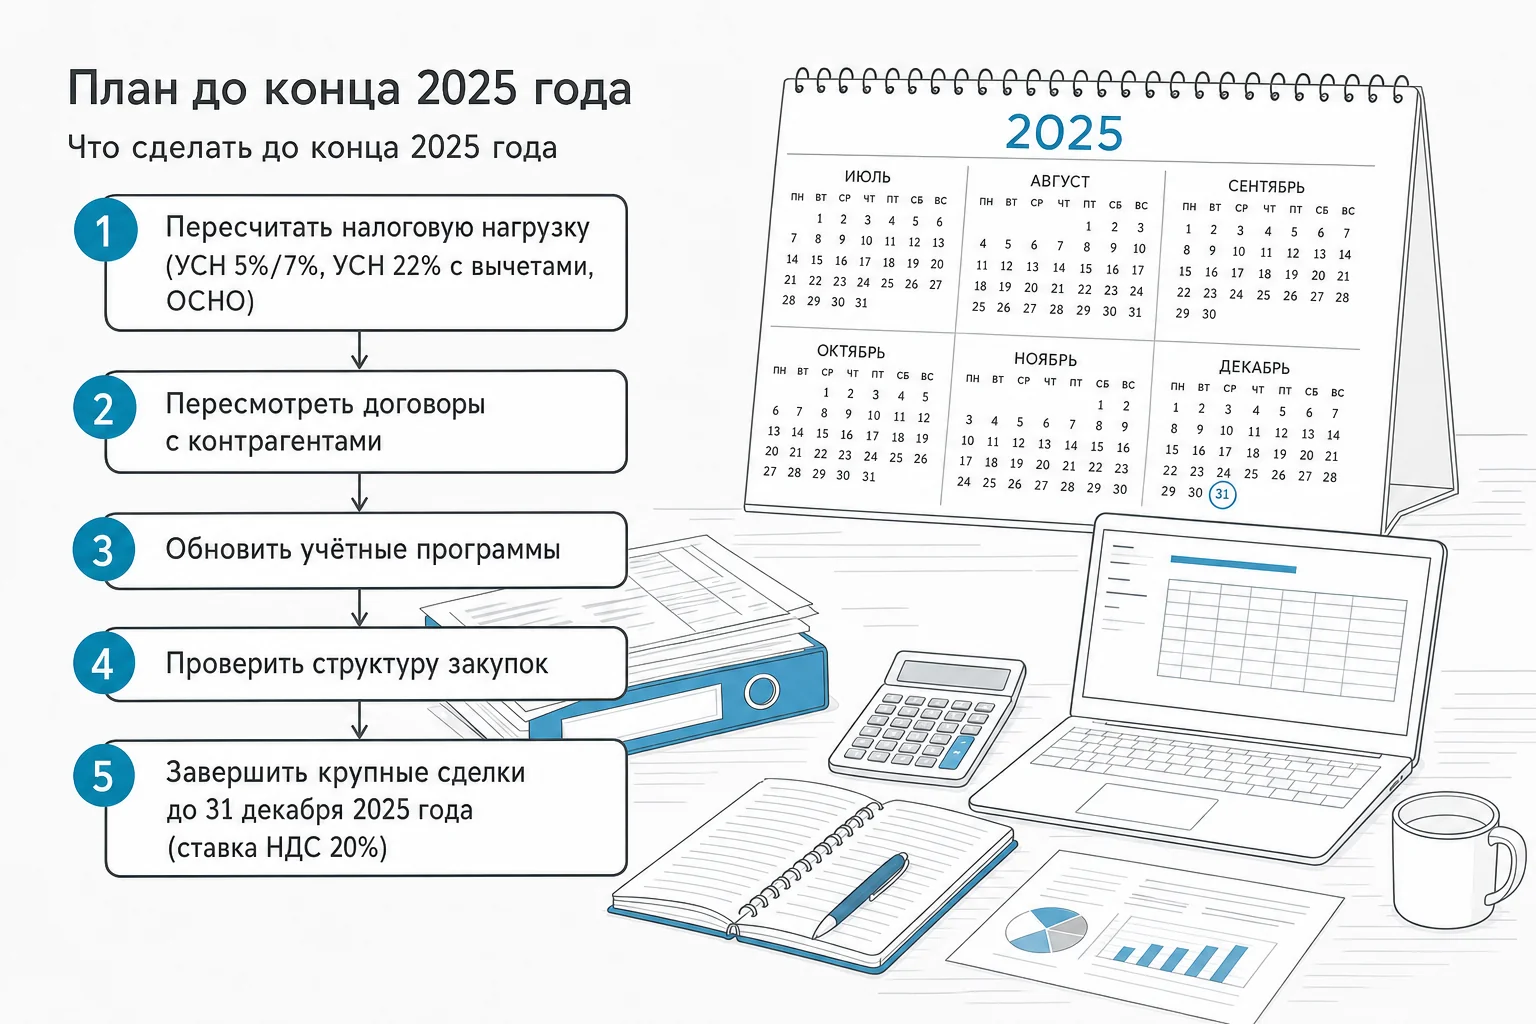
Что сделать до конца 2025 года
Чтобы переход на новые правила прошёл без авралов, часть подготовительной работы стоит выполнить заранее, не дожидаясь января.
- Пересчитайте налоговую нагрузку при разных сценариях — УСН со ставкой НДС 5% или 7% без вычетов, УСН с НДС 22% и вычетами, ОСНО, — чтобы понять, какой вариант выгоднее именно для вашего бизнеса.
- Пересмотрите договоры с контрагентами. Если в них прописана конкретная ставка НДС, потребуется оформить дополнительные соглашения с учётом новой ставки.
- Обновите учётные программы заранее, чтобы система была готова работать с новыми ставками НДС к началу года.
- Проверьте структуру закупок. Найдите баланс между поставщиками с НДС, которые дают право на вычет, и поставщиками без НДС, которые обходятся дешевле, но не дают вычета и повышают риск вопросов со стороны налоговой при слишком высокой доле таких закупок.
- Постарайтесь завершить крупные сделки до 31 декабря 2025 года — это позволит применить к отгрузкам ещё действующую ставку НДС 20%.
Частые вопросы
Частые вопросы о реформе 2026 года
- Обязательно ли переходить на уплату НДС, если доход ниже 20 млн рублей?
Нет, компании и ИП на УСН с доходом ниже установленного лимита сохраняют освобождение от НДС и не обязаны вести соответствующий учёт. - Можно ли отказаться от льготной ставки 5% или 7% раньше трёх лет?
Нет, если компания выбрала одну из этих переходных ставок, применять её нужно минимум три года подряд — досрочный отказ законом не предусмотрен. - Что грозит за первую ошибку при уплате НДС?
Для компаний, которые впервые становятся плательщиками НДС, предусмотрен мораторий на ответственность за первое нарушение — при однократной ошибке штраф не применяется. - Как считать доход при совмещении УСН и ПСН?
Доходы по обоим режимам суммируются. А вот при совмещении УСН с ОСНО или ЕСХН суммирования не происходит — учитываются только доходы, относящиеся к УСН. - Учитывается ли доход прошлого года при расчёте лимита?
Да, для определения права на освобождение от НДС на УСН учитываются доходы как текущего, так и предыдущего календарного года.
Актив Плюс поможет
Разобраться в изменениях вместе с бухгалтером «Актив Плюс»
Реформа затрагивает сразу несколько налогов и режимов, а конкретные последствия для конкретной компании зависят от системы налогообложения, оборота, структуры закупок и фонда оплаты труда — универсального рецепта здесь нет. Имеет смысл заранее обсудить свою ситуацию с бухгалтером, чтобы выбрать оптимальную ставку НДС, понять, насколько вырастут расходы на зарплату сотрудников, и подготовить нужные документы к переходу без спешки в последние недели декабря.
Специалисты «Актив Плюс» готовы обсудить вашу ситуацию, помочь сориентироваться в новых правилах и спокойно спланировать переход на обновлённые ставки НДС и страховых взносов — без лишнего давления и в удобном для вас темпе.








































