
Требование из налоговой: сроки ответа по видам запросов и что грозит за
Главная опасность требования — не в его содержании, а в молчании. Причём первый срок начинает течь ещё до того, как компания решит, что писать в ответе, и нарушение именно этого срока чаще всего приводит к блокировке расчётного счёта.
Первые сутки
Требование пришло: что сделать в первые сутки
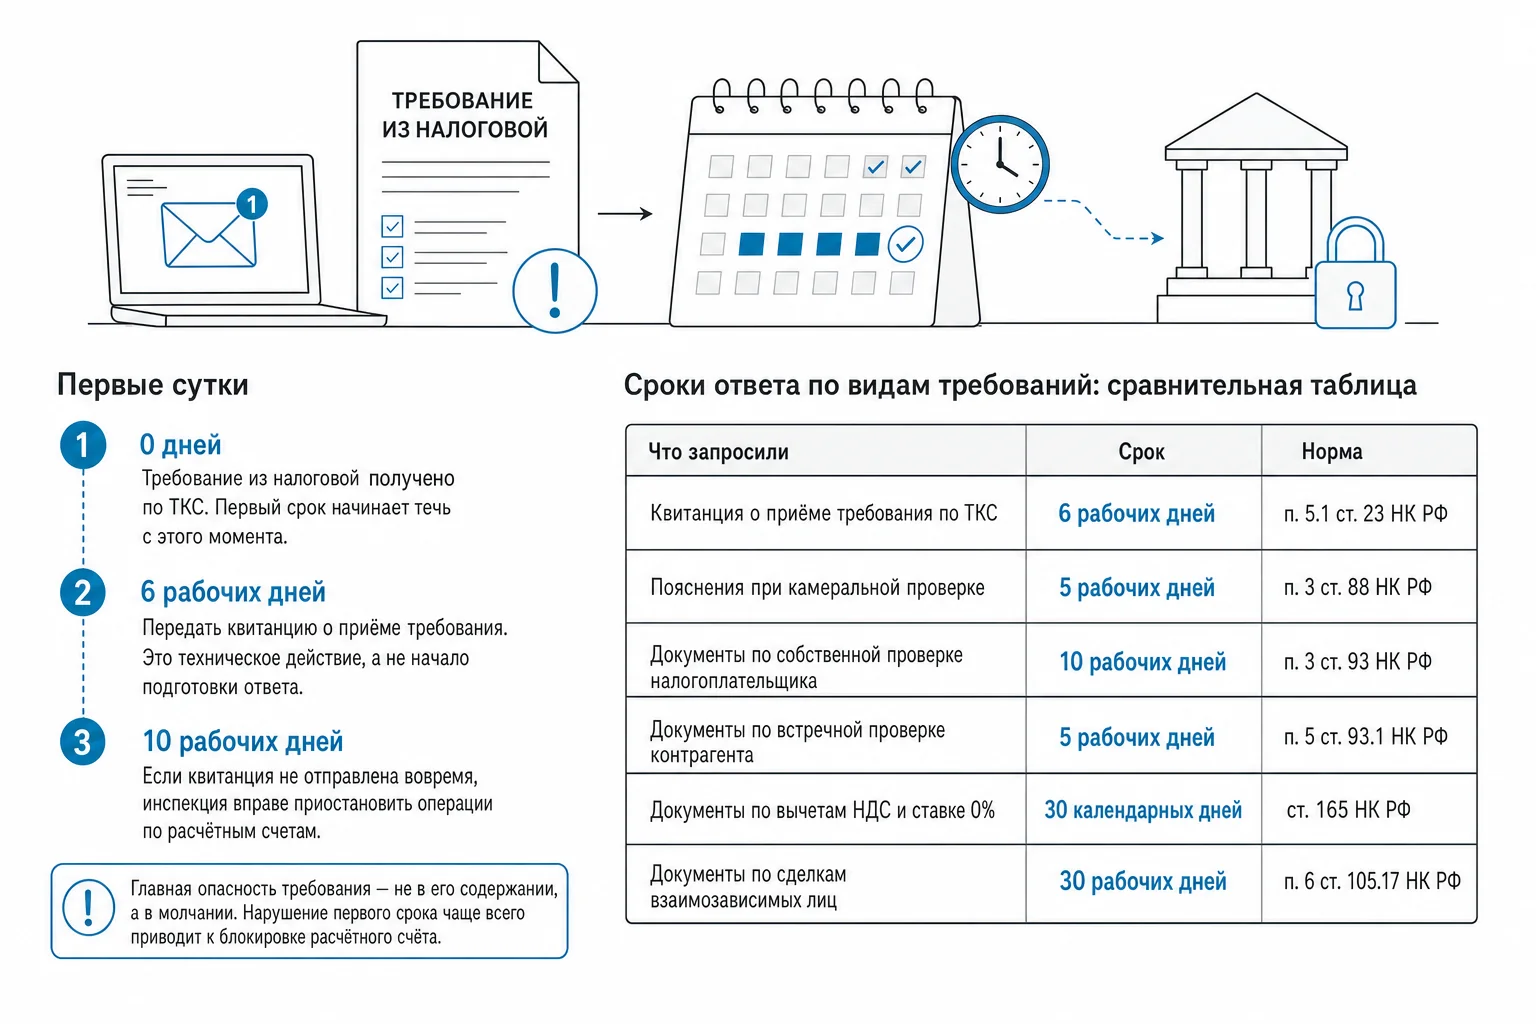
Если компания или ИП сдаёт отчётность в электронном виде, на неё возлагается обязанность обеспечивать приём документов от инспекции по телекоммуникационным каналам связи. Квитанцию о приёме требования нужно передать в течение шести рабочих дней со дня его отправки — это установлено пунктом 5.1 статьи 23 НК РФ.
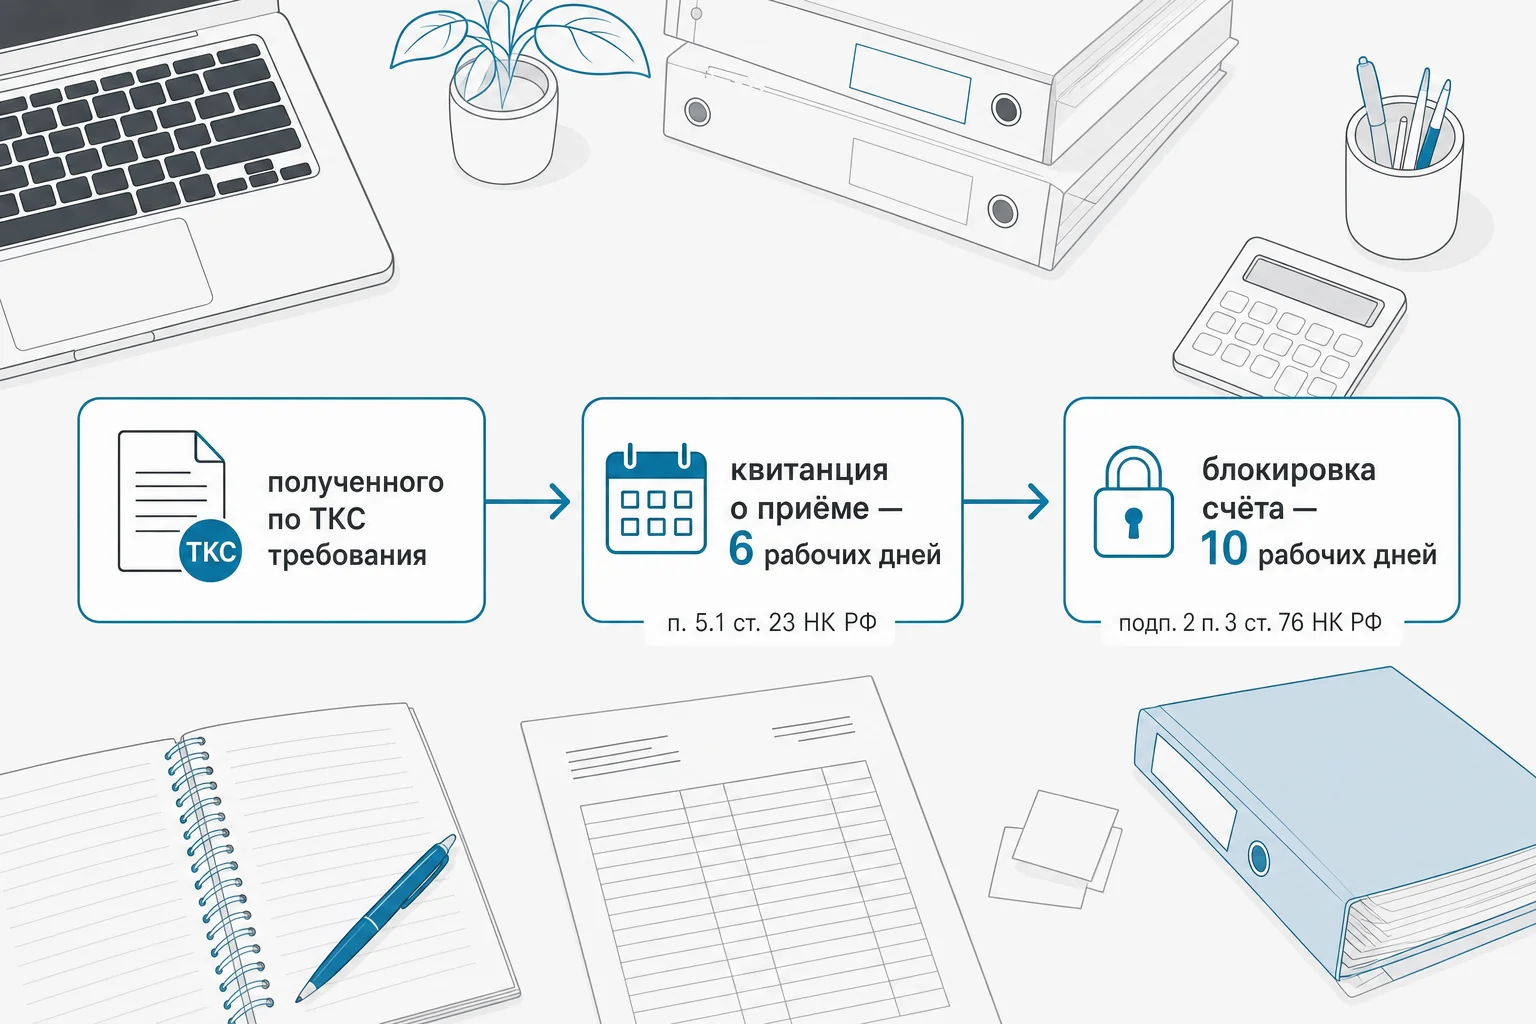
Важно понимать: этот срок никак не связан с тем, что именно нужно ответить по существу. Подтверждение получения — техническое действие, а не начало подготовки ответа. Если квитанция не отправлена вовремя, у инспекции появляется право приостановить операции по расчётным счетам в течение следующих десяти рабочих дней (подп. 2 п. 3 ст. 76 НК РФ).
Отсюда простое правило: электронный документооборот с налоговой стоит проверять регулярно, а не от случая к случаю. Требование, которое пролежало непрочитанным пару недель, — это уже почти наверняка заблокированный счёт, при том что сам вопрос инспекции мог быть простым и не требовать никаких документов.
Сроки по видам
Сроки ответа по видам требований: сравнительная таблица
Единого срока на ответ не существует — он зависит от того, на каком основании инспекция запрашивает документы или пояснения. Определить это основание — первое, что нужно сделать, открыв требование.
| Что запросили | Срок | Норма |
|---|---|---|
| Квитанция о приёме требования по ТКС | 6 рабочих дней | п. 5.1 ст. 23 НК РФ |
| Пояснения при камеральной проверке | 5 рабочих дней | п. 3 ст. 88 НК РФ |
| Документы по собственной проверке налогоплательщика | 10 рабочих дней | п. 3 ст. 93 НК РФ |
| Документы по встречной проверке контрагента | 5 рабочих дней | п. 5 ст. 93.1 НК РФ |
| Документы по вычетам НДС и ставке 0% | 30 календарных дней | ст. 165 НК РФ |
| Документы по сделкам взаимозависимых лиц | 30 рабочих дней | п. 6 ст. 105.17 НК РФ |
Самая распространённая пара сроков — 5 и 10 рабочих дней: пять даётся на пояснения по камеральной проверке и на ответ по встречной проверке контрагента, десять — на документы по собственной проверке компании.
Расчёт дней
Как правильно посчитать дни, чтобы не промахнуться
В расчёте срока ошибаются чаще, чем в самом содержании ответа, поэтому стоит держать в голове три правила.
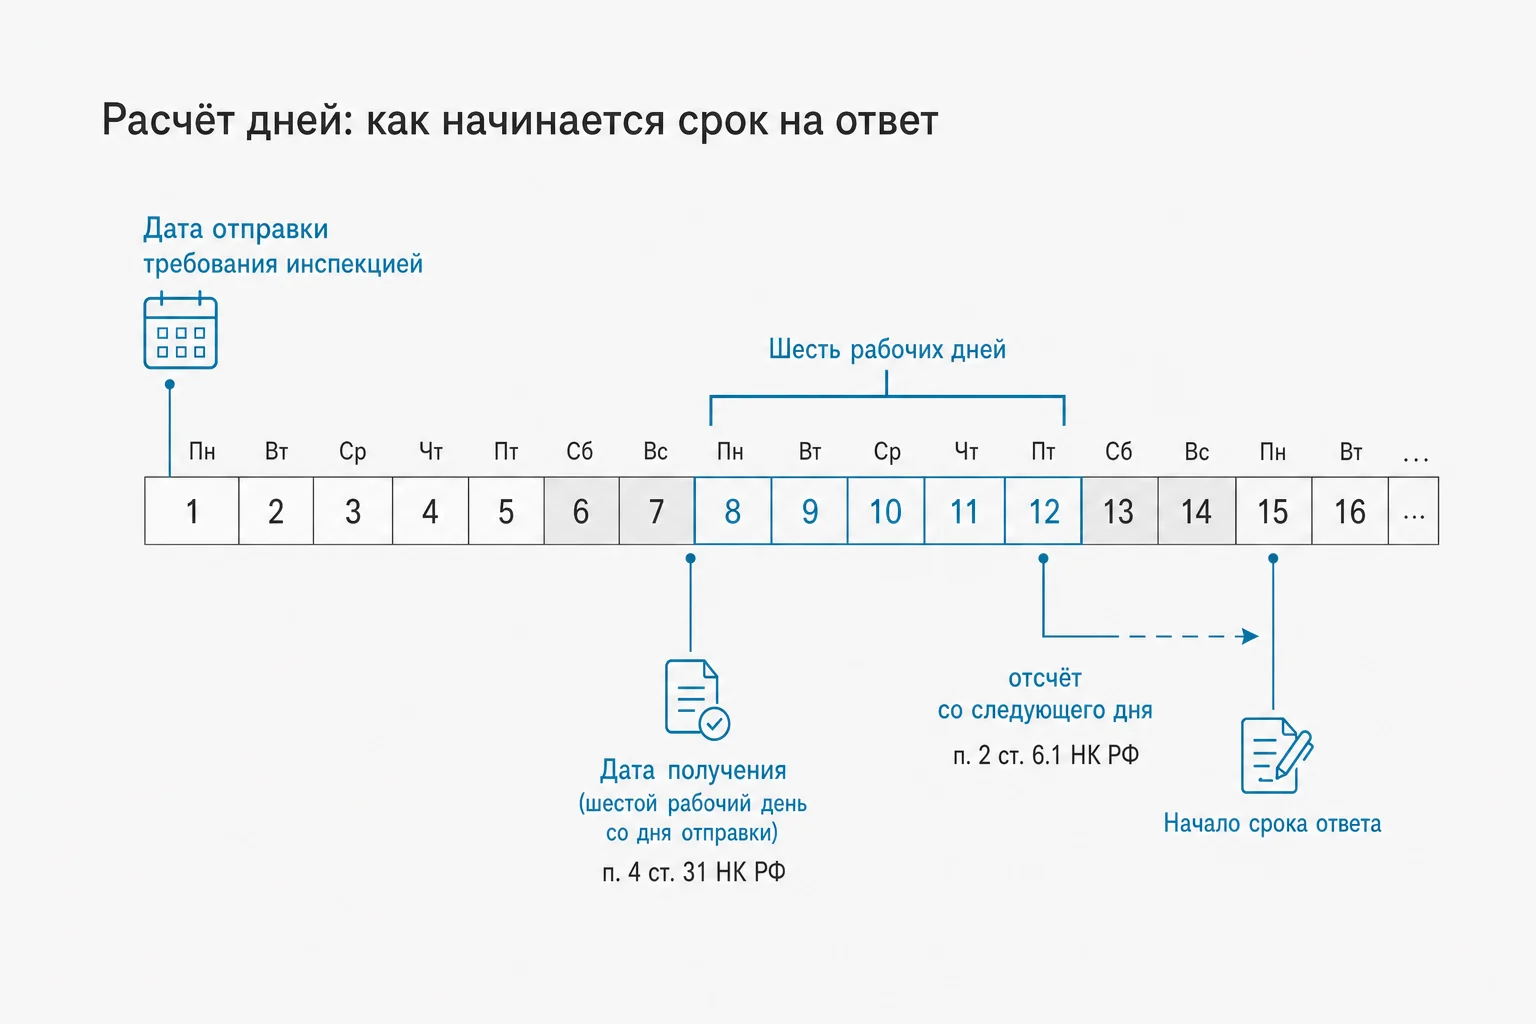
- Дни считаются рабочими, если в норме прямо не указано «календарные». Выходные и праздники в расчёт не входят.
- Отсчёт начинается со следующего дня после получения требования, а не с самого дня получения (п. 2 ст. 6.1 НК РФ).
- При отправке по ТКС днём получения считается шестой рабочий день со дня отправки требования инспекцией (п. 4 ст. 31 НК РФ) — даже если документ был открыт раньше.
Последнее правило создаёт запас времени, о котором мало кто вспоминает: формально срок на ответ начинает течь не в момент, когда требование появилось в личном кабинете, а после шестого рабочего дня с даты отправки. Полагаться на это как на подушку безопасности рискованно: если квитанция о приёме отправлена раньше положенного срока, отсчёт срока на ответ пойдёт именно от этой более ранней даты.
Практика для бизнеса
Что это значит для бизнеса
Если перевести нормы Налогового кодекса в практическую плоскость, картина выглядит так. Компания или ИП, которые не проверяют электронный документооборот регулярно, рискуют пропустить квитанцию о приёме требования и получить заблокированный счёт — причём формальный повод для блокировки никак не связан с сутью вопроса налоговой.
Отдельная категория риска — требования по встречным проверкам: организация может вообще не иметь отношения к предмету проверки, но обязанность передать документы о контрагенте и штраф за молчание всё равно лягут на неё.
Для ИП блокировка счёта обычно ощущается острее, чем для ООО: у предпринимателя часто один расчётный счёт, через который проходят все платежи, включая личные нужды. У организаций с несколькими счетами в разных банках приостановка операций по одному из них не всегда парализует деятельность целиком, но всё равно создаёт серьёзные неудобства и репутационные риски перед контрагентами.
Минимальный риск — у тех, кто наладил регулярную проверку электронного документооборота: квитанция уходит в первый же день после получения требования, а на подготовку содержательного ответа остаётся весь отведённый срок без спешки.
Составление ответа
Как составить ответ, который не создаст новых вопросов
Ответ на требование — это документ, который впоследствии может лечь в основу решения по проверке, поэтому к его формулировкам стоит подходить внимательно.
- Отвечать строго на заданный вопрос. Лишние пояснения и документы, приложенные «на всякий случай», дают инспекции дополнительные поводы для новых вопросов.
- Ссылаться на конкретные документы с номерами и датами, а не на общие формулировки вроде «расхождений не выявлено».
- Проверять, вправе ли инспекция запрашивать именно этот перечень. При камеральной проверке круг документов ограничен, и требование представить всю первичную документацию за год вне рамок выездной проверки часто выходит за допустимые границы.
- Не признавать нарушение раньше времени. Формулировка вроде «ошибка допущена по невнимательности» в ответе фактически становится готовым доказательством против самой компании.
- Отправлять ответ тем же способом, которым пришло требование, и сохранять подтверждение отправки.
Если требование касается НДС и расхождений с контрагентами, полезно сначала разобраться в самом механизме начисления налога и в том, кто обязан его платить на разных режимах.
Когда стоит просить отсрочку и как это оформить
Если объём запрошенных документов велик или часть из них хранится в архиве, срок можно попробовать продлить. Порядок следующий: сначала нужно направить уведомление о невозможности представить документы в установленный срок — сделать это стоит быстро, в течение дня, следующего за днём получения требования (п. 3 ст. 93 НК РФ). В уведомлении указываются причины задержки и предлагаемый срок, к которому документы будут готовы. Дальше остаётся дождаться решения — инспекция вправе как продлить срок, так и отказать в продлении.
Даже отказ в продлении не делает уведомление бесполезным: оно фиксирует, что требование не было проигнорировано, а это работает как смягчающее обстоятельство при обсуждении штрафа. Что бы ни было решено, разумно отправить хотя бы часть документов в срок и объяснить, когда будет готово остальное — частичный ответ выглядит принципиально иначе, чем полное молчание.
Цена молчания
Цена молчания: штрафы и блокировка счёта
| Нарушение | Ответственность | Норма |
|---|---|---|
| Не передана квитанция о приёме требования | Приостановление операций по счетам | подп. 2 п. 3 ст. 76 НК РФ |
| Не представлены документы по собственной проверке | 200 ₽ за каждый документ | п. 1 ст. 126 НК РФ |
| Отказ представить документы о контрагенте | 10 000 ₽ | п. 2 ст. 126 НК РФ |
| Не сообщены сведения по встречной проверке | 5 000 ₽, при повторе в течение года — 20 000 ₽ | ст. 129.1 НК РФ |
Двести рублей за один документ кажутся незначительной суммой ровно до того момента, пока не пересчитать её на реальный объём запроса. Требование представить 300 накладных и счетов-фактур превращается в 60 000 ₽ штрафа — и это без учёта того, что молчание почти наверняка приведёт к доначислениям по существу вопроса.
Отдельно стоит помнить: систематическое непредставление документов подталкивает инспекцию к определению налоговых обязательств расчётным путём, а такой расчёт почти никогда не оказывается выгодным для проверяемой компании.
Типичные промахи
Ошибки, которые чаще всего допускают компании и ИП
Путают рабочие и календарные дни. Сроки в большинстве случаев считаются в рабочих днях, если прямо не указано иное, но и обратная путаница — тоже частая причина просрочки.
Отвечают шире, чем спросили. Каждый лишний приложенный документ становится новым поводом для дополнительных вопросов инспекции.
Игнорируют требование о контрагенте. Встречная проверка проводится в отношении партнёра по сделке, но штраф за молчание выпишут именно тому, кому пришло требование.
Тянут с ответом до последнего дня технической отправки по ТКС. Сбои при передаче документов по телекоммуникационным каналам связи — обычное дело, а срок на ответ от этого не сдвигается.
Частые вопросы
Частые вопросы о требованиях налоговой
- Сколько дней даётся на ответ на требование налоговой? Срок зависит от основания требования: пояснения при камеральной проверке — 5 рабочих дней (п. 3 ст. 88 НК РФ), документы по собственной проверке — 10 рабочих дней (п. 3 ст. 93 НК РФ), документы о контрагенте по встречной проверке — 5 рабочих дней (п. 5 ст. 93.1 НК РФ). Отдельно установлены 6 рабочих дней на передачу квитанции о приёме требования.
- С какого дня считать срок ответа? Со следующего дня после получения требования — по пункту 2 статьи 6.1 НК РФ. Если требование пришло по телекоммуникационным каналам связи, днём получения считается шестой рабочий день со дня его отправки инспекцией (п. 4 ст. 31 НК РФ). Дни рабочие, если в норме прямо не указано «календарные».
- За что могут заблокировать счёт? Чаще всего — за непереданную вовремя квитанцию о приёме требования. Если она не отправлена в течение шести рабочих дней, инспекция вправе приостановить операции по счетам в течение следующих десяти рабочих дней (подп. 2 п. 3 ст. 76 НК РФ). Блокировка наступает именно за отсутствие квитанции, а не за отсутствие ответа по существу.
- Какой штраф за непредставление документов по требованию? 200 ₽ за каждый непредставленный документ (п. 1 ст. 126 НК РФ). За отказ представить документы о контрагенте — 10 000 ₽ (п. 2 ст. 126 НК РФ). За неправомерное несообщение сведений по встречной проверке — 5 000 ₽, а при повторном нарушении в течение года — 20 000 ₽ (ст. 129.1 НК РФ).
- Можно ли продлить срок ответа? Да. Для этого направляется уведомление о невозможности представить документы в установленный срок — в течение дня, следующего за днём получения требования (п. 3 ст. 93 НК РФ), с указанием причин и предлагаемого срока. Инспекция вправе продлить срок или отказать, но даже отказ фиксирует, что требование не было проигнорировано.
Что сделать сейчас
Что сделать на этой неделе, если требование уже лежит в почте
Если требование из налоговой уже пришло, первым делом стоит определить основание запроса и точный срок ответа, а не хвататься сразу за подготовку документов. От этого зависит, сколько времени реально есть в запасе и какие документы инспекция вправе требовать в конкретной ситуации.
Специалисты «Актив Плюс» помогают разобрать конкретное требование: определить, на каком основании оно выставлено, проверить, не выходит ли запрошенный перечень документов за границы полномочий инспекции при данном виде проверки, и подготовить ответ в срок, без формулировок, которые можно истолковать как признание нарушения.
Если ситуация касается разрывов по НДС, повторяющихся требований о контрагентах или крупных сумм доначислений, разумнее не отвечать в одиночку, а сразу привлечь бухгалтера, который сможет оценить обоснованность запроса и выстроить переписку с инспекцией так, чтобы не создать поводов для дальнейших вопросов. Обратиться за такой консультацией можно в «Актив Плюс».








































