
Как ФНС отбирает компании для проверки в 2026 году: 12 критериев риска
Отбор компаний для выездной проверки в ФНС не происходит вручную и не строится на догадках инспектора. Ведомство сверяет показатели бизнеса с 12 критериями из собственной методики, а с 2026 года к этому добавляются новый лимит по НДС для упрощёнки и расширенные полномочия по проверке текущего периода. Дальше — какие именно цифры и нормы стоят за словом «триггер» и что с этим делать конкретной компании.
12 критериев ФНС: как ведомство считает, кого проверять в 2026 году
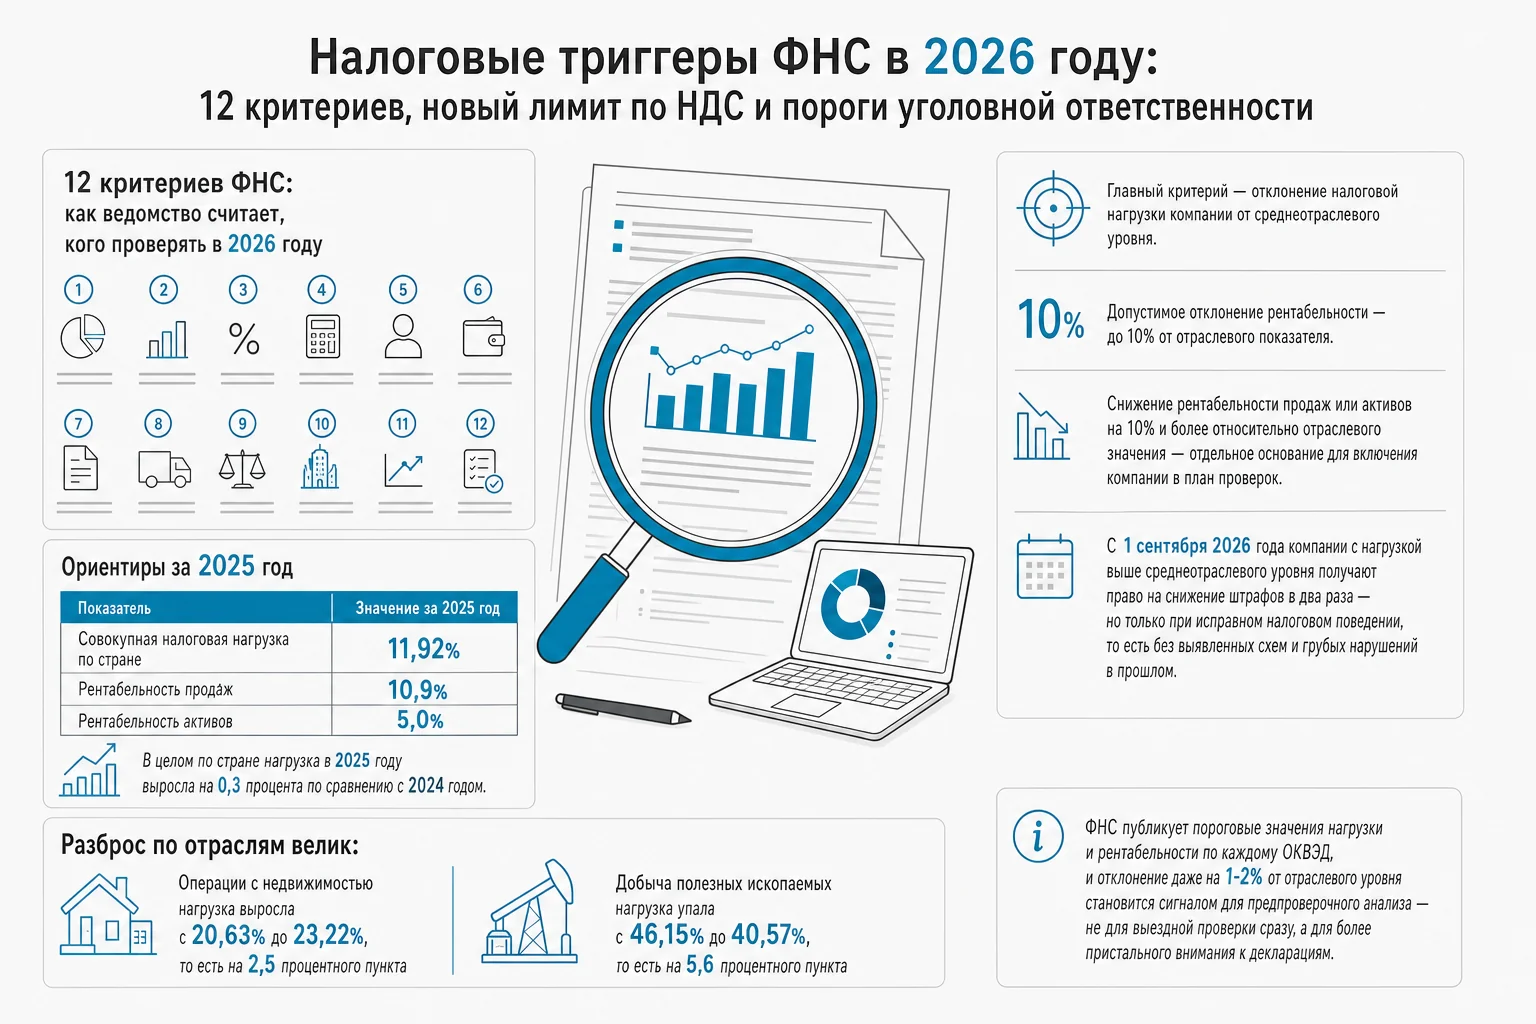
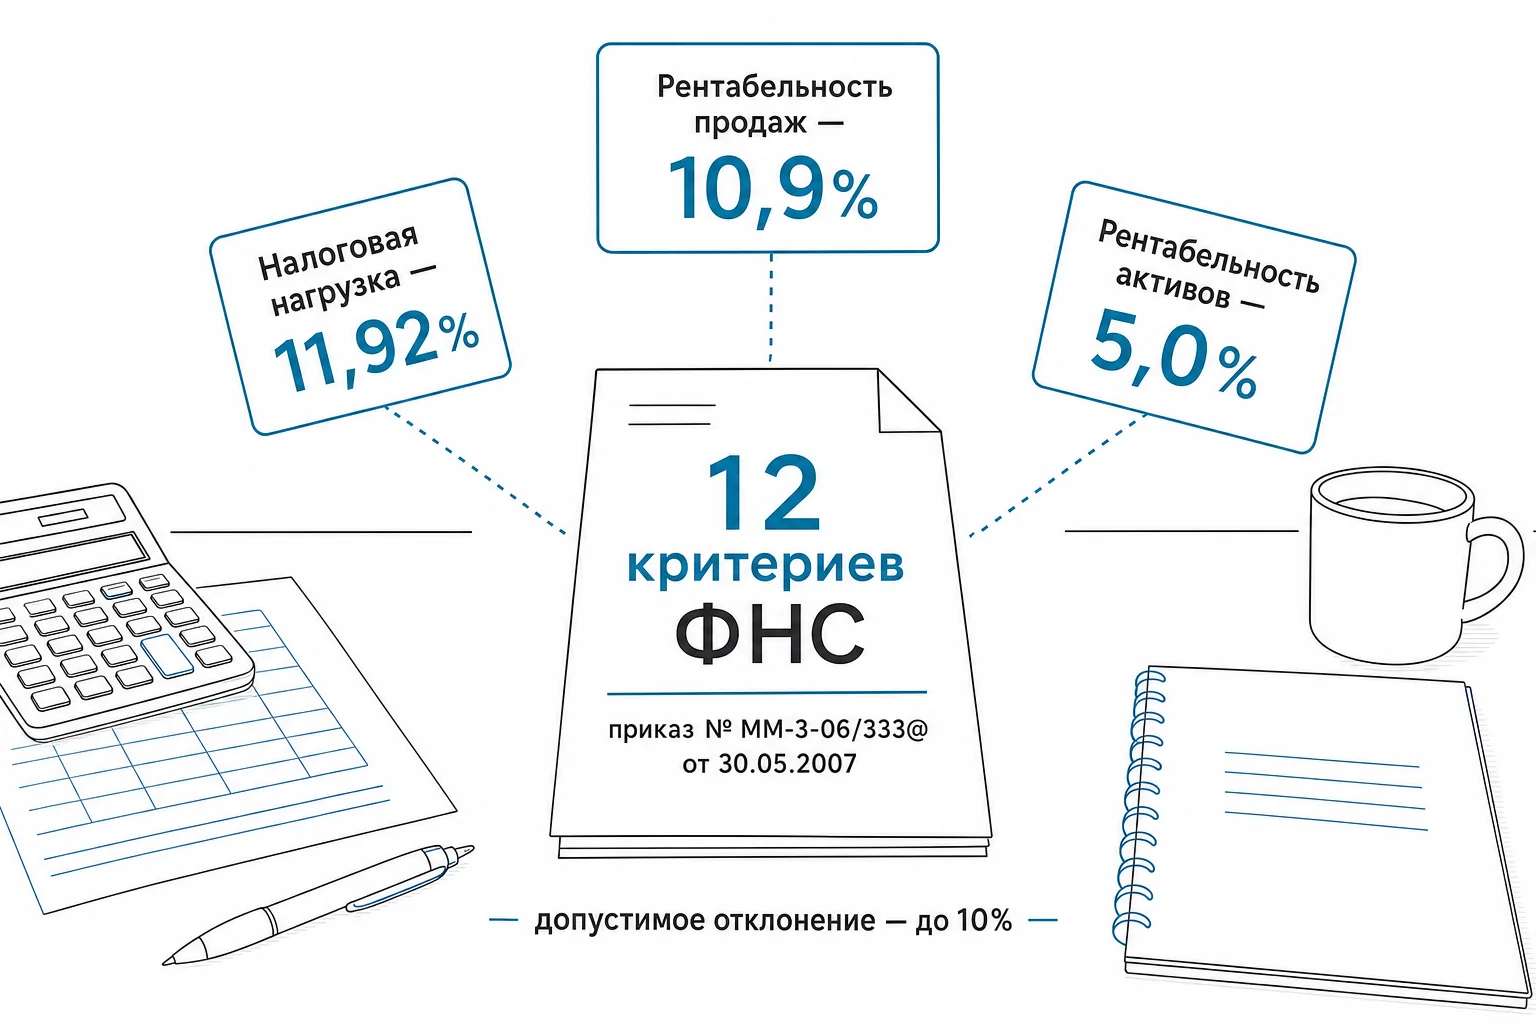
Основа отбора — Концепция системы планирования выездных налоговых проверок, утверждённая приказом ФНС России от 30.05.2007 № ММ-3-06/333@. В ней 12 критериев оценки налогоплательщика, и каждый год ФНС обновляет их актуальными данными о среднеотраслевой налоговой нагрузке и рентабельности по видам деятельности — привязка идёт к кодам ОКВЭД.
Главный из критериев — отклонение налоговой нагрузки компании от среднеотраслевого уровня. Допустимым ведомство считает отклонение рентабельности до 10% от отраслевого показателя; всё, что больше, повышает вероятность выездной проверки. Если рентабельность продаж или активов падает на 10% и более относительно отраслевого значения, это уже отдельное основание для включения компании в план проверок.
Ориентиры за 2025 год такие:
| Показатель | Значение за 2025 год |
|---|---|
| Совокупная налоговая нагрузка по стране | 11,92% |
| Рентабельность продаж | 10,9% |
| Рентабельность активов | 5,0% |
В целом по стране нагрузка в 2025 году выросла на 0,3 процента по сравнению с 2024 годом. Отдельно стоит отметить: с 1 сентября 2026 года компании с нагрузкой выше среднеотраслевого уровня получают право на снижение штрафов в два раза — но только при исправном налоговом поведении, то есть без выявленных схем и грубых нарушений в прошлом.
Почему отклонение на 1-2% уже повод для предпроверочного анализа
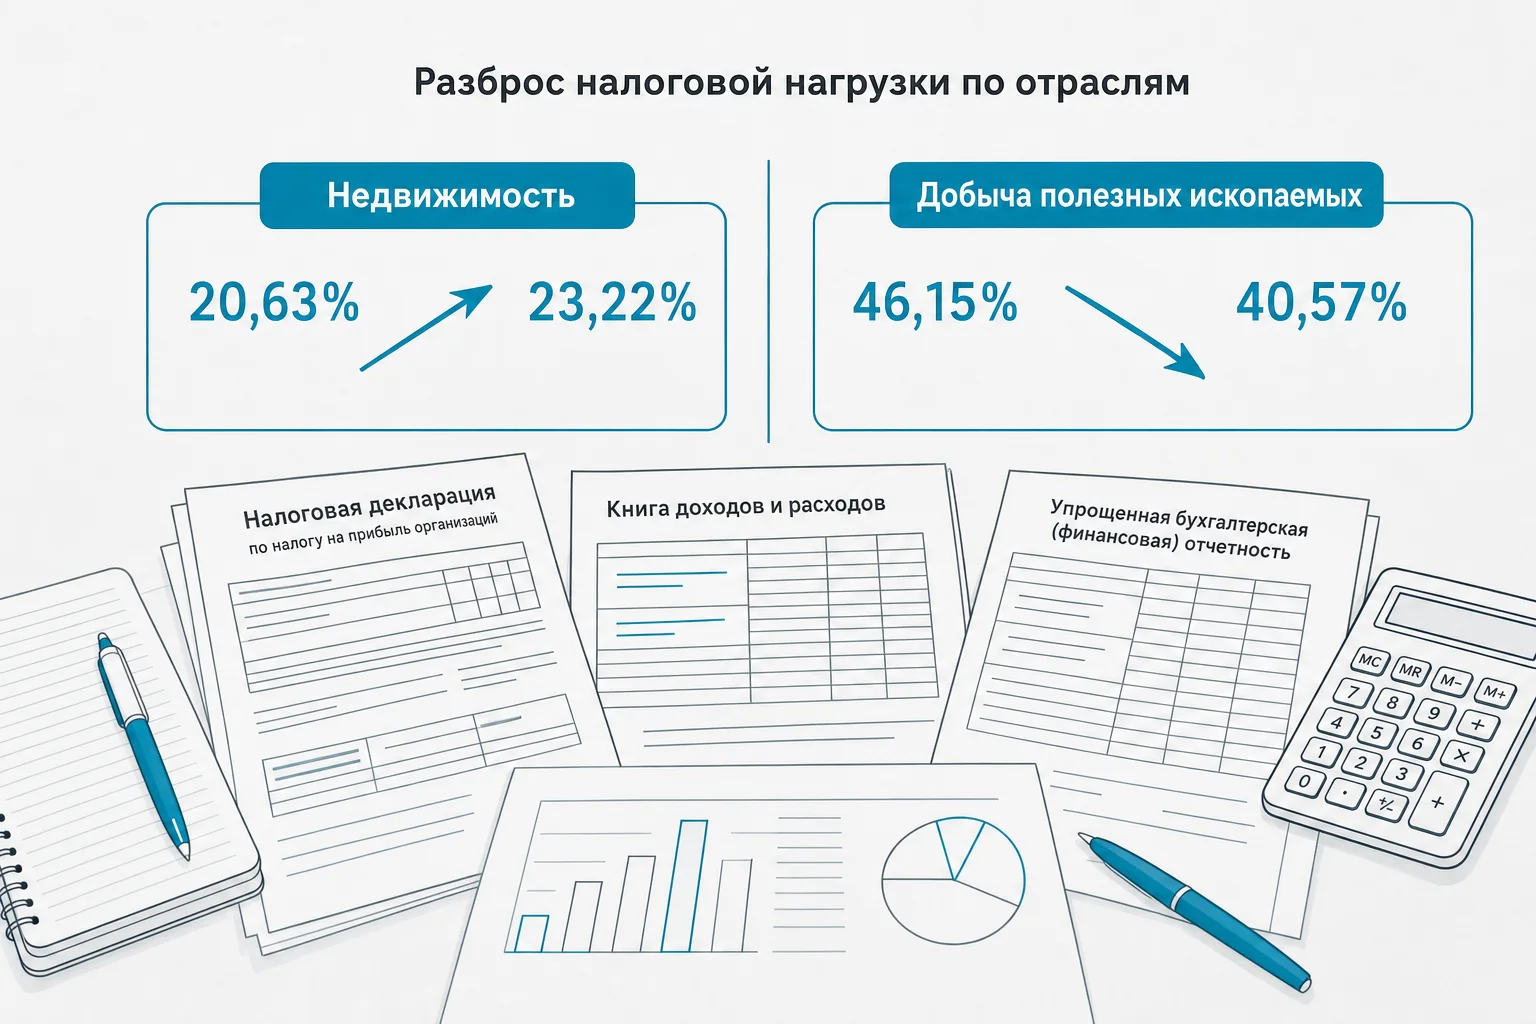
ФНС публикует пороговые значения нагрузки и рентабельности по каждому ОКВЭД, и отклонение даже на 1-2% от отраслевого уровня становится сигналом для предпроверочного анализа — не для выездной проверки сразу, а для более пристального внимания к декларациям. Разброс по отраслям при этом велик: в операциях с недвижимостью нагрузка выросла с 20,63% до 23,22%, то есть на 2,5 процентного пункта, а в добыче полезных ископаемых, наоборот, упала с 46,15% до 40,57% — на 5,6 процентного пункта.
Отдельная тонкость для компаний на упрощённой системе: их нагрузка минимум в два раза меньше, чем на общей системе налогообложения, и сравнивать себя нужно не со средней цифрой по экономике, а с ориентиром для своего режима и отрасли. На практике именно здесь чаще всего ошибаются собственники: берут общий процент 11,92% как эталон для своей УСН-компании и делают неверный вывод об уровне риска — хотя реальная точка сравнения другая.
Оборот растёт, а налоги нет: почему это видит ФНС раньше, чем директор
В перечень общедоступных критериев оценки риска входит опережающий темп роста расходов над темпом роста доходов от реализации товаров, работ и услуг. Если выручка растёт медленнее расходов, это фиксируется автоматически при сопоставлении деклараций за несколько периодов — раньше, чем это заметит сам бухгалтер компании, если он не следит за динамикой отдельно от текущей отчётности.
Отдельное правило касается компаний на общей системе налогообложения: если они показывают убытки более двух налоговых периодов подряд при наличии выручки, это прямое основание для включения в план выездных проверок согласно пункту 2 критериев концепции. Наличие оборота при системном убытке выглядит как несоответствие, которое требует объяснения.
Есть и рабочий инструмент снижения риска: если компания сама видит существенное отклонение от среднеотраслевых критериев, она может самостоятельно уточнить налоговые обязательства — это снижает вероятность попадания в план выездной проверки. На практике имеет смысл делать такую сверку не раз в год перед сдачей годовой отчётности, а поквартально, пока расхождение ещё небольшое и легко объяснимо.
Доля вычетов по НДС выше 89%: автоматический триггер АСК «НДС-2»
Система АСК «НДС-2» сопоставляет вычеты и начисления по цепочке контрагентов в автоматическом режиме. Если доля вычетов у компании достигает 89% и выше, это становится критическим сигналом для автоматического выделения налогоплательщика — без участия инспектора на этом этапе.
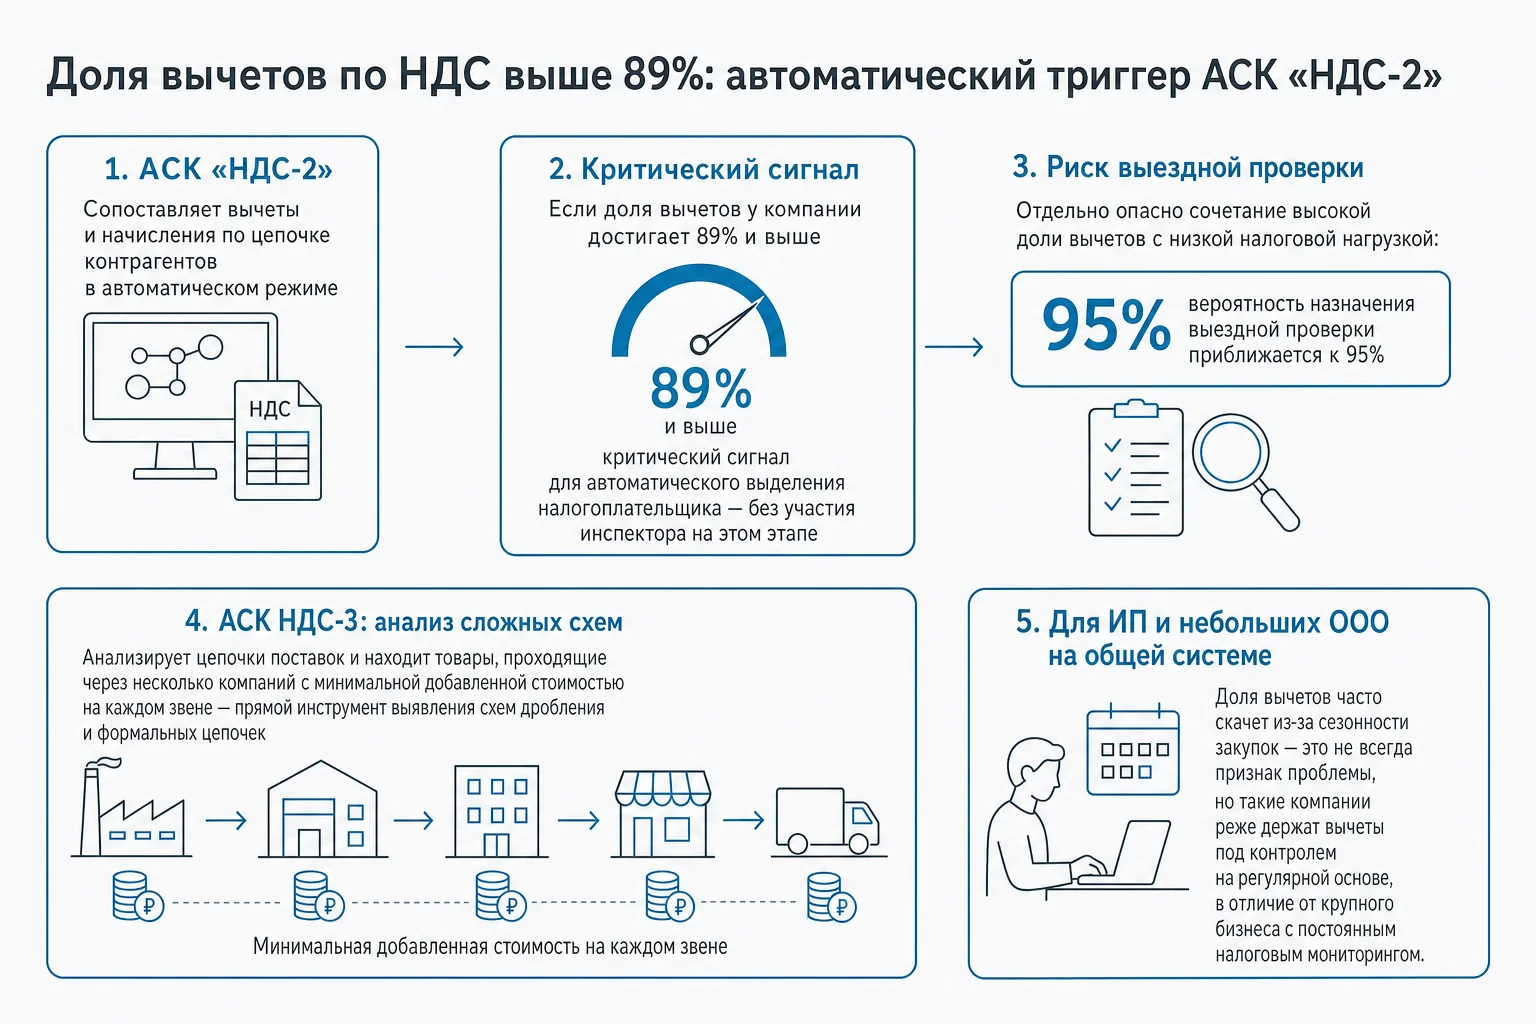
Отдельно опасно сочетание высокой доли вычетов с низкой налоговой нагрузкой: в этом случае вероятность назначения выездной проверки приближается к 95%. Для более сложных схем ФНС использует АСК НДС-3, которая анализирует цепочки поставок и находит товары, проходящие через несколько компаний с минимальной добавленной стоимостью на каждом звене — это уже прямой инструмент выявления схем дробления и формальных цепочек.
Для ИП и небольших ООО на общей системе доля вычетов часто скачет из-за сезонности закупок — это не всегда признак проблемы, но именно такие компании реже держат вычеты под контролем на регулярной основе, в отличие от крупного бизнеса с постоянным налоговым мониторингом.
Сомнительный контрагент: семь признаков, которые проверяет инспектор
ФНС прямо рекомендует добросовестным налогоплательщикам самостоятельно выявлять неблагонадёжных партнёров и не вступать с ними в хозяйственные отношения — это позиция закреплена в письме ФНС от 30.11.2012 № ЕД-4-3/20268@. На практике инспектор смотрит на набор признаков, и вот они:
- свежая регистрация компании;
- частая смена руководителя;
- статус «ликвидирована»;
- массовый адрес регистрации — пять и более юридических лиц по одному адресу;
- резкие скачки доходов;
- наличие убытков;
- отсутствие по заявленному юридическому адресу.
Дополнительно проверяющие обращают внимание на отсутствие личных контактов руководства при обсуждении условий поставок и подписании договоров, а также на отсутствие документального подтверждения полномочий и удостоверений личности представителей контрагента. Это косвенные признаки, но в совокупности с основными семью они усиливают подозрение в формальности сделки.
Отдельный практический риск — дисквалификация руководителя контрагента. Если он дисквалифицирован на момент подписания документа, договор считается незаключённым, и сделка не имеет налоговых последствий — то есть расходы и вычеты по ней снимаются. По статистике в 95% случаев руководителей дисквалифицируют именно за налоговые нарушения, а сделать это может только суд — на срок от 6 месяцев до 3 лет. Проверка полномочий подписанта перед сделкой — не формальность, а конкретная защита от такого исхода.
Уточнённая декларация: когда это безопасная правка, а когда сигнал проблем
Здесь есть развилка, и важно её различать. Подача уточнённой декларации может повлечь выездную проверку именно того периода, за который она подана, — это прямо следует из пункта 4 статьи 89 НК РФ и разъяснено в письме ФНС России от 29.05.2012. Регулярная подача уточнёнок за один и тот же период выглядит для ведомства как сигнал системной проблемы в учёте, а не разовой ошибки.
Более того, если уточнённая декларация подана уже после составления акта налоговой проверки, налоговый орган может её вообще не учитывать при вынесении решения. А без налоговых регистров инспекция не обязана рассматривать уточнёнку и не может исследовать обоснованность расчётов — то есть формальная подача документа без подтверждающих регистров ничего не решает.
Второй путь — безопаснее. Если ошибка в налоговой базе привела к переплате налога, её можно исправить, отразив верные сведения прямо в текущей декларации, без подачи уточнёнки за прошлый период. Это допустимо согласно пункту 1 статьи 54 НК РФ и не открывает отдельную проверку закрытого периода. На практике это самый частый способ снизить количество вопросов от ФНС без изменения сути учёта — но он работает только при переплате, а не при доплате налога.
Дробление бизнеса в 2026 году: новый лимит по НДС и цена ошибки
С 2026 года меняется сама конфигурация риска дробления. По Федеральному закону № 425-ФЗ от 28.11.2025 лимит выручки для освобождения от НДС при упрощённой системе налогообложения снижается с 60 млн до 20 млн рублей. Это значит, что заметно меньше компаний смогут держать несколько формально самостоятельных ИП или ООО под порогом НДС — диапазон для потенциального дробления сужается втрое.
| Параметр | До 2026 года | С 2026 года |
|---|---|---|
| Лимит выручки для освобождения от НДС на УСН | 60 млн рублей | 20 млн рублей |
Само по себе разделение бизнеса на несколько юрлиц не запрещено. Вопрос в реальной самостоятельности каждой единицы. Взаимозависимыми по статье 105.1 НК РФ признаются лица, участвующие в управлении, контроле или капитале друг друга, а также близкие родственники — и если несколько формально разных компаний фактически управляются одними людьми, работают с одними клиентами и ресурсами, это и есть признак схемы. Для выявления таких цепочек ФНС применяет АСК НДС-3: система прослеживает движение товара через несколько компаний с минимальной добавленной стоимостью на каждом звене.
Неоднократное приближение УСН-плательщика к предельным значениям дохода — 60 млн или 200+ млн рублей — тоже само по себе повод для подозрения в дроблении и основание для назначения выездной проверки. Если схема доказана, ФНС начисляет штраф 40% от неуплаченной суммы — это предусмотрено пунктом 3 статьи 122 НК РФ за умышленное уклонение от налогов, а не 20%, как при неумышленной ошибке.
Когда налоговый спор становится уголовным делом
Доначисления по результатам проверки — не самый жёсткий сценарий. При определённом размере недоимки дело выходит за рамки налогового спора.
| Субъект | Норма | Порог недоимки за 3 года | Ответственность |
|---|---|---|---|
| ИП | ст. 198 УК РФ | свыше 2,7 млн рублей | штраф 200–500 тыс. рублей или лишение свободы до 3 лет |
| Должностные лица организации | ст. 199 УК РФ | свыше 18,75 млн рублей | штраф 200–500 тыс. рублей или лишение свободы до 5 лет |
С 2026 года у ФНС появилось ещё одно полномочие: проверять уже завершившиеся периоды текущего года по налогам с коротким налоговым периодом — НДС и акцизам. Практически это означает меньше времени на подготовку возражений: раньше компания могла спокойно готовиться к проверке прошлого года, теперь тот же квартал текущего года может попасть в поле зрения почти сразу после его закрытия. При этом общее правило не изменилось: максимальный период, который охватывает выездная проверка, — не больше 3 календарных лет, предшествующих году, когда вынесено решение о её проведении.
Что это значит для бизнеса: кому насторожиться, а у кого всё в порядке
Для ИП на патенте или УСН без работников большинство из описанных триггеров — не про них: убытки при выручке на ОСН, доля вычетов по НДС, взаимозависимость с юрлицами. Их зона риска чаще всего одна — неоднократное приближение к лимиту дохода на спецрежиме, особенно с учётом нового порога по НДС в 20 млн рублей с 2026 года.
Для ООО на общей системе с оборотом от нескольких десятков миллионов рублей в год актуален почти весь список: и соотношение нагрузки со средним по отрасли, и доля вычетов по НДС, и качество проверки контрагентов. Компаниям с несколькими юрлицами в структуре имеет смысл отдельно проверить, есть ли у каждой единицы реальная самостоятельность — свои клиенты, ресурсы, договоры, а не только отдельное юридическое лицо на бумаге.
Самая частая ошибка, которую мы видим у клиентов на разборе показателей, — реакция на отдельную цифру без сопоставления её с остальной картиной. Собственник видит рост вычетов по НДС или разовый убыток и не тревожится, потому что «выручка же есть» — а инспектор в это время смотрит на выручку, расходы, налоговую нагрузку и денежный поток в одной модели. Если эти показатели не согласованы между собой, вопросы возникают даже без злого умысла со стороны компании.
Вопросы, которые чаще всего задают бухгалтеру после требования из ФНС
Пришло требование о пояснениях — это уже проверка?
Нет, это первый и самый мягкий этап. Требование означает, что ФНС увидела расхождение или отклонение и хочет получить объяснение до того, как переходить к камеральной или выездной проверке.
Стоит ли подавать уточнённую декларацию самостоятельно, увидев ошибку?
Зависит от сути ошибки. Если она привела к переплате, безопаснее исправить сведения в текущей декларации по пункту 1 статьи 54 НК РФ. Если к недоплате — без уточнёнки не обойтись, и лучше подать её до начала проверки периода, а не после.
Как быстро проверить контрагента перед сделкой?
Минимум — проверить дату регистрации, историю смены руководителя, адрес на массовость и статус компании в открытых реестрах, а также убедиться, что подписант действует по актуальной доверенности и не дисквалифицирован.
Что грозит, если компания уже попала в план выездных проверок?
Это не значит автоматическое доначисление — но означает, что расхождения будут проверяться детально: от сопоставления отчётности с первичными документами до анализа реальности сделок с контрагентами.
Можно ли снизить штраф, если нагрузка компании и так выше среднеотраслевой?
С 1 сентября 2026 года у компаний с нагрузкой выше среднеотраслевого уровня появляется право на снижение штрафа в два раза — при условии исправного налогового поведения, то есть без ранее выявленных схем.
Разберём вашу ситуацию с бухгалтером «Актив Плюс»
Каждый из описанных критериев по-разному ложится на конкретный бизнес: у одной компании риск в доле вычетов по НДС, у другой — в структуре из нескольких юрлиц, у третьей — просто в паре уточнёнок, поданных без расчёта последствий. Разобрать вашу ситуацию точнее по общей статье не получится — нужны реальные цифры.
Если хотите понять, какие из этих критериев касаются именно вашей компании — нагрузка относительно отрасли, доля вычетов, контрагенты или структура бизнеса — бухгалтер «Актив Плюс» готов посмотреть на конкретные показатели и обсудить, что стоит проверить в первую очередь. Без давления и без обещаний конкретного результата — просто разговор по вашим цифрам.








































