
Налоговые режимы для малого бизнеса в 2026 году: НДС на УСН и ПСН с 20 млн
Что изменилось с 2026 года
Какие налоговые режимы и вычеты снизят нагрузку бизнеса и физлиц в 2026 году
По состоянию на 2026 год у малого бизнеса остаётся пять специальных налоговых режимов, но правила игры для части из них изменились: порог освобождения от НДС на УСН и ПСН упал с 60 млн до 20 млн рублей, а автоматизированная упрощёнка (АУСН) продолжает работать без изменений до конца эксперимента в 2027 году. Отдельно скорректированы условия для общепита, а для граждан — правила имущественного вычета и работы с ИИС-3. Разбираем, что из этого касается вас и что стоит проверить в ближайшие недели.
Главное изменение 2026 года: НДС при доходе свыше 20 млн рублей на УСН и ПСН
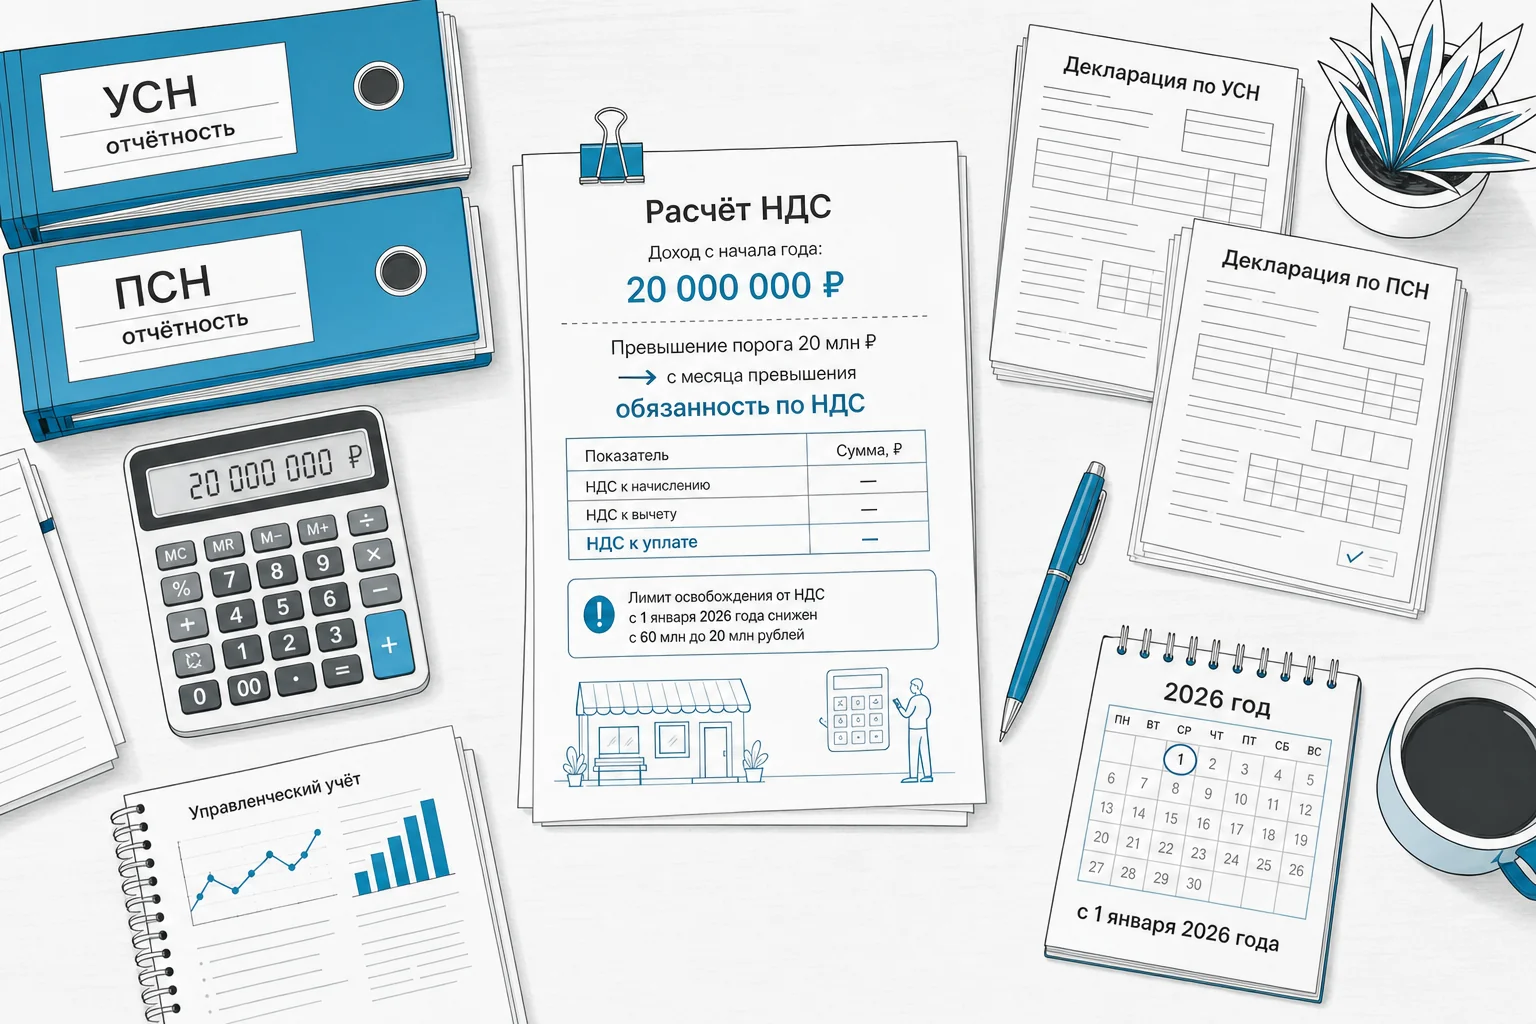
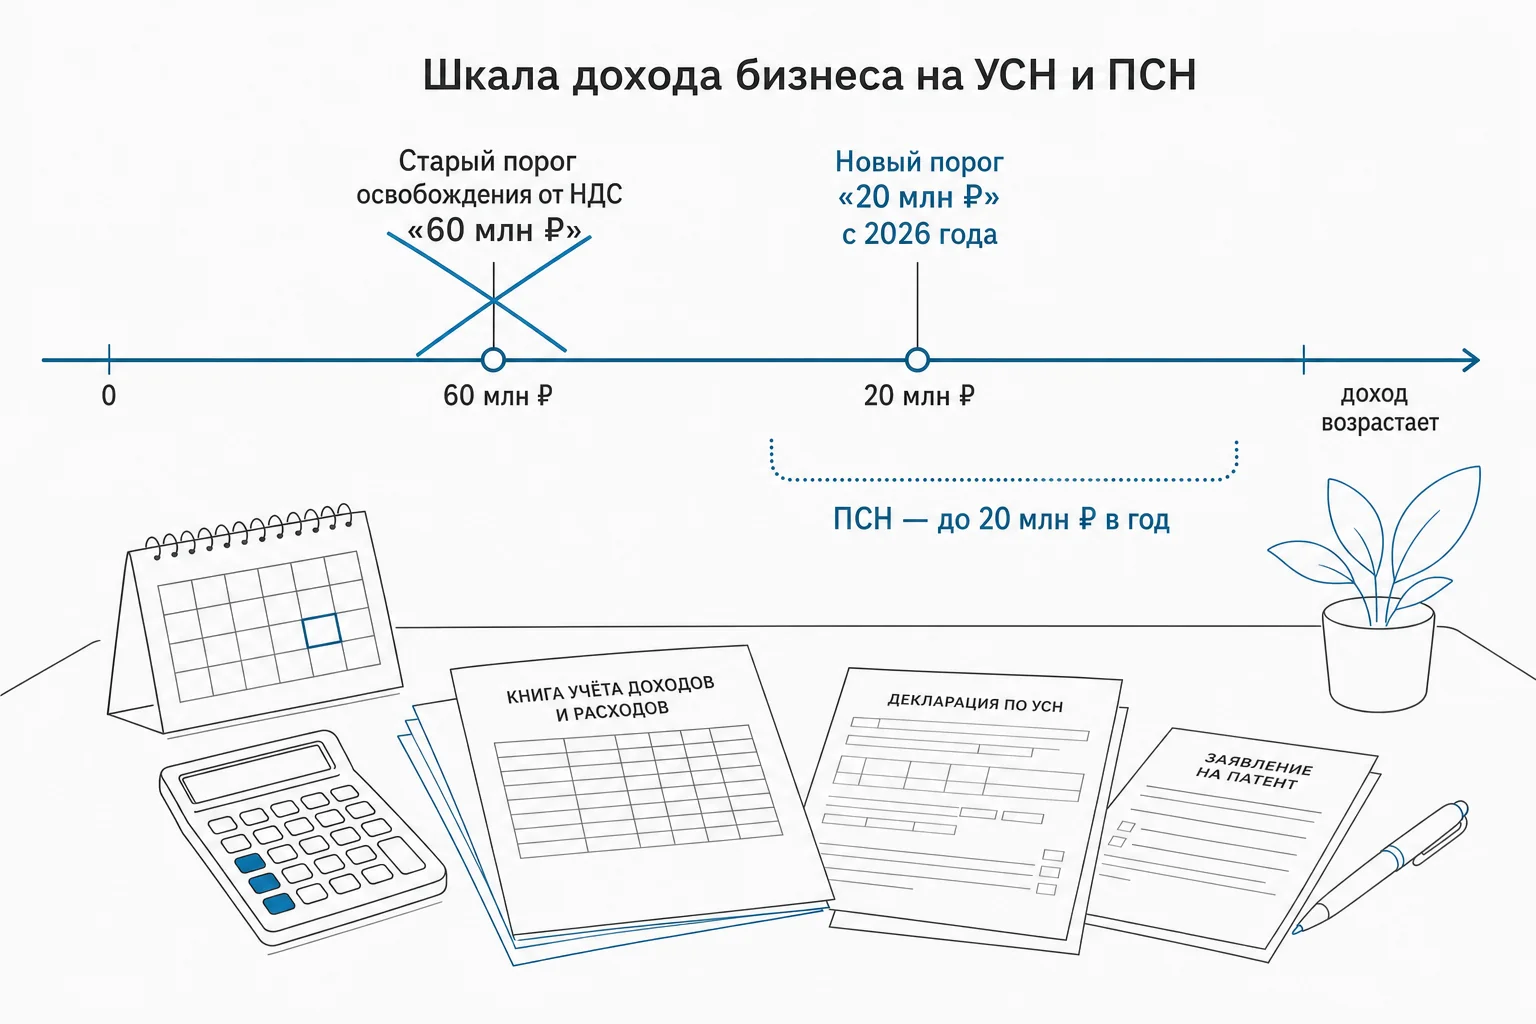
С 1 января 2026 года лимит доходов, при котором ИП и компании на УСН и ПСН освобождались от НДС, снижен с 60 млн до 20 млн рублей. Раньше этот порог совпадал с общим лимитом по УСН, и большинство небольших компаний вообще не думали про НДС. Теперь всё, что выше 20 млн рублей дохода с начала года, автоматически делает бизнес плательщиком НДС — причём именно с месяца, в котором произошло превышение, а не с начала следующего периода.
Сильнее всего это ударяет по индивидуальным предпринимателям: патентная система доступна только ИП, а её собственный лимит дохода — 20 млн рублей в год. Получается, что ИП, который вплотную подошёл к границе патента, одновременно рискует и потерять ПСН, и стать плательщиком НДС на УСН, если совмещает режимы. Для ООО ситуация чуть проще технически (нет риска слёта с патента), но обязанность считать и платить НДС возникает точно так же.
На практике самая частая ошибка на этом месте — заметить превышение лимита постфактум, когда уже прошёл квартал и НДС нужно доплачивать с пенями. Разумнее на этой неделе поднять управленческую отчётность и посмотреть накопленный доход с начала года: если он приближается к 15–17 млн рублей, стоит заранее решить, дробить ли поступления по договорам, переходить ли на другой объект налогообложения или заранее готовиться к НДС.
Сравнение спецрежимов
Пять спецрежимов малого бизнеса: ставки, лимиты и кому что подходит
По состоянию на 2026 год в России действуют пять специальных налоговых режимов для малого бизнеса и самозанятых граждан. У каждого свои ставки, лимиты по доходу и требования к численности сотрудников — из-за этого выбор режима стоит пересматривать не раз в жизни, а при каждом заметном изменении масштаба бизнеса.
| Режим | Ставка | Лимит дохода в год | Численность | Особенности по НДС |
|---|---|---|---|---|
| УСН «Доходы» | до 6% (регион вправе снизить до 1%) | до 490,5 млн руб. | до 130 человек | НДС — при доходе свыше 20 млн руб. с 2026 года |
| УСН «Доходы минус расходы» | 5–15% с прибыли, минимум 1% от выручки | до 490,5 млн руб. | до 130 человек | тот же порог в 20 млн руб. |
| АУСН «Доходы» | 8% | до 60 млн руб. | до 5 человек | НДС не платится при доходе до 60 млн руб. |
| АУСН «Доходы минус расходы» | 20% | до 60 млн руб. | до 5 человек | НДС не платится при доходе до 60 млн руб. |
| ПСН | устанавливается регионом | до 20 млн руб. | до 15 человек | доступна только ИП |
| НПД | 4% от физлиц, 6% от компаний | до 2,4 млн руб. | без сотрудников | для физлиц и ИП |
| ЕСХН | 6% | в материале не приводится | в материале не приводится | авансовый платёж до 25 июля, итоговый — до 31 марта следующего года |
Обратите внимание: точная ставка ПСН устанавливается региональными властями исходя из потенциального дохода по конкретному виду деятельности, единой федеральной ставки в процентах в собранном материале не приводится. Для ЕСХН источники не дают лимитов по доходу и численности — если ваш бизнес рассматривает этот режим, лимиты стоит уточнять отдельно по НК РФ и региональным актам.
УСН «доходы» или «доходы минус расходы»: как считать выгоду
Ставка 6% против 5–15% с прибыли и минимального налога 1% от годовой выручки — на бумаге разница выглядит просто, но выбор зависит от доли документально подтверждённых расходов. По нашему опыту сопровождения клиентов на УСН, переход на объект «доходы минус расходы» обычно начинает быть выгодным, когда подтверждённые расходы превышают 60–65% выручки — это ориентир из практики, а не норма закона, и в каждом случае его стоит проверять расчётом по вашим реальным цифрам.
Частая ошибка — сравнивать ставки «в лоб», не учитывая минимальный налог 1% от выручки на объекте «доходы минус расходы»: даже при убытке по итогам года его всё равно придётся заплатить. Это особенно чувствительно для сезонного бизнеса, где расходы концентрируются в одних месяцах, а доходы — в других.
АУСН в 2026 году: кому подходит и какие ограничения останутся
АУСН действует без изменений и по состоянию на 2026 год рассчитана до 31 декабря 2027 года. Работать на ней могут ИП и компании с доходом до 60 млн рублей в год, штатом до 5 человек включительно, без филиалов и обособленных подразделений. Плательщики АУСН не платят НДС при доходе до 60 млн рублей, страховые взносы за сотрудников и за самого ИП, налог на прибыль и налог на имущество организаций — введение НДС на самой АУСН не планируется до конца эксперимента в 2027 году.
Единственный обязательный платёж, который остаётся, — взнос на травматизм: в 2026 году он составляет 2959 рублей за год независимо от числа работников, выплачивается ежемесячно по 246,58 рублей.
- балансовая стоимость основных средств — не более 150 млн рублей;
- доля участия других организаций в уставном капитале — не более 25%;
- запрещены операции по майнингу и по реализации либо приобретению цифровой валюты;
- нельзя совмещать АУСН с патентной системой и другими налоговыми режимами;
- режим действует только там, где принят региональный закон — с 2026 года к эксперименту присоединяются Республика Башкортостан, Республика Алтай, Алтайский и Красноярский края.
На практике ограничение по совмещению режимов — то, о чём чаще всего забывают при переходе: если у ИП есть хотя бы один патент на отдельный вид деятельности, перейти на АУСН по всему бизнесу не получится, пока патент не закрыт.
Общепит и НДС
Общепит и НДС: временная льгота на 2026 год без привязки к зарплате
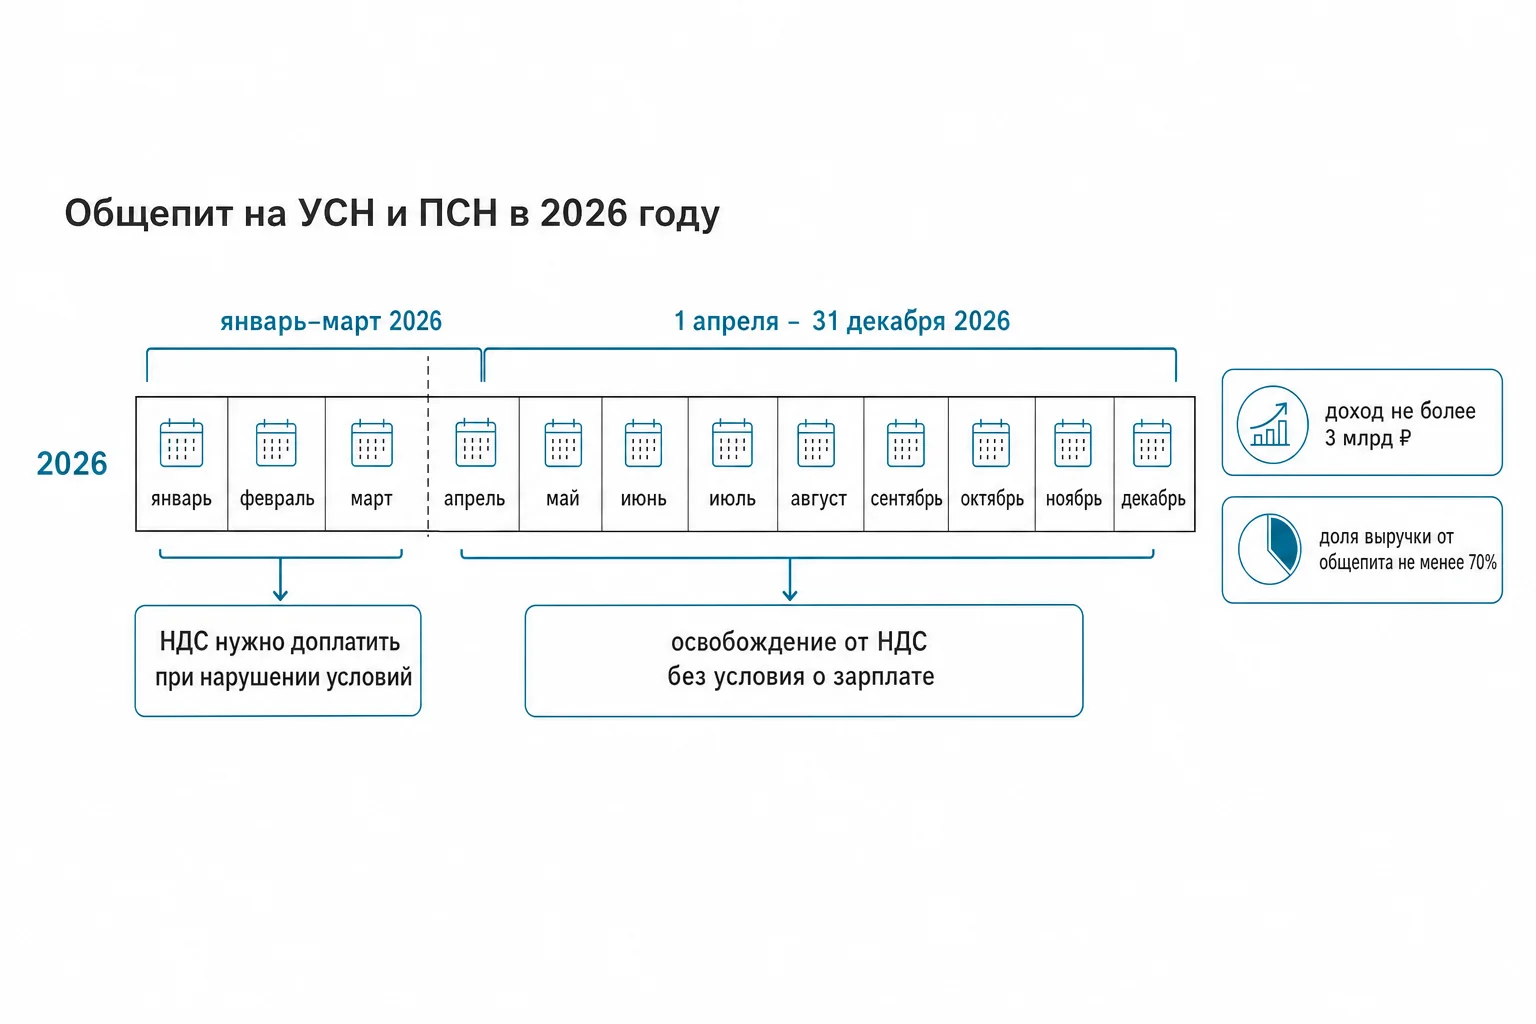
Для сферы общественного питания в 2026 году действуют сразу два набора правил, и их легко перепутать. Базовая льгота освобождает общепит от НДС при одновременном выполнении трёх условий: доход не превысил 3 млрд рублей (порог повышен с 2 млрд рублей с 1 октября 2025 года), доля доходов от общепита — не менее 70%, а средняя зарплата — не ниже среднеотраслевой по региону.
Дополнительно с 1 апреля по 31 декабря 2026 года действует временное послабление: организации и ИП в сфере общепита на УСН и ПСН, которые стали плательщиками НДС именно с 2026 года, освобождаются от налога без соблюдения условия о средней зарплате. Это не отменяет требования по доходу и доле выручки — они по-прежнему обязательны.
За январь–март 2026 года льгота по зарплате не действует: НДС за этот период нужно доплатить, если бизнес не соблюдал условие по средней зарплате, превысил лимит дохода или нарушил условие о доле общепита в структуре выручки. Отдельно предприниматели, потерявшие право на ПСН с 2026 года, могут заявить вычеты по НДС на товары, работы и услуги, которые не были использованы во время применения патента — этим стоит воспользоваться, а не списывать входной НДС в убыток.
Для владельца кафе или небольшой сети на практике это означает одно: до конца 2026 года придётся вести помесячный учёт трёх показателей одновременно — совокупного дохода, доли выручки от общепита и средней зарплаты по штату. Пропустить нарушение по одному из них — значит получить доначисление НДС за целый квартал.
Вычет за жильё
Имущественный вычет при покупке жилья: 2 млн и 3 млн рублей по новым правилам НДФЛ
Имущественный вычет при покупке или строительстве жилья ограничен суммой 2 млн рублей, а при погашении процентов по ипотеке — отдельным лимитом в 3 млн рублей. Получить такой вычет налоговый резидент России может только один раз в жизни — это правило не изменилось.
А вот сумма реальной экономии изменилась из-за того, что с 2025 года действует прогрессивная шкала НДФЛ: 13% с дохода до 2,4 млн рублей, 15% с дохода от 2,4 до 5 млн рублей, 18% с дохода от 5 до 20 млн рублей, 20% с дохода от 20 до 50 млн рублей и 22% с дохода свыше 50 млн рублей. Вычет уменьшает налогооблагаемую базу, поэтому фактический возврат теперь зависит от того, по какой ставке шкалы облагается доход конкретного человека, а не только от размера самого вычета.
Вычет не положен, если жильё куплено на деньги работодателя, материнский капитал, региональную или муниципальную субсидию либо за счёт военной ипотеки. Также вычет не действует при покупке недвижимости у взаимозависимых лиц — супругов, родителей, детей, полнородных и неполнородных братьев и сестёр, опекунов, попечителей и подопечных.
Если жильё куплено в официальном браке, оба супруга вправе получить вычет в полном размере — независимо от того, на кого оформлена собственность и кто фактически платил. Остаток неиспользованного вычета переносится на следующие налоговые периоды без ограничения по количеству лет, но вернуть уже уплаченный налог можно только за последние 3 года. При покупке квартиры в новостройке право на вычет возникает с даты подписания акта приёма-передачи, однако обратиться за вычетом можно только после государственной регистрации права собственности — эти две даты часто путают, и заявление подают раньше срока.
ИИС-3
ИИС-3: как получить вычет на взносы и на доход одновременно
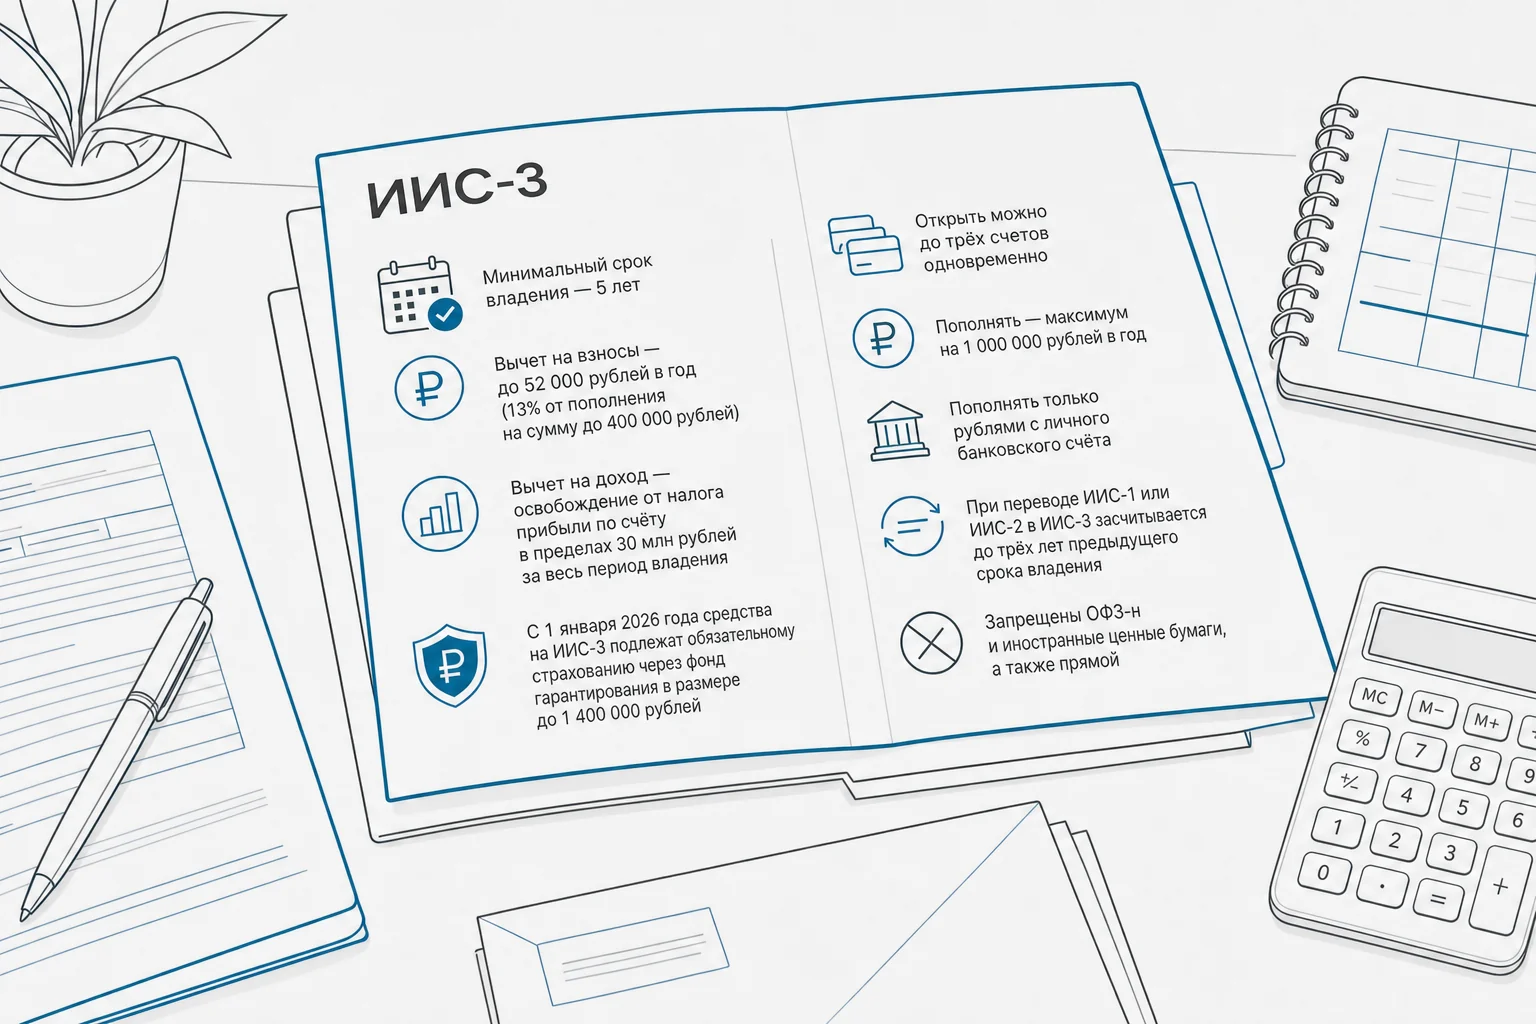
Индивидуальный инвестиционный счёт нового типа — ИИС-3, открытый в 2024–2026 годах, требует минимального срока владения 5 лет для получения налоговых вычетов. В обмен на этот срок владелец счёта получает возможность пользоваться сразу двумя вычетами.
- вычет на взносы — до 52 000 рублей в год (13% от пополнения на сумму до 400 000 рублей);
- вычет на доход — освобождение от налога прибыли по счёту в пределах 30 млн рублей за весь период владения.
Открыть можно до трёх счетов одновременно, пополнять — максимум на 1 000 000 рублей в год, и только рублями с личного банковского счёта. С 1 января 2026 года средства на ИИС-3 подлежат обязательному страхованию через фонд гарантирования в размере до 1 400 000 рублей — это новая мера защиты, которой не было у более ранних версий счёта.
Если вы переводите ИИС первого или второго типа в ИИС-3, засчитывается до трёх лет предыдущего срока владения счётом в счёт новых требований — то есть не всегда придётся ждать полные 5 лет заново. При этом на ИИС-3 действуют свои ограничения по составу активов: запрещена покупка ОФЗ-н (народных облигаций) и иностранных ценных бумаг, а также прямой ввод ценных бумаг на счёт — разрешены только денежные средства в рублях.
На практике вычет на взносы и вычет на доход выгодно комбинировать по-разному в зависимости от горизонта: тем, кто планирует активно пополнять счёт каждый год, интереснее вычет на взносы, а долгосрочным инвесторам с крупной суммой на счёте — вычет на доход при закрытии счёта через 5 лет и более.
Что это значит для бизнеса
Что это значит для бизнеса
Если перевести перечисленные нормы в практические последствия, картина получается такая. ИП и ООО на УСН с доходом от 20 до 60 млн рублей в год впервые в 2026 году сталкиваются с обязанностью считать и платить НДС — раньше этот вопрос их не касался вовсе. Для многих это означает пересмотр ценообразования, документооборота с контрагентами и, возможно, найм отдельного специалиста по НДС хотя бы на квартал.
У ИП здесь риск выше, чем у ООО: если доход приближается к 20 млн рублей, а часть деятельности велась на патенте, есть шанс одновременно потерять право на ПСН и попасть под НДС на УСН по совмещаемой деятельности. ООО патентом не пользуется, поэтому для него вопрос сводится только к НДС.
Бизнес с доходом до 60 млн рублей и штатом до 5 человек, который работает на АУСН в регионе, где режим введён, может пока не менять ничего: лимиты и ставки этого режима не тронуты и, по имеющимся данным, не изменятся до конца эксперимента в 2027 году. То же касается компаний на ЕСХН и физлиц на НПД — их пороги в рассмотренном материале не пересматривались.
Отдельная категория — общепит: даже тем, кто уже перешёл на НДС, стоит до конца года держать под контролем три параметра одновременно — доход, долю выручки от общепита и среднюю зарплату, — иначе временная льгота на 2026 год попросту не сработает.
Вопросы и ответы
Частые вопросы про налоговую нагрузку в 2026 году
Что будет, если доход на УСН превысил 20 млн рублей в середине года?
С месяца, в котором доход с начала года превысил порог, бизнес становится плательщиком НДС — по действующим на 2026 год правилам это происходит автоматически, без отдельного заявления.
Можно ли совмещать АУСН и патентную систему?
Нет: на АУСН нельзя совмещать этот режим с патентной системой и другими налоговыми режимами — придётся выбрать что-то одно по всей деятельности.
Что делать, если ИП потерял право на ПСН из-за превышения дохода в 20 млн рублей?
Можно заявить вычеты по НДС на товары, работы и услуги, которые не были использованы во время применения патента. Если бизнес совмещал патент с общей системой налогообложения, при доходах свыше 20 млн рублей появляется право перейти на УСН с 1 января 2027 года.
Нужно ли общепиту платить НДС за первый квартал 2026 года?
Да, если за этот период не соблюдалось условие о средней зарплате, был превышен лимит дохода в 3 млрд рублей или нарушена доля выручки от общепита в 70%.
Сколько раз можно получить имущественный вычет при покупке жилья?
Право на имущественный вычет в пределах установленных лимитов у налогового резидента России возникает один раз в жизни; неиспользованный остаток можно переносить на будущие периоды, но саму льготу повторно не открывают.
Что сделать дальше
Как разобраться в своей ситуации, не теряя времени на реестры и формы
Изменения 2026 года затрагивают разных налогоплательщиков по-разному: кому-то нужно пересчитать НДС с определённого месяца, кому-то — проверить, не потерял ли бизнес право на патент, а кому-то — просто убедиться, что заявленный имущественный вычет или вычет по ИИС-3 оформлен без ошибок. Универсального решения тут нет, и любой совет без ваших цифр будет приблизительным.
Если хотите разобраться, какой налоговый режим и какие вычеты применимы именно к вашей ситуации — доходу, структуре бизнеса, региону и составу сотрудников, — есть смысл обсудить это с бухгалтером «Актив Плюс». Мы не обещаем конкретную сумму экономии заранее: расчёт зависит от ваших данных, но разговор поможет понять, какие из перечисленных норм вообще к вам применимы и что стоит сделать в первую очередь.








































