
НДС на УСН при доходе свыше 20 млн рублей: как определить дату начисления
Если выручка компании или ИП на УСН превысила 20 млн ₽, НДС начинает начисляться не по вашему желанию, а по календарю — важно точно понять, с какого дня. В статье разбираем обе развилки по датам, три доступные ставки НДС с оговоркой о расхождениях в диапазонах дохода между открытыми источниками, что происходит с авансами на стыке 2025 и 2026 года и во сколько обходится промедление с декларацией по состоянию на 2026 год.
Когда возникает НДС
Порог 20 млн рублей: когда именно возникает обязанность платить НДС
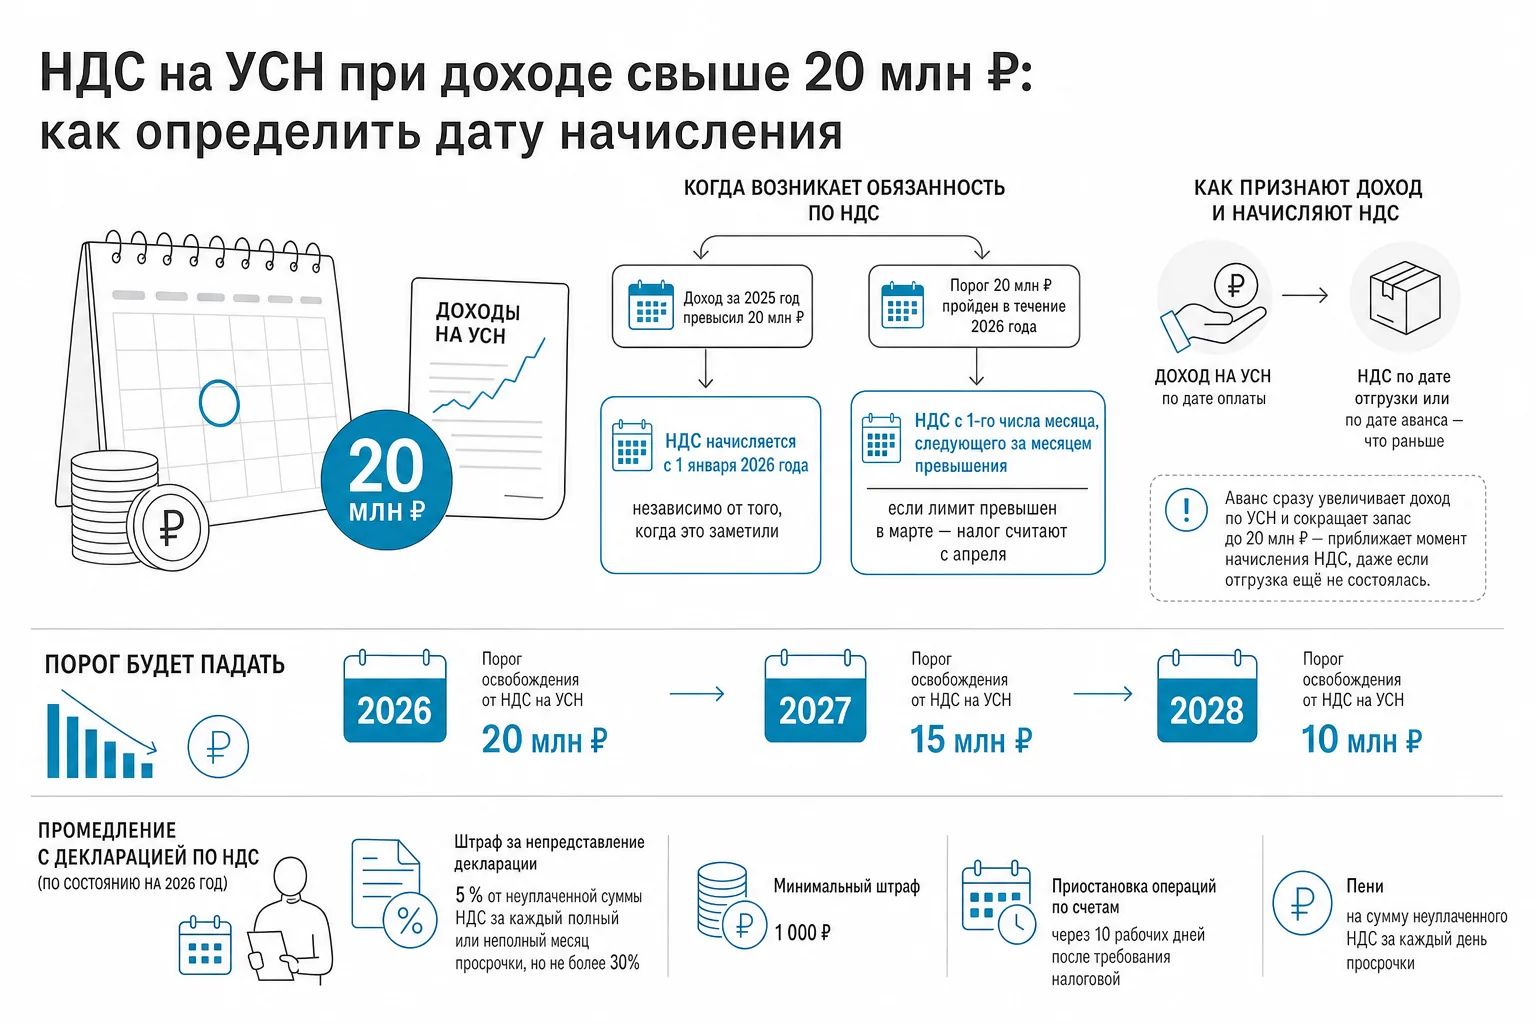
По состоянию на 2026 год порог освобождения от НДС на УСН составляет 20 млн ₽ в год. Если доход за 2025 год оказался выше этой суммы, НДС начисляется с 1 января 2026 года — независимо от того, когда именно это заметили. Если доход за 2025 год в лимит уложился, с 1 января 2026 года компания автоматически получает освобождение от НДС, никакого уведомления в налоговую подавать для этого не нужно.
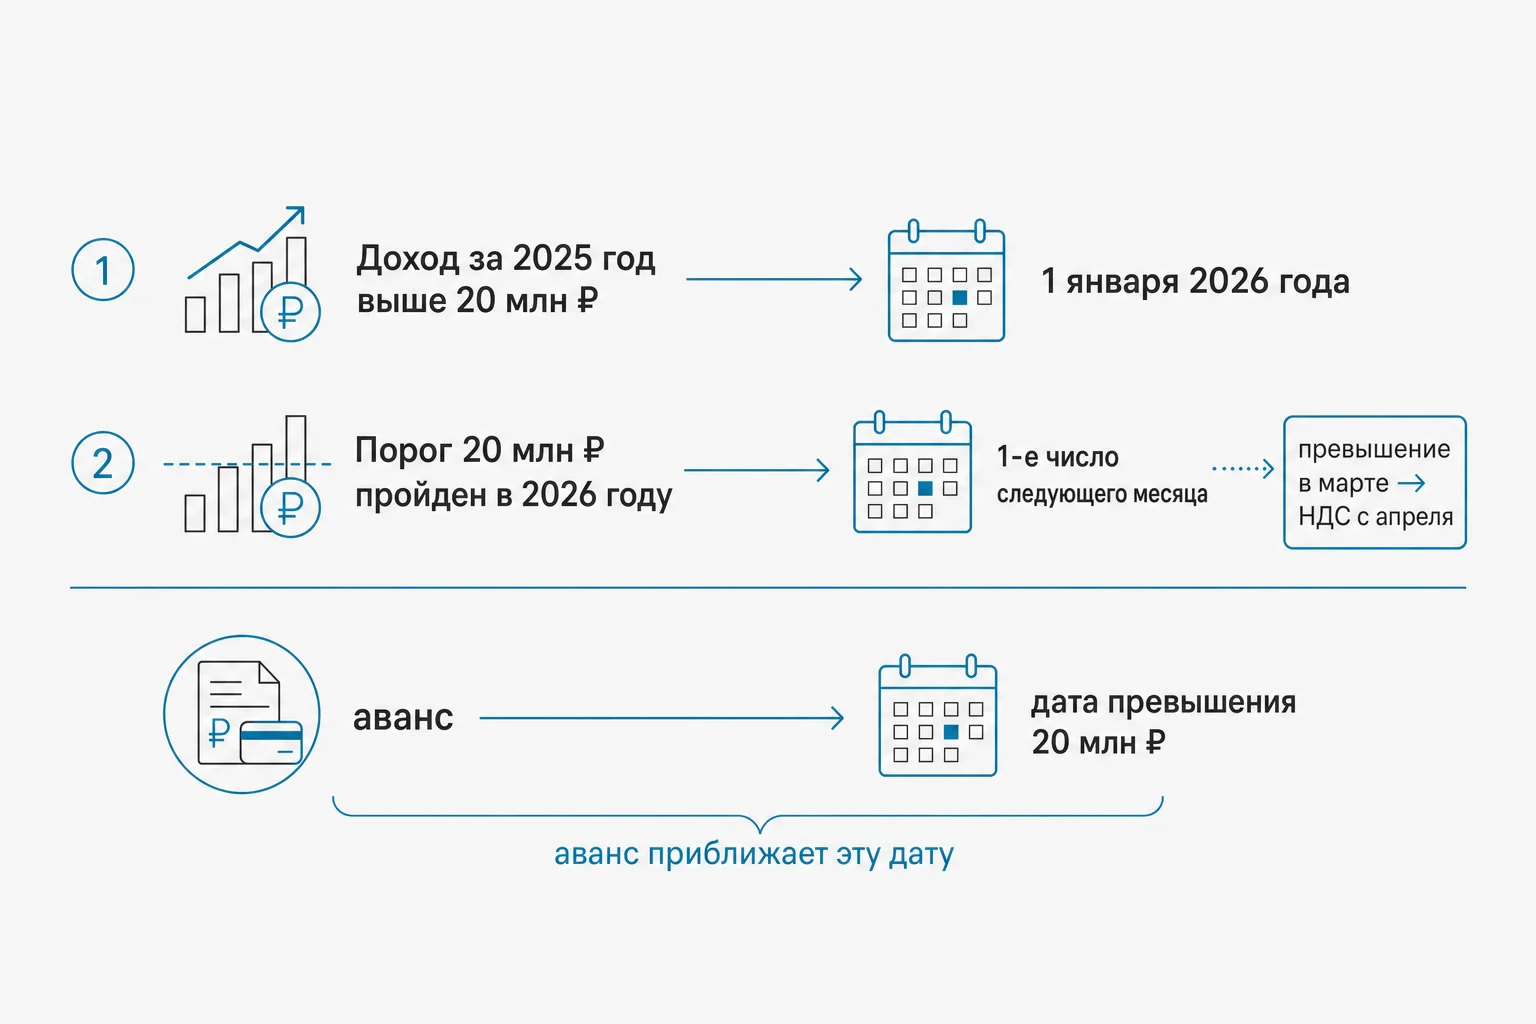
Второй сценарий — когда порог в 20 млн ₽ пройден уже в течение самого 2026 года. Тогда обязанность по НДС появляется с 1-го числа месяца, следующего за месяцем превышения. То есть если лимит превышен в марте, налог считают с апреля.
Здесь есть тонкость, которую часто упускают: доход на УСН признают по дате оплаты, а вот НДС начисляют на дату отгрузки или на дату полученного аванса — смотря что случилось раньше. Поступивший аванс сразу увеличивает доход по УСН и сокращает запас до 20 млн ₽, то есть приближает момент, когда придётся начислять НДС, даже если сама отгрузка ещё не состоялась.
На практике ошибку чаще всего допускают именно с авансами: бухгалтер отслеживает выручку по отгрузкам, а не по поступлениям денег, и в результате дату превышения ловит на месяц-два позже реальной. Если у компании есть регулярные предоплаты, дату лучше пересчитывать не по итогам квартала, а по каждому поступлению.
Порог будет падать
Порог будет падать: 15 млн в 2027 году и 10 млн с 2028 года
Планка освобождения от НДС на УСН не зафиксирована навсегда — она снижается по годам. Компаниям, которые сейчас укладываются в 20 млн ₽ с запасом, стоит уже сейчас прикинуть, когда при нынешних темпах роста выручки они окажутся под НДС — возможно, это произойдёт раньше, чем кажется, просто из-за более низкого порога, а не роста продаж.
| Год | Порог освобождения от НДС на УСН |
|---|---|
| 2026 | 20 млн ₽ |
| 2027 | 15 млн ₽ |
| 2028 и далее | 10 млн ₽ |
Разница между 20 и 10 млн ₽ ощутимая: многие ИП и небольшие ООО, которые в 2026 году спокойно работают без НДС, к 2028 году окажутся плательщиками просто по факту снижения порога, даже без роста бизнеса. Разумно уже сейчас заложить эту динамику в финансовую модель на два-три года вперёд, а не разбираться с НДС в последний момент.
Три ставки НДС
20 млн — это не про слёт с УСН: три ставки НДС и когда какая выгоднее
Превышение 20 млн ₽ — это порог освобождения именно от НДС, а не лимит самой упрощённой системы. Компания остаётся на УСН и продолжает платить упрощённый налог, но вдобавок становится плательщиком НДС. Отдельный, гораздо более высокий лимит, при котором право на УСН теряется совсем, в собранных нами источниках не указан точной цифрой на 2026 год — эту величину стоит уточнять отдельно, не полагаясь на цифры из чужих статей.
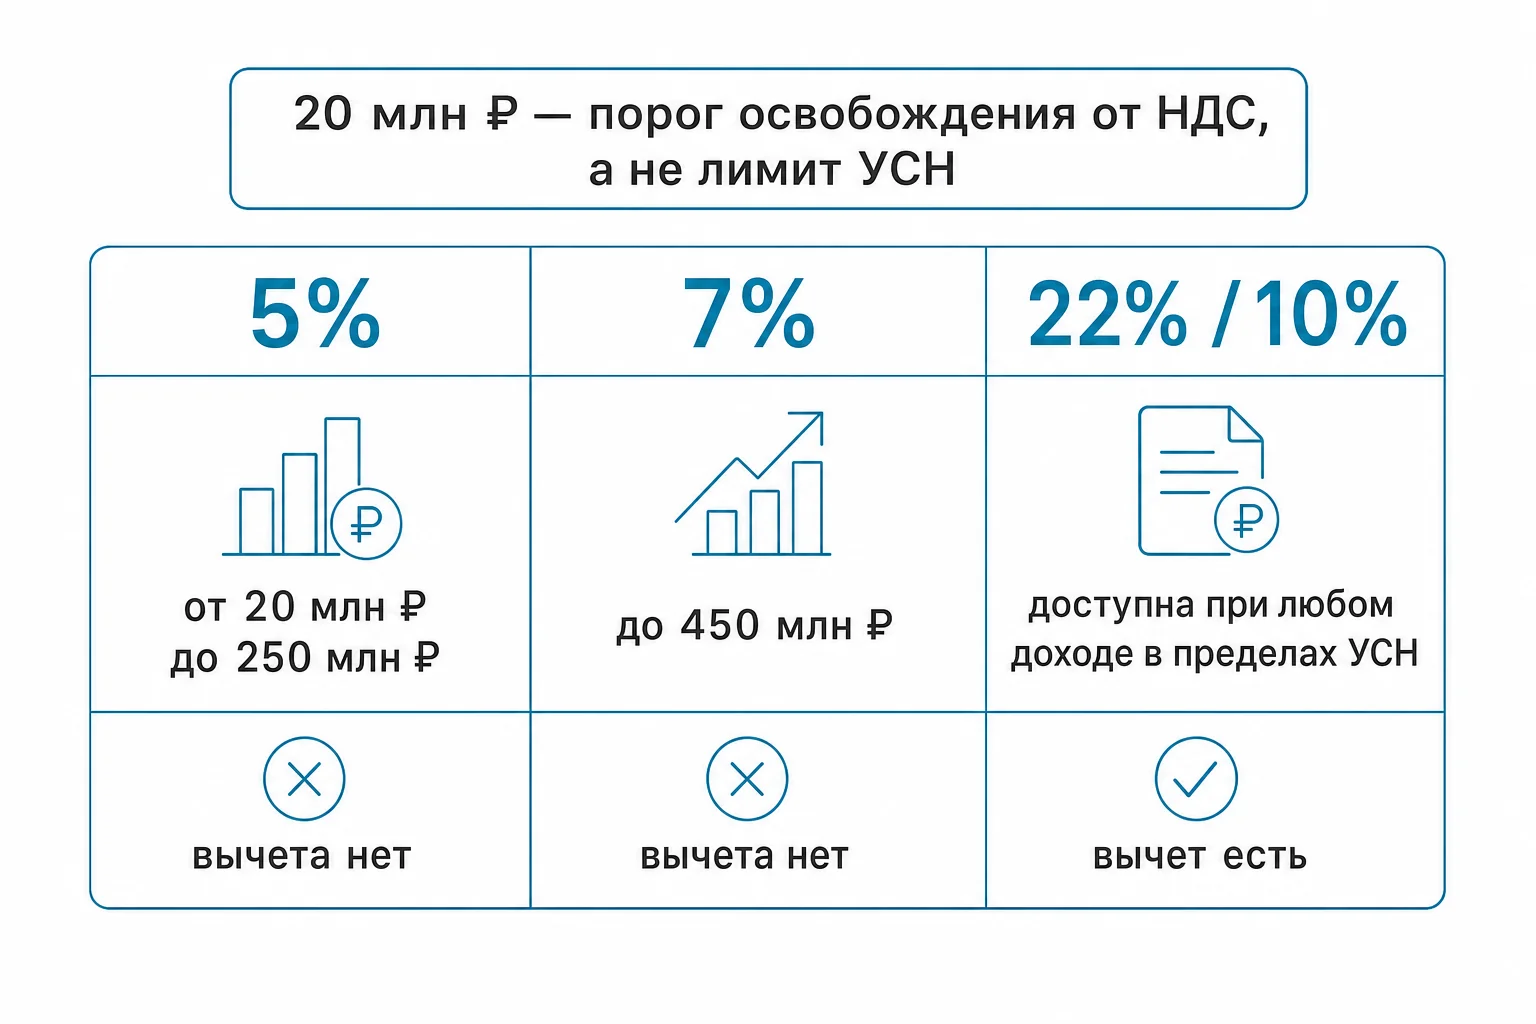
На УСН при превышении 20 млн ₽ доступны три варианта: пониженные ставки 5% и 7% без права на вычет входного НДС, а также общеустановленные ставки 22% и 10% с правом на вычет. Важная оговорка: диапазоны дохода для ставок 5% и 7% в открытых источниках расходятся — один источник называет для 5% верхнюю границу в 250 млн ₽ и переход на 7% до 450 млн ₽, другие указывают 272,5 млн ₽ и 275,5 млн ₽ для перехода со ставки 5% на 7%, и до 490,5 млн ₽ для верхней границы ставки 7%. Точную актуальную границу для своей компании стоит сверять отдельно, а не ориентироваться на одну цифру из статьи.
| Ставка | Диапазон дохода (данные расходятся по источникам) | Вычет входного НДС |
|---|---|---|
| 5% | от 20 млн ₽ до 250 млн ₽, либо до 272,5–275,5 млн ₽ — зависит от источника | нет |
| 7% | от верхней границы ставки 5% до 450 млн ₽, либо до 490,5 млн ₽ — зависит от источника | нет |
| 22% / 10% | доступна при любом доходе в пределах УСН | да |
Выбор ставки — решение на длительный срок, отменить его в моменте нельзя. Компаниям с большой долей закупок с НДС в себестоимости (торговля, производство) стоит внимательно считать вариант с 22% или 10% именно из-за права на вычет; компаниям с преимущественно услугами и небольшими закупками пониженные ставки часто оказываются проще в администрировании, но здесь всё зависит от структуры расходов конкретной компании, а не от общего правила.
Что это значит для бизнеса
Что это значит для бизнеса
Тем, у кого доход за 2025 год и текущий 2026 год ниже 20 млн ₽, ничего не меняется — освобождение от НДС действует автоматически, без заявлений и уведомлений. Тем, кто перешагнул порог, предстоит решить, кто в итоге заплатит налог: покупатель или сама компания за счёт своей маржи. Это зависит от формулировки цены в договоре — если там написано «цена без НДС», налог логично добавляется сверху, а если «цена включает НДС» или про налог не сказано вовсе, есть риск, что его придётся выделить из уже согласованной суммы. По этой причине контрагентам стоит направить уведомление о переходе на уплату НДС в свободной форме, особенно если такая обязанность прописана в самом договоре.
Между ИП и ООО здесь есть практическая разница, которую редко проговаривают заранее: пени за просрочку уплаты у ИП всегда считаются по ставке 1/300 ключевой ставки ЦБ РФ за каждый день, а у организаций — по прогрессивной шкале: первые 30 дней 1/300, а с 31-го дня уже 1/150. То есть при одинаковой сумме недоимки и одинаковой просрочке ООО в итоге заплатит больше пеней, чем ИП, если просрочка перевалила за месяц.
Отдельно стоит иметь в виду: компании на УСН, впервые ставшие плательщиками НДС, автоматически попадают в поле зрения системы контроля деклараций АСК НДС-2. Это не наказание, а просто повод особенно аккуратно отнестись к оформлению счетов-фактур и цепочке контрагентов с первого же квартала — ошибки на старте видны сразу.
Документы и учёт
Какие документы и учёты появляются с первого дня НДС
С момента возникновения обязанности по НДС появляется набор документов, которых на упрощёнке без НДС просто не было:
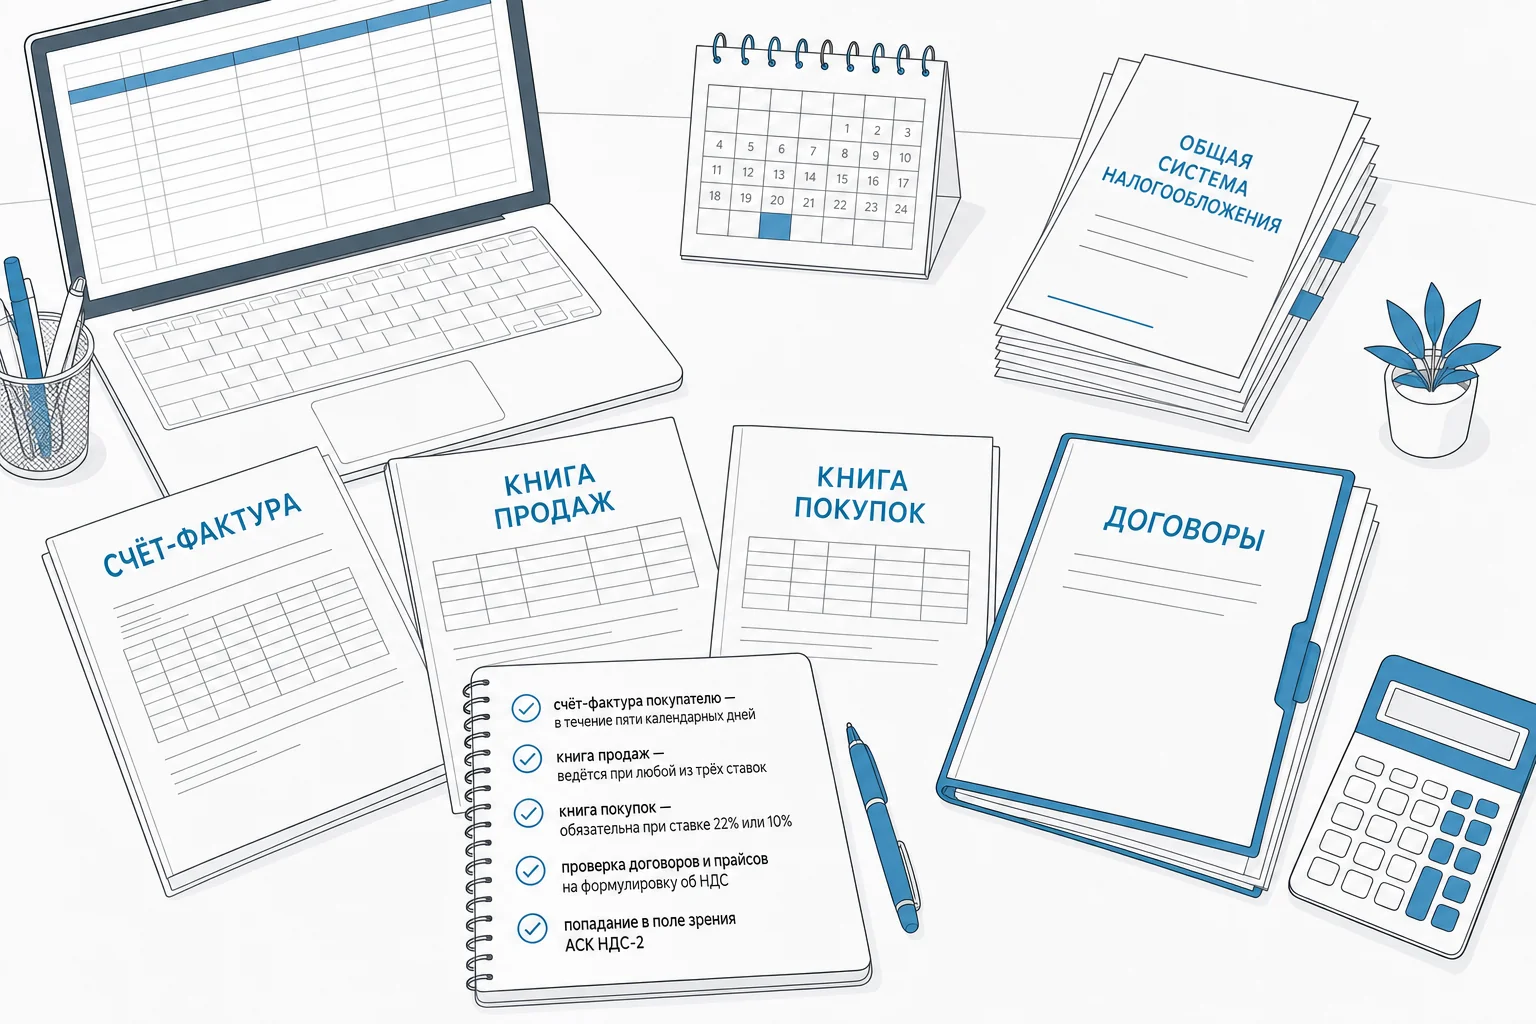
- счёт-фактура покупателю — её нужно выставить в течение пяти календарных дней после отгрузки товара, выполнения работ или оказания услуги;
- книга продаж — ведётся при любой из трёх ставок;
- книга покупок — обязательна при ставке 22% или 10%, где есть право на вычет входного налога;
- проверка действующих договоров и прайсов на формулировку об НДС;
- попадание в поле зрения АСК НДС-2 как новый участник цепочки плательщиков НДС.
На практике проще всего теряют время именно на пятидневном сроке выставления счёта-фактуры: если отгрузок много и они идут потоком, без настроенного шаблона в учётной системе пропустить срок легко, а покупателям на общей системе счёт-фактура нужна для собственного вычета — задержка с вашей стороны становится их проблемой тоже.
Авансы на стыке лет
Авансы на стыке 2025 и 2026 года: как не удвоить налог
Отдельная ситуация — когда аванс получен ещё в 2025 году без НДС, а отгрузка по нему прошла уже в 2026 году, когда компания стала плательщиком НДС. В этом случае доходы 2026 года по УСН можно уменьшить на сумму начисленного НДС по этой отгрузке — иначе налог фактически посчитался бы дважды: один раз как доход по УСН, второй раз как часть выручки с НДС.
Если же и аванс, и отгрузка в его счёт пришлись на один и тот же квартал 2026 года, ФНС разрешает не начислять НДС отдельно с самого аванса — налог считают и счёт-фактуру выставляют один раз, по факту отгрузки. Это упрощает учёт для компаний с короткими сделками внутри одного квартала.
Практический совет для компаний, у которых декабрь — месяц активных предоплат: до конца года стоит свести список авансов, полученных без НДС, отдельно от тех, что уже пришли с учётом новой обязанности, — иначе в первом квартале 2026 года разобраться в задним числом накопленных суммах будет сложнее.
Штрафы и пени
Штрафы и пени, если опоздать с декларацией или платежом
Обязанность по НДС возникает по закону, а не по вашему решению, и никто из налоговой не пришлёт напоминание. Если декларацию не сдать вовремя или налог не заплатить, санкции по состоянию на 2026 год складываются из нескольких составляющих сразу.
| Нарушение | Размер санкции |
|---|---|
| Несданная декларация по НДС (ст. 119 НК РФ) | 5% от неуплаченной суммы за каждый полный или неполный месяц просрочки, минимум 1 000 ₽, максимум 30% |
| Неуплата налога | 20% от неуплаченной суммы при неумышленном нарушении, 40% — при умышленном |
| Непредставление пояснений к декларации по запросу инспекции | 5 000 ₽, при повторном нарушении в течение календарного года — 20 000 ₽ |
| Нарушение способа подачи декларации (например, бумага вместо электронной формы) | 200 ₽ |
| Неверно заполненная декларация без уточнения при занижении налога | 20% от суммы неуплаченного налога |
Если декларация опаздывает больше чем на 20 рабочих дней, налоговая вправе заблокировать расчётный счёт компании или ИП — и это происходит на практике заметно чаще, чем кажется, потому что 20 рабочих дней набегают быстрее календарного месяца.
Пени за просрочку уплаты считаются по-разному для ИП и для организаций: ИП платит 1/300 ключевой ставки ЦБ РФ за каждый день просрочки на всю сумму недоимки, а организация — по прогрессивной шкале: 1/300 ставки с 1-го по 30-й день просрочки и 1/150 ставки начиная с 31-го дня. На практике это значит, что чем дольше тянуть с уплатой, тем дороже обходится именно ООО — разница с ИП растёт с каждым месяцем просрочки.
Смягчающие обстоятельства: когда штраф можно снизить вдвое
По пункту 3 статьи 114 НК РФ при наличии хотя бы одного смягчающего обстоятельства штраф снижается не менее чем в два раза. К таким обстоятельствам относят незначительную просрочку, сбой в бухгалтерской программе или тяжёлые личные обстоятельства. Чтобы это сработало, обстоятельство нужно подтвердить документально — скриншотом ошибки программы, справкой или иным письменным доказательством, а не просто заявить о нём устно при разговоре с инспектором.
Частые вопросы
Частые вопросы о переходе на НДС при превышении 20 млн рублей
С какой даты считать НДС, если доход превысил 20 млн ₽ в течение года?
С 1-го числа месяца, следующего за месяцем, в котором доход превысил порог. Если превышение случилось за 2025 год целиком, дата другая — 1 января 2026 года.
Можно ли вернуться к освобождению от НДС, если доход снова упадёт ниже 20 млн ₽?
Собранные нами источники не дают прямого ответа на этот вопрос — точный порядок возврата к освобождению по итогам следующего года стоит уточнять отдельно, не полагаясь на общие рассуждения.
Что будет со счётом, если опоздать с декларацией по НДС?
При просрочке свыше 20 рабочих дней после установленного срока налоговая вправе заблокировать расчётный счёт компании или ИП.
Можно ли поменять выбранную ставку НДС задним числом?
Ставка выбирается на длительный период и не меняется в произвольный момент — по крайней мере, собранные источники не описывают процедуры её пересмотра задним числом. Считать обе ставки на своих цифрах стоит до, а не после начала применения одной из них.
Что делать с прошедшими месяцами, если НДС уже нужно было начислять, а его не начисляли?
Здесь собранные источники не дают точного перечня документов и сроков для закрытия таких периодов — это тот случай, когда разумнее разобрать ситуацию с бухгалтером, чем действовать по общей схеме.
Что сделать на этой неделе
Разобрать вашу ситуацию с бухгалтером «Актив Плюс»
Точная дата возникновения НДС, выбор между 5%, 7% и 22% (или 10%), формулировки в договорах и порядок с прошлыми авансами — вопросы, которые лучше решать на своих реальных цифрах, а не по общей схеме из статьи. Особенно с учётом того, что диапазоны доходов для пониженных ставок в открытых источниках расходятся, а лимит утраты права на УСН стоит сверять отдельно.
Если ваш доход приблизился к 20 млн ₽ или уже превысил порог, бухгалтер «Актив Плюс» может вместе с вами посмотреть на структуру закупок и договоры, посчитать обе ставки НДС на конкретных суммах компании и обсудить, что нужно донастроить в учёте до конца квартала. Это разговор без давления и без обещаний конкретной экономии — просто разбор того, что применимо именно к вашей ситуации.








































