
Договор на бухгалтерское обслуживание: что проверить перед подписанием
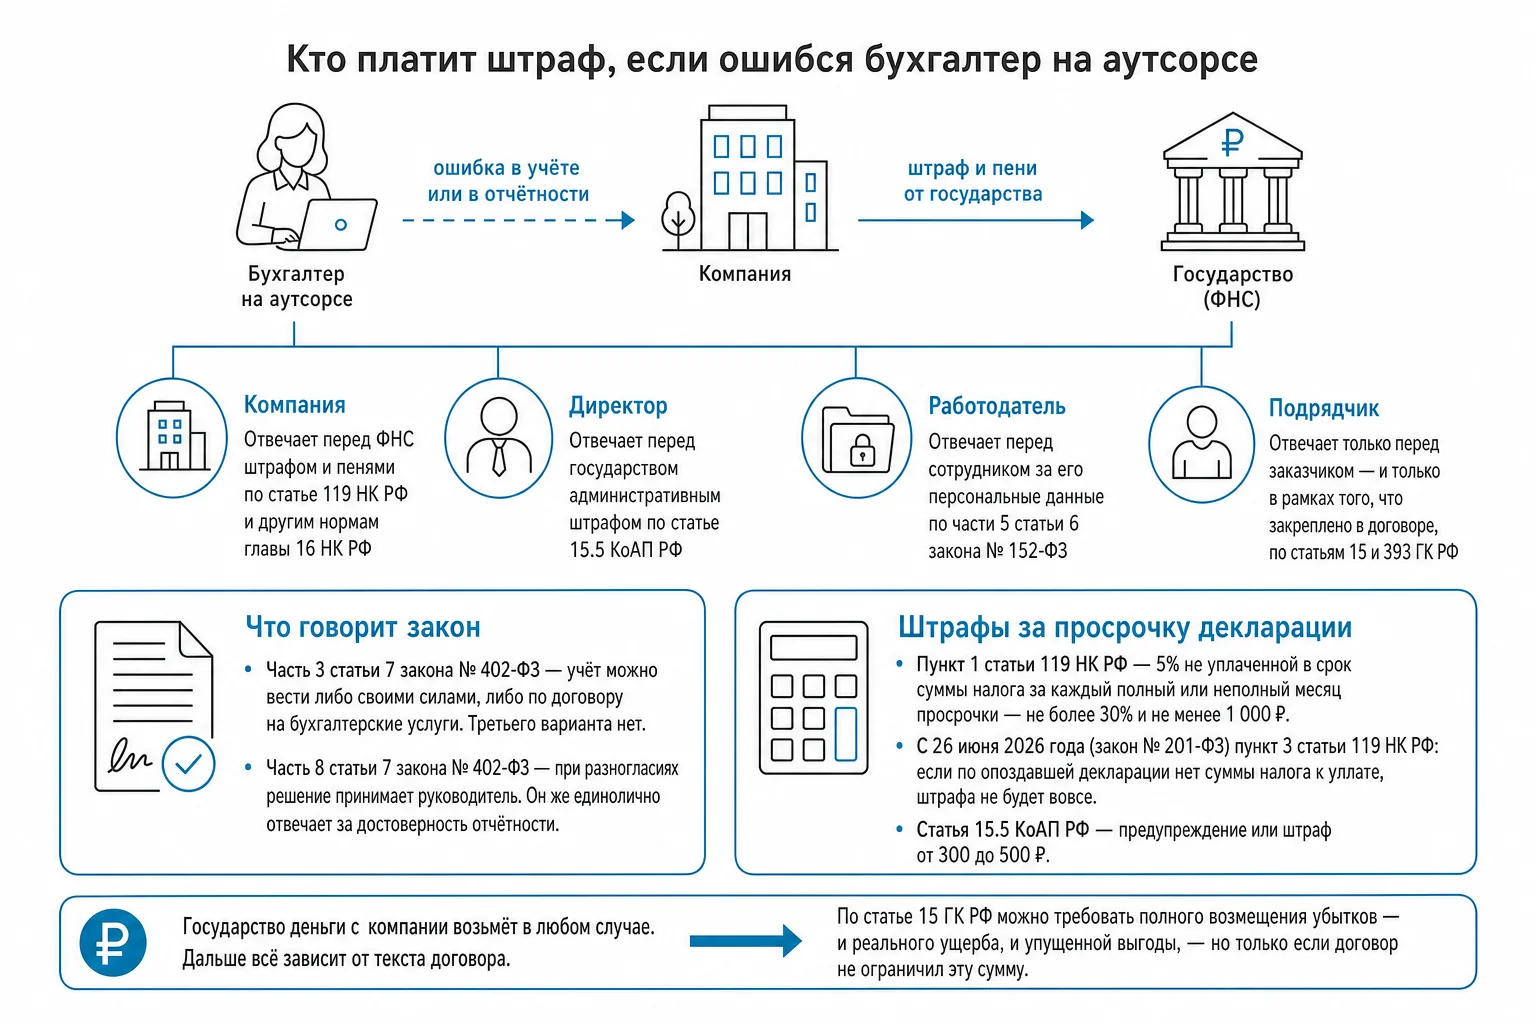
Прежде всего нужно усвоить главное: за ошибку подрядчика перед налоговой отвечает компания, а не бухгалтерская фирма на аутсорсе. Штраф придёт вашей организации и лично директору. Договор — единственный документ, по которому эти деньги можно попытаться вернуть с исполнителя. Поэтому раздел об ответственности в нём важнее перечня услуг.
Кто платит штраф
Кто платит штраф, если ошибся бухгалтер на аутсорсе
Передать ведение учёта на сторону разрешает закон напрямую: по части 3 статьи 7 Федерального закона от 06.12.2011 № 402-ФЗ руководитель обязан либо возложить учёт на главного бухгалтера или иное должностное лицо, либо заключить договор об оказании бухгалтерских услуг. Третьего варианта нет.
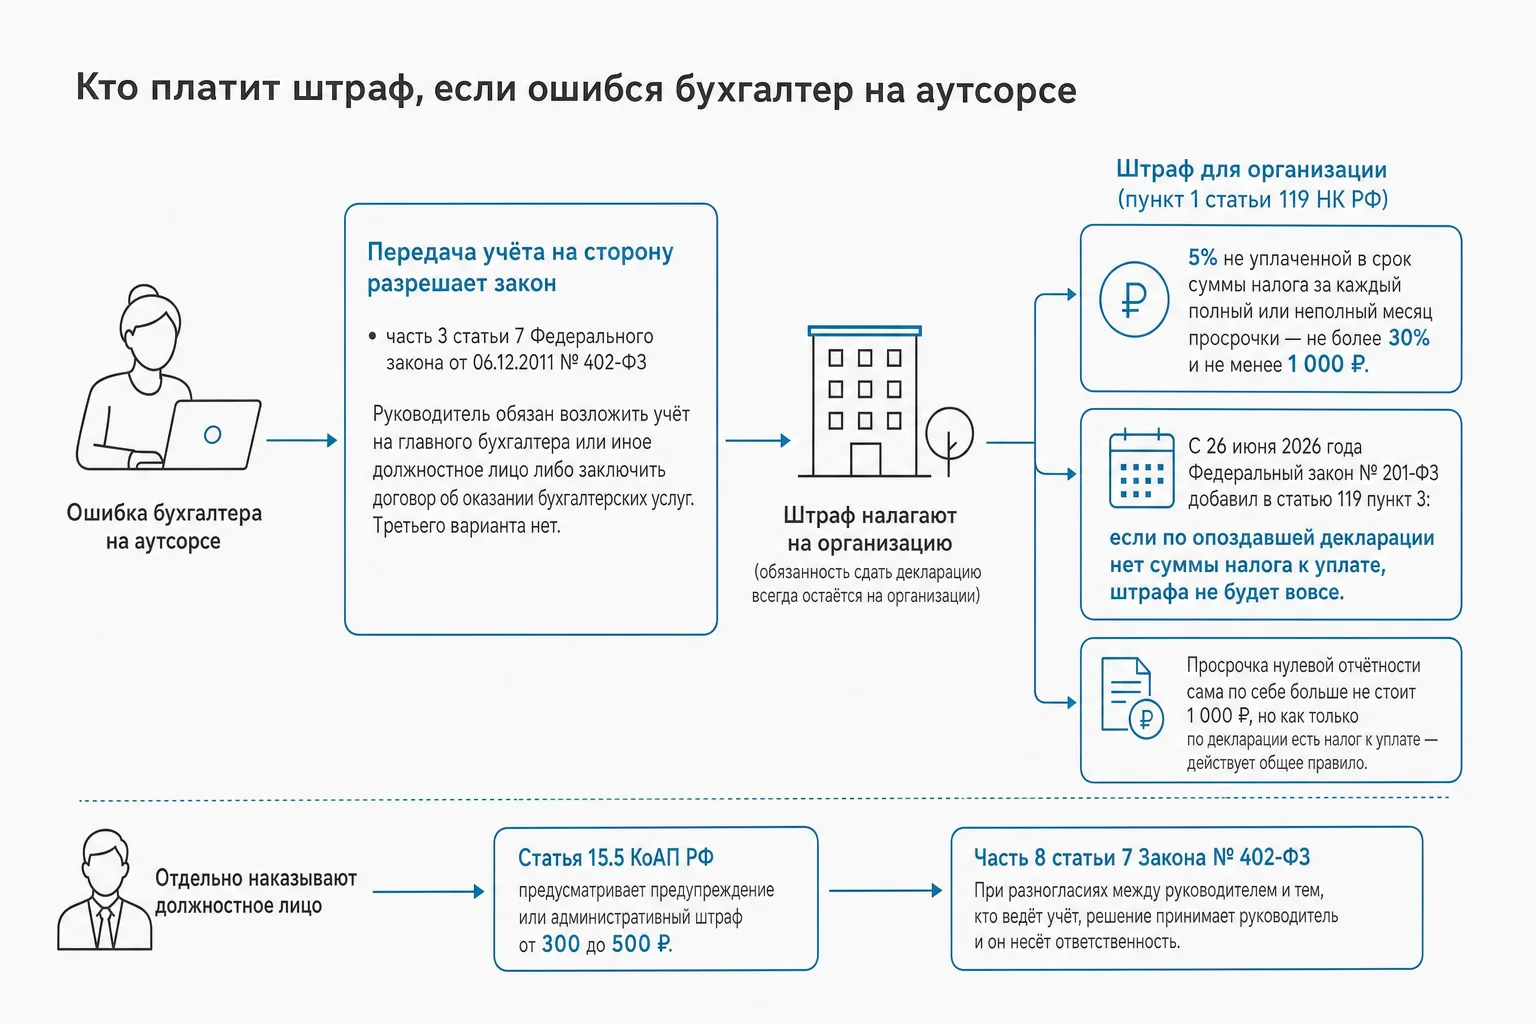
Но обязанность сдать декларацию всегда остаётся на организации, поэтому и штраф налагают на неё. По пункту 1 статьи 119 НК РФ это 5% не уплаченной в срок суммы налога за каждый полный или неполный месяц просрочки — не более 30% и не менее 1 000 ₽. С 26 июня 2026 года Федеральный закон № 201-ФЗ добавил в статью 119 пункт 3: если по опоздавшей декларации нет суммы налога к уплате, штрафа не будет вовсе. Просрочка нулевой отчётности сама по себе больше не стоит 1 000 ₽, но как только по декларации есть налог к уплате — действует общее правило. Отдельно наказывают должностное лицо: статья 15.5 КоАП РФ предусматривает предупреждение или административный штраф от 300 до 500 ₽.
Более того, часть 8 статьи 7 Закона № 402-ФЗ прямо говорит: при разногласиях между руководителем и тем, кто ведёт учёт, решение принимает руководитель и он же единолично отвечает за достоверность отчётности.
- Компания. Отвечает перед ФНС штрафом и пенями по статье 119 НК РФ и другим нормам главы 16 НК РФ.
- Директор. Отвечает перед государством административным штрафом по статье 15.5 КоАП РФ.
- Работодатель. Отвечает перед сотрудником за его персональные данные по части 5 статьи 6 закона № 152-ФЗ.
- Подрядчик. Отвечает только перед заказчиком — и только в рамках того, что закреплено в договоре, по статьям 15 и 393 ГК РФ.
Государство деньги с компании возьмёт в любом случае. Дальше всё зависит от текста договора. По статье 15 ГК РФ можно требовать полного возмещения убытков — и реального ущерба, и упущенной выгоды, — но только если договор не ограничил эту сумму.
Что это значит для бизнеса
Что это значит для бизнеса
Раз перед налоговой всегда отвечает сама компания, единственный способ переложить финансовые последствия чужой ошибки на исполнителя — прописать это заранее в договоре. Никакая устная договорённость и никакая репутация подрядчика этого не заменят: если пункт об ответственности написан слабо, взыскать с исполнителя штраф, начисленный компании, будет крайне сложно.
Для ИП и ООО риски по сути одинаковы с точки зрения налоговых санкций — штраф по статье 119 НК РФ считается от суммы налога независимо от организационно-правовой формы. Разница в том, что у ООО дополнительно есть отдельная ответственность директора как должностного лица по статье 15.5 КоАП РФ, а у ИП штраф чаще ложится на само физическое лицо-предпринимателя.
Если компания уже держит бухгалтера в штате, а не передаёт учёт на сторону, все описанные риски по сути никуда не деваются — просто вместо договора с подрядчиком действуют трудовой договор и должностная инструкция. Перед налоговой ответственность всё равно несёт компания и директор, а не штатный сотрудник.
Предмет договора
Почему формулировка «ведение бухучёта» в предмете договора не работает
Самая частая формулировка в чужих шаблонах — «исполнитель оказывает заказчику услуги по ведению бухгалтерского учёта». Под неё подходит что угодно, и доказать, что подрядчик чего-то не сделал, почти невозможно: он не обещал ничего конкретного.
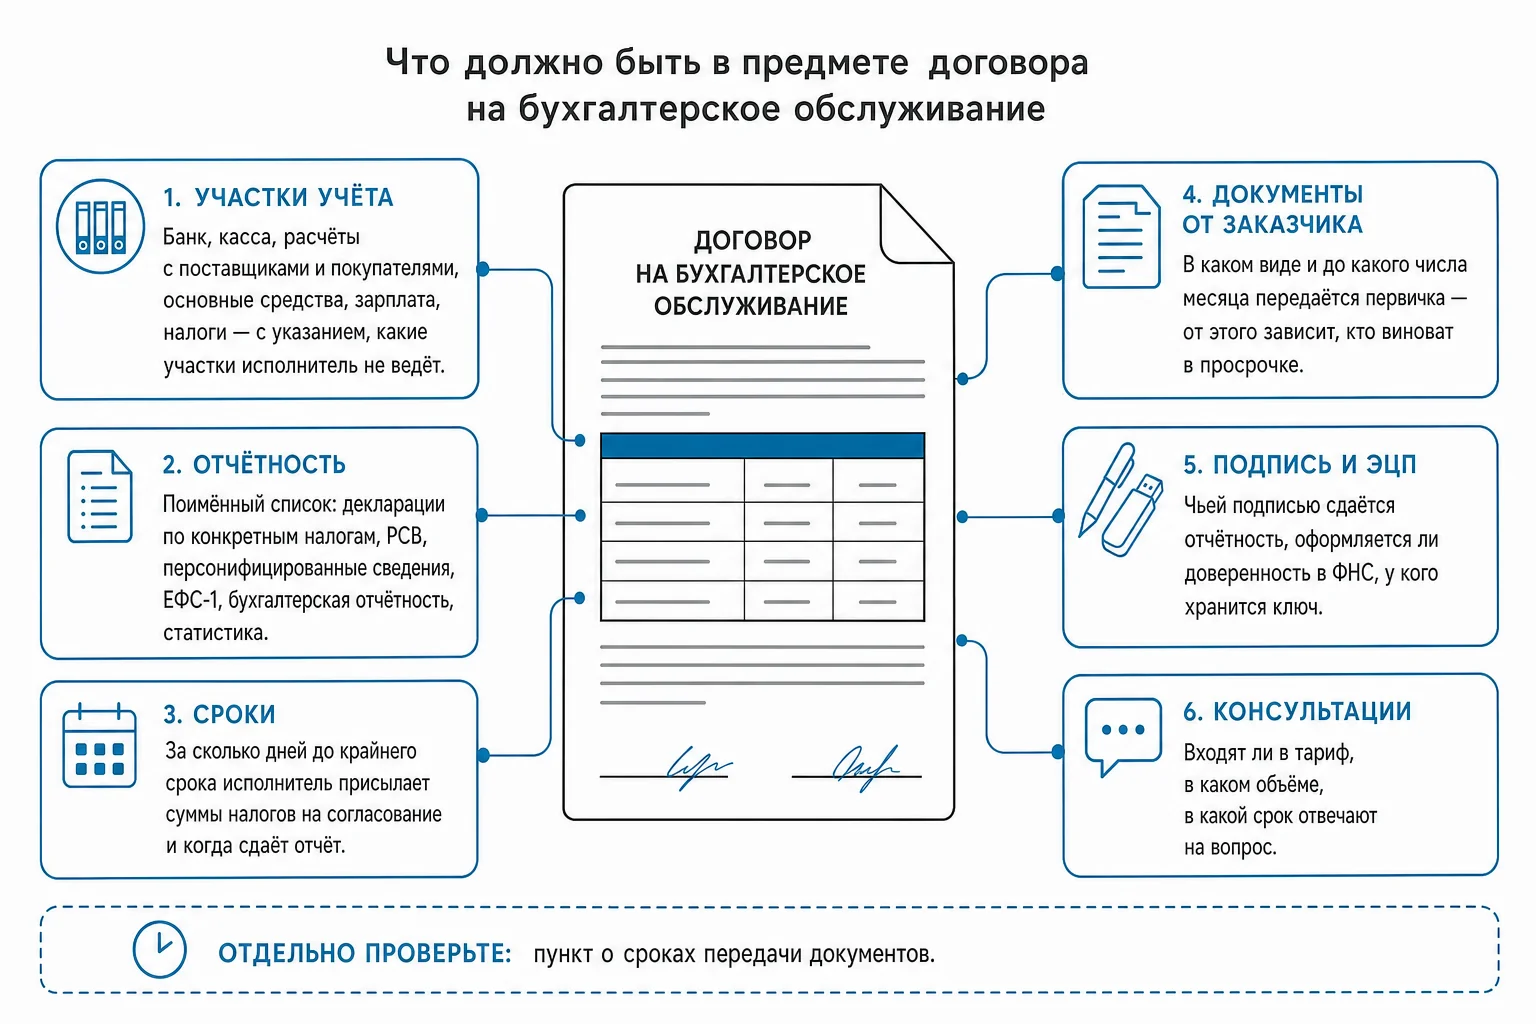
Вместо общей фразы в предмете договора должны быть перечислены конкретные вещи.
- Участки учёта. Банк, касса, расчёты с поставщиками и покупателями, основные средства, зарплата, налоги — с указанием, какие участки исполнитель не ведёт.
- Отчётность. Поимённый список: декларации по конкретным налогам, РСВ, персонифицированные сведения, ЕФС-1, бухгалтерская отчётность, статистика.
- Сроки. За сколько дней до крайнего срока исполнитель присылает суммы налогов на согласование и когда сдаёт отчёт.
- Документы от заказчика. В каком виде и до какого числа месяца передаётся первичка — от этого зависит, кто виноват в просрочке.
- Подпись и ЭЦП. Чьей подписью сдаётся отчётность, оформляется ли доверенность в ФНС, у кого хранится ключ.
- Консультации. Входят ли в тариф, в каком объёме, в какой срок отвечают на вопрос.
Отдельно стоит проверить пункт о сроках передачи документов. Если он размытый, любая просрочка сдачи отчётности будет объяснена тем, что документы принесли поздно. Если он конкретный — сразу понятно, чья это ответственность.
Ответственность подрядчика
Ответственность подрядчика: где красивая фраза, а где рабочий механизм
Здесь чаще всего и прячется главное.
«Исполнитель несёт ответственность в соответствии с действующим законодательством». Формально это не пустая фраза — работают общие нормы ГК РФ об убытках. Практически она не даёт ничего: придётся самостоятельно доказывать и размер убытков, и вину, и причинную связь, а сумма ничем не подкреплена.
«Ответственность исполнителя ограничена стоимостью услуг за месяц, в котором допущено нарушение». Это ограничение законно по пункту 1 статьи 15 ГК РФ: договором можно предусмотреть возмещение убытков в меньшем размере. То есть при абонентской плате 15 000 ₽ и штрафе на 400 000 ₽ по договору можно получить только 15 000 ₽. Пункт правомерный, но его нужно заметить до подписи, а не после.
Что должно быть в рабочем варианте формулировки:
- исполнитель возмещает штрафы и пени, начисленные по его вине — с прямым упоминанием этих слов, потому что спор обычно именно об этом;
- указан предел ответственности: без ограничения, в размере фактического ущерба или в конкретной сумме — но явно указан;
- прописан порядок предъявления: в какой срок направляется претензия и в какой срок исполнитель возмещает убытки;
- указано, что происходит после расторжения: отвечает ли исполнитель за периоды, которые он вёл, если требование от ФНС пришло позже;
- если у подрядчика есть страхование ответственности, в договоре должны быть указаны страховщик, сумма и порядок обращения, а не просто упоминание на словах.
Срок претензии и судьба ответственности после расторжения
Стоит отдельно проверить срок, в течение которого можно предъявить претензию. Требование от налоговой по прошлому периоду обычно приходит через год-полтора — если в договоре стоит «в течение 10 дней с момента оказания услуги», к моменту требования право на претензию уже сгорит.
Точно так же важно, чтобы договор явно закреплял: исполнитель отвечает за периоды, которые он вёл, даже после расторжения отношений. Если этого нет, при смене подрядчика легко оказаться в ситуации, когда прежний исполнитель уже недосягаем, а требование по его периоду пришло только сейчас.
Кто ведёт ваш учёт
Кто на самом деле ведёт ваш учёт и куда уходят персональные данные сотрудников
По статье 780 ГК РФ «если иное не предусмотрено договором возмездного оказания услуг, исполнитель обязан оказать услуги лично». По умолчанию — лично. Но почти в каждом шаблоне есть строчка о праве привлекать третьих лиц, и она это правило законно отменяет.
Само по себе это не проблема: у любой бухгалтерской команды есть расчётчик зарплаты, налоговый специалист, контролёр. Плохо, когда за формулировкой скрывается передача учёта постороннему самозанятому, о котором заказчик даже не знает.
Лицензии на бухгалтерские услуги в России не существует — этот вид деятельности не лицензируется. Но требование к исполнителю в законе всё же есть: по части 6 статьи 7 Закона № 402-ФЗ юридическое лицо, которому передают ведение учёта, должно иметь не менее одного работника по трудовому договору, отвечающего требованиям части 4 той же статьи, — высшее образование, стаж работы в области учёта или аудита не менее трёх лет из последних пяти и отсутствие неснятой или непогашенной судимости за преступления в сфере экономики.
Как только подрядчик начинает считать зарплату, ему передаются персональные данные работников: паспорта, СНИЛС, счета, суммы выплат, сведения о детях и больничных. Это отдельное юридическое действие, и одним договором на услуги оно не закрывается.
- кто конкретно ведёт учёт и кто заменяет исполнителя в отпуске;
- остаётся ли ответственность на подрядчике при привлечении третьих лиц — должна оставаться;
- куда писать, если ответственный бухгалтер не отвечает;
- оформлено ли отдельное поручение на обработку персональных данных с перечнем данных и действий с ними — по части 3 статьи 6 закона № 152-ФЗ;
- указаны ли цели обработки, обязанность соблюдать конфиденциальность и требования к защите данных по статье 19 закона № 152-ФЗ.
По части 5 статьи 6 закона № 152-ФЗ ответственность перед самим сотрудником несёт оператор, то есть работодатель. Лицо, обрабатывающее данные по поручению, отвечает только перед оператором. Если данные сотрудников утекут у подрядчика, претензии сотрудник предъявит именно работодателю. Пункт о конфиденциальности сам по себе этого не закрывает — это лишь одно из четырёх обязательных условий поручения.
База 1С и переход
База 1С, доступы и переход к другому подрядчику
Право уйти из договора есть всегда у обеих сторон. По пункту 1 статьи 782 ГК РФ заказчик вправе отказаться от исполнения договора при условии оплаты исполнителю фактически понесённых расходов. По пункту 2 исполнитель тоже вправе отказаться — но лишь при полном возмещении заказчику убытков.
А вот что заказчик унесёт с собой при расставании — закон не регулирует вообще. Это определяет только договор. И если база ведётся в 1С на стороне подрядчика, а в договоре о ней ни слова, разговор при расставании окажется трудным.
- Формат передачи. Кому принадлежит база и в каком формате её отдают — полная выгрузка базы, а не скриншоты и не PDF-отчёты.
- Срок. В какой срок после расторжения передают базу и оригиналы документов.
- Оплата. Кто оплачивает выгрузку и передачу — если это платно, цена должна быть в договоре заранее, а не названа потом.
- Доступы. Передаются ли ключи ЭЦП, доступы к личным кабинетам ФНС и СФР, электронный документооборот.
- Архив. Отдают ли расшифровки и регистры за прошлые периоды, а не только сданные отчёты.
Отдельно стоит посмотреть на срок уведомления о расторжении. Формулировка «за 30 календарных дней» — нормальна; «за три месяца, с оплатой всего периода» означает, что быстро уйти не получится.
Приём учёта и цена
Приём учёта и цена: где рождаются доплаты через месяц
Дорогая ошибка — подписать договор и решить, что теперь за всё отвечает исполнитель. На самом деле он отвечает только за свои периоды. За то, что было до него, не отвечает никто, кроме самой компании.
Поэтому в договоре или приложении к нему должно быть зафиксировано:
- Дата приёма учёта. Обычно начало квартала или месяца.
- Акт приёма-передачи документов с описью: что именно получено, за какие периоды.
- Состояние учёта на дату приёма. Принимается ли база как есть или проводится проверка.
- Сверка с ФНС. Берётся ли справка о состоянии расчётов и сальдо единого налогового счёта на дату старта.
Если предыдущий исполнитель оставил после себя пробелы, это уже не абонентское обслуживание, а отдельная работа по восстановлению учёта со своей ценой. Договориться о ней лучше на входе, чем услышать про доплату через месяц.
Абонентская плата почти никогда не покрывает всё — это нормально. Ненормально, когда список работ сверх тарифа не написан и появляется по факту. В договоре должны быть отдельно прописаны следующие пункты:
- Что входит в тариф и по какому параметру он рассчитан — число операций, документов, сотрудников.
- Что будет при превышении параметра. Пересчёт по шкале или доплата за единицу.
- Перечень работ сверх тарифа с ценами: восстановление прошлых периодов, ответ на требование ФНС, сопровождение проверки, кадровые документы, работа с маркетплейсами, внешнеэкономическая деятельность, второе юрлицо.
- Порядок изменения цены. За сколько дней предупреждают и можно ли в этом случае выйти из договора без штрафа.
Хороший признак — когда подрядчик сам показывает список платных работ до подписи. Плохой — когда на вопрос «а что не входит?» отвечают «да всё входит».
Частые ошибки
Частые ошибки при подписании договора на бухгалтерское обслуживание
Ни один из перечисленных ниже пробелов сам по себе не делает договор мошенническим. Но каждый из них — место, где через год возникнет спор, и решаться он будет не в пользу заказчика.
- Считать, что договор снимает ответственность перед налоговой. Не снимает: штраф выпишут компании и директору, а договор работает только в отношениях с подрядчиком.
- Подписывать шаблон подрядчика без правок. Шаблон написан юристом подрядчика и защищает подрядчика — это нормально, ненормально не читать его.
- Не заметить ограничение суммы возмещения. Пункт про «в пределах стоимости услуг за месяц» законен и встречается часто, но должен быть осознанным решением, а не сюрпризом.
- Забыть про персональные данные. Самый пропускаемый пункт — при этом ответственность перед сотрудником по части 5 статьи 6 закона № 152-ФЗ остаётся на работодателе.
- Не проговорить состояние учёта на входе. Без акта приёма-передачи и сверки с ФНС непонятно, чьи ошибки найдутся через полгода.
- Оставить вопрос базы 1С на потом. «Потом» наступает в момент, когда отношения уже испорчены.
Частые вопросы
Вопросы, которые чаще всего задают перед подписанием договора
- Обязателен ли договор на бухгалтерские услуги? Да, если учёт не ведётся своими силами и в штате нет бухгалтера. По части 3 статьи 7 закона № 402-ФЗ руководитель обязан либо возложить учёт на должностное лицо, либо заключить договор об оказании услуг по ведению бухучёта — третьего варианта закон не предусматривает.
- Кто отвечает за ошибки бухгалтера на аутсорсинге? Перед налоговой отвечает сама компания и директор — по статьям 119 НК РФ и 15.5 КоАП РФ. Подрядчик перед ФНС не отвечает вообще, вернуть с него деньги можно только по гражданско-правовому договору, поэтому пункт об ответственности — единственный рабочий механизм.
- Нужна ли лицензия на бухгалтерские услуги? Нет, бухгалтерский учёт не входит в перечень лицензируемых видов деятельности. Но по части 6 статьи 7 закона № 402-ФЗ у исполнителя-юрлица должен быть хотя бы один работник с профильным образованием и стажем, отвечающий требованиям части 4 той же статьи.
- Можно ли расторгнуть договор досрочно? Да. По пункту 1 статьи 782 ГК РФ заказчик вправе отказаться от договора при условии оплаты фактически понесённых расходов исполнителя. По пункту 2 той же статьи исполнитель тоже может отказаться, но лишь при полном возмещении убытков заказчику. Право выйти есть у обеих сторон всегда, а вот что при этом получит заказчик — определяет только договор.
Разбор договора
Разобрать ваш проект договора с бухгалтером «Актив Плюс»
Если сейчас на руках есть проект договора от какой-то бухгалтерской компании, его можно показать специалистам «Актив Плюс» — без давления и обязательств. Пройдём по тем же пунктам, что и в этой статье: предмет договора, формулировка ответственности за штрафы и пени, срок предъявления претензии, судьба базы 1С и доступов, состав тарифа и перечень платных работ.
Если в итоге договор захочется заключить именно с «Актив Плюс», покажем свой рабочий вариант условий — с конкретными участками учёта, порядком приёма-передачи дел и понятной ценой сверх тарифа, — чтобы всё было видно ещё до подписи.








































