
Штрафы за ККТ в 2026 году: текущие суммы и новый законопроект
Штрафы за ККТ в 2026 году: сколько платят сейчас и насколько вырастут суммы по новому законопроекту
По состоянию на 2026 год минимальный штраф за расчёт без кассы для организации — 30 000 рублей, для должностного лица и ИП — 10 000 рублей. Рассматриваемый законопроект № 1096244-8 предлагает поднять эти суммы в разы, а параллельно ФНС уже сейчас находит кассовые нарушения по цифровым индикаторам, не выходя из инспекции. Разберём, что из этого действует, а что пока только проект.
Штрафы за неприменение кассы
Сколько стоит расчёт без кассы: штрафы по статье 14.5 КоАП в 2026 году
Ответственность за расчёт без применения онлайн-кассы установлена статьёй 14.5 КоАП РФ. Размер штрафа зависит от того, кто нарушил правило, и от суммы, которая прошла мимо кассы.
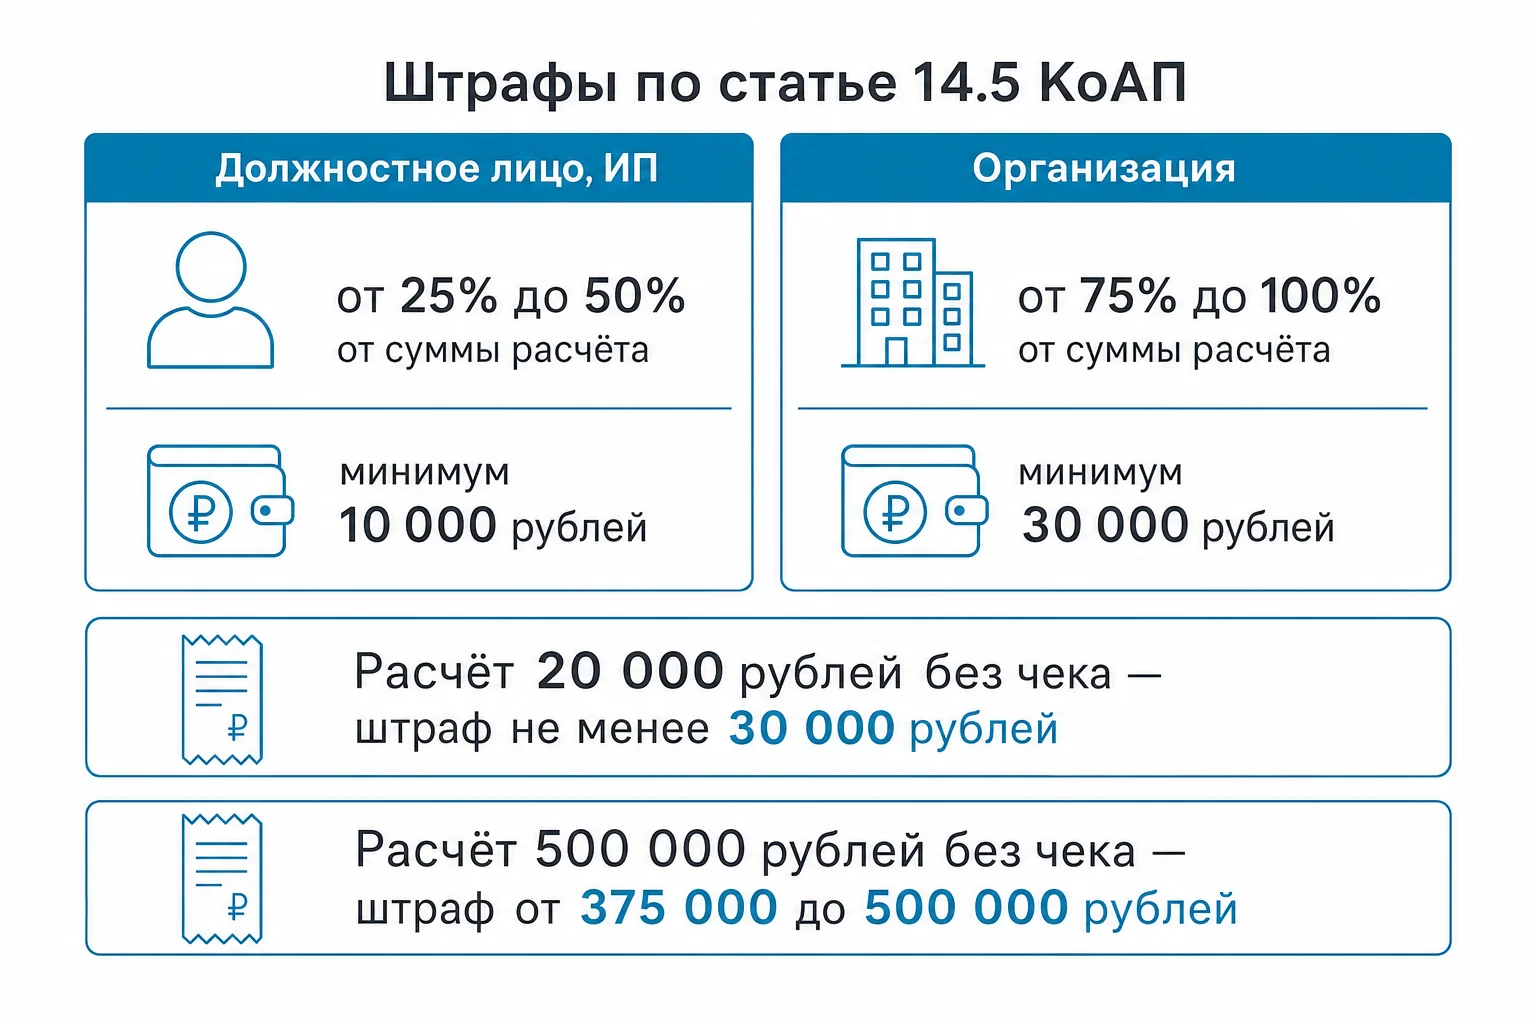
Для должностного лица и ИП штраф составляет от 25% до 50% суммы расчёта, но не менее 10 000 рублей. Для организации санкция строже: от 75% до 100% суммы расчёта, но не менее 30 000 рублей. Обе величины подтверждаются несколькими независимыми источниками по состоянию на 2026 год, расхождений в этих цифрах нет.
| Нарушитель | Ставка от суммы расчёта | Минимум |
|---|---|---|
| Должностное лицо, ИП | от 25% до 50% | 10 000 рублей |
| Организация | от 75% до 100% | 30 000 рублей |
Минимум важен там, где процентный расчёт даёт меньшую сумму. Например, при расчёте на 20 000 рублей без чека процент дал бы 15 000–20 000 рублей для организации, но применяется минимальная граница — штраф всё равно составит не менее 30 000 рублей. А если сумма расчёта без кассы достигла 500 000 рублей, для организации штраф может составить от 375 000 до 500 000 рублей.
На практике здесь чаще всего путаются именно ИП: многие уверены, что для них действует та же нижняя граница в 30 000 рублей, что и для организаций. Это не так — по действующей редакции статьи 14.5 КоАП минимум для ИП составляет 10 000 рублей, как и для должностного лица.
Законопроект № 1096244-8
Законопроект № 1096244-8: во сколько раз хотят поднять штрафы
Законопроект № 1096244-8 предлагает не косметическое, а кратное повышение минимальных штрафов за неприменение ККТ. Для должностного лица минимум предлагают поднять с 10 000 до 30 000 рублей, для ИП и организаций — до 150 000 рублей за первое нарушение.
Отдельно вводится градация по количеству нарушений: за повторный случай — 300 000 рублей для ИП и организаций, за третье и последующие нарушения — 750 000 рублей. Растёт и штраф за невыдачу кассового чека покупателю — с 10 000 до 50 000 рублей для юрлиц и ИП, при этом чек нужно выдавать при каждом расчёте. Штраф за нарушения при регистрации, перерегистрации и снятии кассы с учёта планируют поднять с нынешних 5 000–10 000 рублей до 50 000 рублей.
| Нарушение | Действует сейчас | Предлагает законопроект |
|---|---|---|
| Первое неприменение ККТ, должностное лицо | 10 000 рублей | 30 000 рублей |
| Первое неприменение ККТ, ИП и организация | 10 000 / 30 000 рублей | 150 000 рублей |
| Повторное неприменение ККТ, ИП и организация | — | 300 000 рублей |
| Третье и последующие нарушения, ИП и организация | — | 750 000 рублей |
| Невыдача чека, юрлицо и ИП | 10 000 рублей | 50 000 рублей |
| Ошибки регистрации кассы | 5 000–10 000 рублей | 50 000 рублей |
Здесь стоит отметить расхождение между источниками. Один из них указывает, что за повторное неприменение ККТ минимальный штраф для должностного лица составит 100 000 рублей, тогда как другие материалы отдельно эту сумму для должностного лица при повторном нарушении не называют — речь в них идёт только о планке 300 000 рублей для ИП и организаций. Мы приводим обе цифры, чтобы не создавать ложной точности там, где сами источники расходятся.
Уже действуют эти суммы или нет
Нет, повышенные суммы не действуют. Это принципиальный момент: платить, требовать или обещать штраф в 150 000 рублей за первое нарушение сейчас нельзя, потому что законопроект ещё не принят и продолжает рассматриваться.
В одном из материалов этот же проект по повышению штрафов фигурирует под другим номером — № 158452, с уточнением, что по состоянию на 1 января 2026 года документ не принят. Расхождение в нумерации между источниками не меняет главного вывода: и по номеру 1096244-8, и по номеру 158452 суть одна — суммы 30 000 и 150 000 рублей за первое нарушение остаются проектными, а не действующими.
Бухгалтеру на этой неделе разумно сделать простую вещь: зафиксировать в учётной политике или внутренней инструкции для кассира именно действующие суммы — 10 000 и 30 000 рублей, — и не переписывать их до официального опубликования изменений в статью 14.5 КоАП.
Последствия для разных компаний
Что это значит для бизнеса
Пока законопроект не принят, действующие штрафы не выросли ни для кого — ни для розницы, ни для сферы услуг, ни для интернет-магазинов. Но логика контроля уже изменилась: ФНС видит поток отдельных чеков, а не только итоговую выручку, и это касается всех, кто применяет онлайн-кассу, вне зависимости от того, примут проект или нет.
Для ИП разница в подходе к штрафам сохраняется и в проекте: сейчас предприниматель отвечает по той же шкале, что и должностное лицо, — 10 000 рублей минимум, а не 30 000 рублей, как организация. Если проект примут в нынешнем виде, эта разница исчезнет: ИП начнут штрафовать по правилам, установленным для юридических лиц, то есть с минимумом 150 000 рублей за первое нарушение. Для малого бизнеса это будет заметнее всего, потому что суммы сопоставимы не с оборотом одной сделки, а с месячной выручкой небольшой точки.
Чаще всего в малом бизнесе ошибаются не там, где ждут: не в откровенном неприменении кассы, а в мелочах — просроченном фискальном накопителе, кассе, снятой с реального использования, но не снятой с учёта, или чеке терминала, который выдают вместо кассового. Именно эти ситуации сейчас видны ФНС по цифровым данным раньше, чем их заметит сам предприниматель.
Крайние меры
Дисквалификация и приостановка работы: когда нарушение переходит в крайнюю меру
Штрафом дело может не ограничиться. Если неприменение ККТ совершено повторно, а совокупная сумма расчётов без кассы достигла 1 млн рублей или больше, закон предусматривает более серьёзные последствия — по части 3 статьи 14.5 КоАП.
Должностному лицу в этом случае грозит дисквалификация на срок от одного года до двух лет. Для ИП или организации возможно административное приостановление деятельности на срок до 90 суток. Это уже не штраф, который можно заложить в бюджет, а прямой останов работы точки или запрет занимать руководящую должность.
На практике порог в 1 млн рублей набирается быстрее, чем кажется: он считается совокупно, а не по одной операции. Поэтому важно смотреть не на размер отдельного нарушения, а на то, не было ли уже вынесено предыдущее постановление по той же кассе или тому же юрлицу — тогда счётчик повторности уже идёт.
Индикаторы риска ФНС
Как ФНС находит нарушителей без визита в торговую точку
Онлайн-касса передаёт оператору фискальных данных сведения по каждой операции: дату и время расчёта, сумму, способ оплаты, ставку НДС, признак расчёта и данные о возврате. ОФД направляет эти сведения в ФНС, и налоговая получает не итог за день, а поток отдельных чеков.
На основе этого потока работают индикаторы риска. Три базовых: отсутствие фискальных данных 60 и более дней при зарегистрированной кассе, доля чеков возврата 30% и выше от количества чеков прихода за 30 дней, доля чеков коррекции 30% и выше от всех фискальных документов за те же 30 дней. Кассу без данных 60 дней подряд налоговая называет «молчащей» — само по себе это ещё не доказывает нарушение, но становится основанием для дополнительного анализа.
- «Молчащая» касса. Нет фискальных документов 60 дней и больше при зарегистрированной ККТ.
- Высокая доля возвратов. Чеки «Возврат прихода» составляют 30% и больше от чеков «Приход» за 30 дней.
- Высокая доля чеков коррекции. 30% и больше от всех фискальных документов за 30 дней — этот же показатель может стать основанием для внеплановой проверки.
- Слишком мало чеков. Менее 30 чеков в месяц по всем кассам на точке, если характер деятельности предполагает регулярные расчёты.
- Отсутствие зарегистрированной кассы. При наличии обязанности её применять — этот индикатор в феврале 2026 года прямо называло одно из региональных управлений ФНС.
Ни один из этих индикаторов не равен готовому штрафу. Но на этом месте типичная ошибка бизнеса — считать, что раз проверка ещё не пришла, значит и повода для неё нет. По факту повод в системе ФНС может копиться месяцами, пока налоговая просто не дошла до конкретной точки в очереди контрольных мероприятий.
Освобождение от штрафа
Чек коррекции как шанс не платить штраф
Примечание к статье 14.5 КоАП предусматривает механизм освобождения от ответственности. Если организация или ИП самостоятельно направили чек коррекции в налоговый орган до того, как ФНС уже получила сведения о нарушении, штраф за неприменение ККТ и за непередачу чека можно не платить.
Условие звучит просто, но работает жёстко: важна не сама попытка исправиться, а момент, когда налоговая узнала о проблеме. Если инспекция уже получила жалобу покупателя, увидела индикатор риска или иным образом зафиксировала сведения о нарушении, поздний чек коррекции освобождения не даёт — даже если он технически корректен и содержит все нужные данные об исправляемом расчёте.
Отсюда практическое правило для бухгалтерии: обнаружили ошибку кассира или сбой — формируйте чек коррекции в тот же день, не откладывая на «после сверки» или на конец месяца. Промедление на день-два — это ровно тот интервал, за который жалоба покупателя или автоматический индикатор может опередить исправление и закрыть возможность освобождения от штрафа.
Обжалование и давность
Обжалование штрафа и сроки давности, о которых редко говорят
Постановление по делу об административном правонарушении по статье 14.5 КоАП можно обжаловать в течение 10 суток с момента вручения — в арбитражный суд по месту нахождения организации или ИП. Срок небольшой, и если его пропустить, право на обжалование фактически теряется, а восстановление срока требует отдельных оснований.
Срок давности привлечения к административной ответственности за неприменение ККТ — один год с момента совершения нарушения. Это значит, что налоговая теоретически может предъявить претензию по расчёту почти годичной давности, если успела зафиксировать сведения о нём в пределах этого срока.
Отдельно стоит учитывать новое процедурное право налоговых органов: дела о нарушениях ККТ теперь можно возбуждать без проведения проверки с участием контролируемого лица, на основе данных контрольных мероприятий. Практически это означает, что бизнес может узнать о деле уже на стадии постановления, а не в процессе обычной проверки с уведомлением заранее — и десять суток на обжалование стоит держать в голове как рабочий, а не формальный срок.
НДС 22% в чеках
НДС 22% в чеках: как не ошибиться на стыке годов
С 5 января 2026 года пользователи онлайн-касс обязаны указывать в чеках новые ставки НДС — 22% и расчётную 22/122 вместо прежних 20% и 20/120. Переход потребовал обновления прошивки касс, товарных справочников и настроек связи с учётной системой.
Но не любой чек со ставкой 20%, сформированный в 2026 году, автоматически ошибка. Правила зависят от того, к какому периоду относится исходная операция.
- Возврат товара, проданного до 1 января 2026 года. После этой даты формируется чек с признаком расчёта «Возврат прихода» и ставкой НДС 20% — той, что действовала на момент продажи.
- Исправление чека, принятого ФНС до 1 января 2026 года. Чек коррекции в 2026 году оформляется в два шага: сначала чек на обратную операцию, затем чек с правильными данными, оба со ставкой 20%.
- Исправление чека, не принятого ФНС. Чек на обратную операцию не нужен — достаточно одного чека коррекции с исправленными данными и ставкой 20%.
- Аванс получен до 1 января 2026 года. Чек содержит признак способа расчёта «ПРЕДОПЛАТА 100%» или «ПРЕДОПЛАТА» со ставкой НДС 20/120.
- Товар передан в 2026 году после такой предоплаты. Чек оформляется с признаком «ПОЛНЫЙ РАСЧЁТ» и ставкой НДС 22%.
- Реализация в кредит до 2026 года с оплатой после. Формируются два чека — на реализацию в кредит и на оплату кредита, оба со ставкой НДС 20%.
Отдельно стоит помнить о переходной льготе: в первые три месяца 2026 года штраф за указание в чеках старой ставки НДС не применяется, если у продавца есть справка производителя об отсутствии обновления программного обеспечения кассы на момент расчёта. Это разовое послабление, а не постоянное правило — держать чеки на старой ставке дольше без обновления кассы уже рискованно.
На практике чаще всего путают именно возвраты и авансы, потому что бухгалтер по привычке ставит ставку текущего периода, а не ту, что действовала на дату исходной операции. Проверить карточки товаров и настройки кассы на предмет забытой ставки 20% стоит именно сейчас, а не после первого расхождения с декларацией по НДС.
Менее заметные штрафы
Штрафы за кассу, о которых пишут реже
Помимо классического неприменения ККТ, есть санкции за более узкие нарушения, которые бизнес часто упускает из виду. С 28 декабря 2025 года за неприменение модуля ТС ПИоТ при продаже маркированной продукции штраф составляет от 1 000 до 10 000 рублей для должностных лиц и от 50 000 до 100 000 рублей для организаций — это касается прежде всего розницы, торгующей товарами с обязательной маркировкой.
Отдельно стоит держать в поле зрения обязанность, которая формально не про штраф, а про новую расчётную инфраструктуру: с 1 сентября 2026 года организации и ИП с выручкой более 120 млн рублей, обслуживаемые в системно значимом или значимом банке, обязаны принимать цифровые рубли. Для кассовой дисциплины это означает, что настройки ККТ и учётной системы придётся заранее проверить на готовность работать с новым способом оплаты — до наступления этой даты, а не после первого отказа принять платёж.
Вопросы и ответы
Частые вопросы про штрафы за ККТ
Действует ли уже минимальный штраф 150 000 рублей?
Нет. Эта сумма предусмотрена законопроектом № 1096244-8, который пока не принят. Сейчас минимум для организации — 30 000 рублей, для должностного лица и ИП — 10 000 рублей.
Освобождает ли чек коррекции от штрафа?
Может освободить, но только если направлен добровольно и до того, как ФНС уже получила сведения о нарушении, и если в нём достаточно данных, чтобы установить исправляемый расчёт. Автоматического освобождения во всех случаях нет.
Какая доля возвратов или коррекций считается подозрительной?
По индикаторам ФНС — 30% и больше от общего числа соответствующих чеков за 30 календарных дней. Показатель сам по себе не доказывает нарушение, но может стать основанием для внеплановой проверки.
Чем грозит «молчащая» касса?
Если по зарегистрированной ККТ 60 и более дней нет фискальных данных, это официальный индикатор риска. Причина может быть технической — от обрыва связи до истёкшего фискального накопителя, — но объяснение всё равно потребуется.
Можно ли обжаловать штраф по статье 14.5 КоАП?
Да, постановление обжалуется в арбитражный суд по месту нахождения организации или ИП в течение 10 суток с момента вручения. Срок давности привлечения к ответственности — один год с момента нарушения.
Проверка кассовой дисциплины
Как проверить кассовую дисциплину до визита инспектора
Индикаторы риска, которые использует ФНС, устроены так, что нарушение можно найти по цифровым данным задолго до плановой проверки. Молчащая касса, доля возвратов и коррекций выше 30%, расхождение между кассовой выручкой и учётом — всё это видно системе без визита инспектора в торговую точку.
Проверить стоит несколько вещей: действуют ли фискальные накопители, передаются ли данные ОФД без пропусков, совпадают ли ставки НДС в кассе и в учётной системе после перехода на 22%, и связаны ли чеки возврата с исходными операциями. Отдельно — научились ли сотрудники правильно оформлять коррекцию и знают ли, что чек терминала не заменяет кассовый.
Если по вашей компании накопились вопросы — просроченный накопитель, забытая на учёте касса, расхождение выручки с декларацией или неясность с оформлением чеков после смены ставки НДС, — это разумно разобрать заранее. Бухгалтер «Актив Плюс» может вместе с вами посмотреть настройки кассы, сверить данные с учётом и обсудить, какие расхождения стоит закрыть в первую очередь, прежде чем к ним обратится налоговая.








































