
Страховые взносы 2026: льгота 15% по ОКВЭД для МСП и новые тарифы
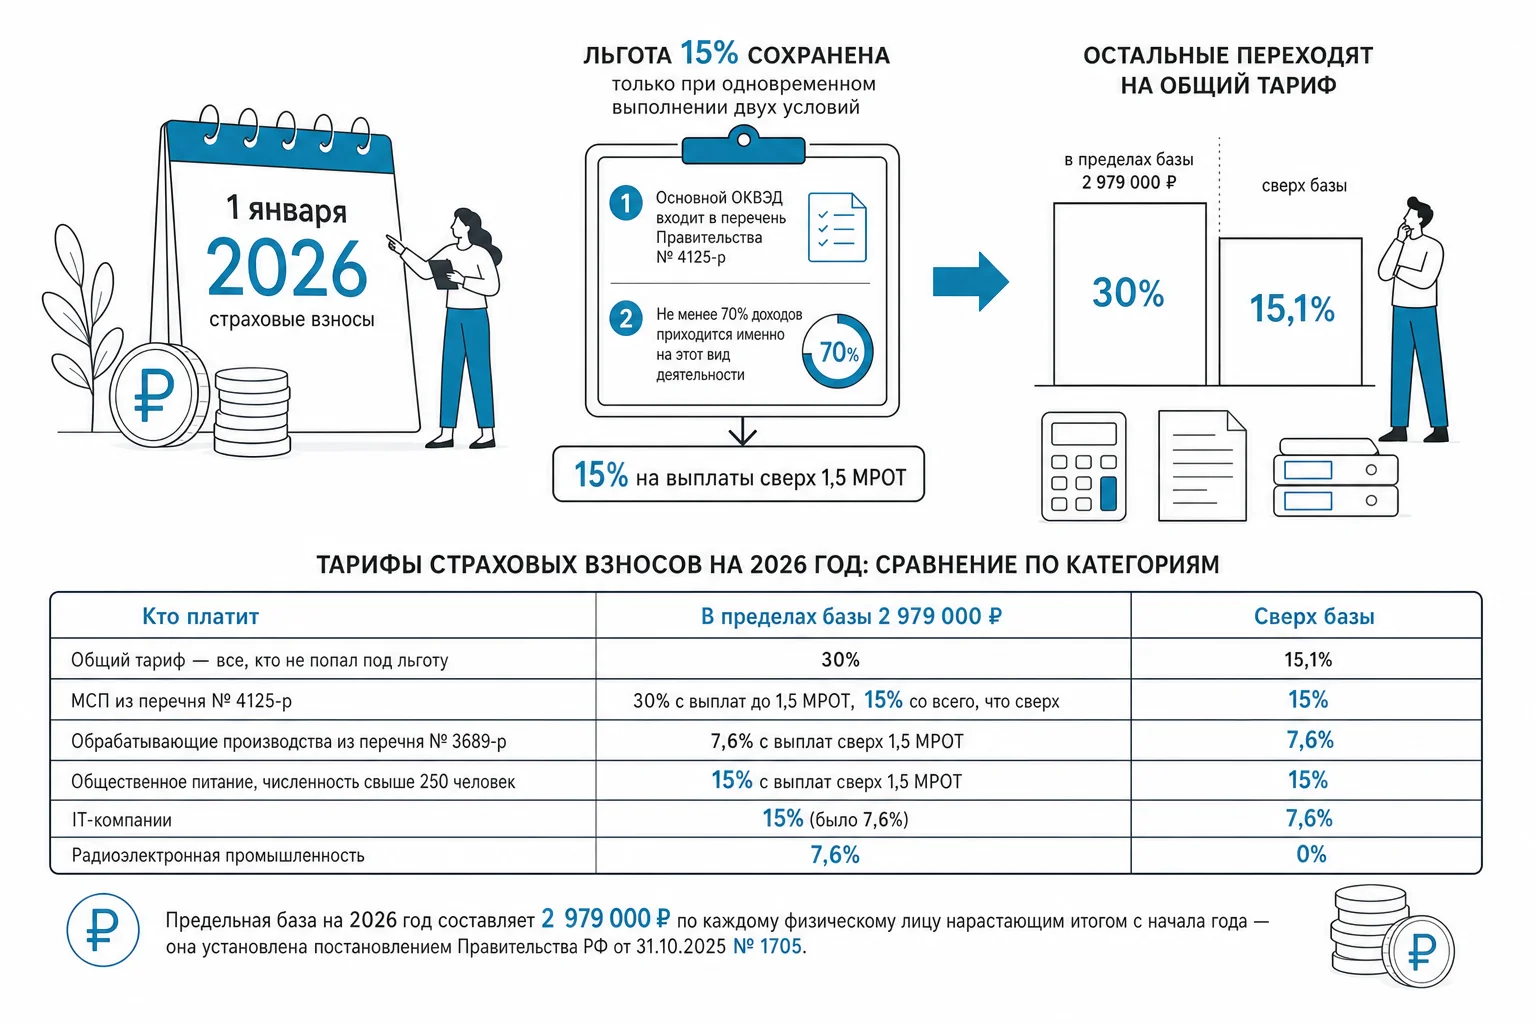
С 1 января 2026 года пониженный тариф страховых взносов больше не положен всем компаниям из реестра МСП автоматически. Ставка 15% на выплаты сверх 1,5 МРОТ сохранена только при одновременном выполнении двух условий: основной ОКВЭД входит в перечень Правительства № 4125-р, а не менее 70% доходов приходится именно на этот вид деятельности. Остальные переходят на общий тариф — 30% в пределах предельной базы и 15,1% сверх неё.
Льгота изменилась
Льгота по страховым взносам больше не для всех МСП
До 2026 года действовало простое правило: компания или ИП состоят в реестре малого и среднего предпринимательства — значит, применяют пониженный тариф. Вид деятельности при этом роли не играл.
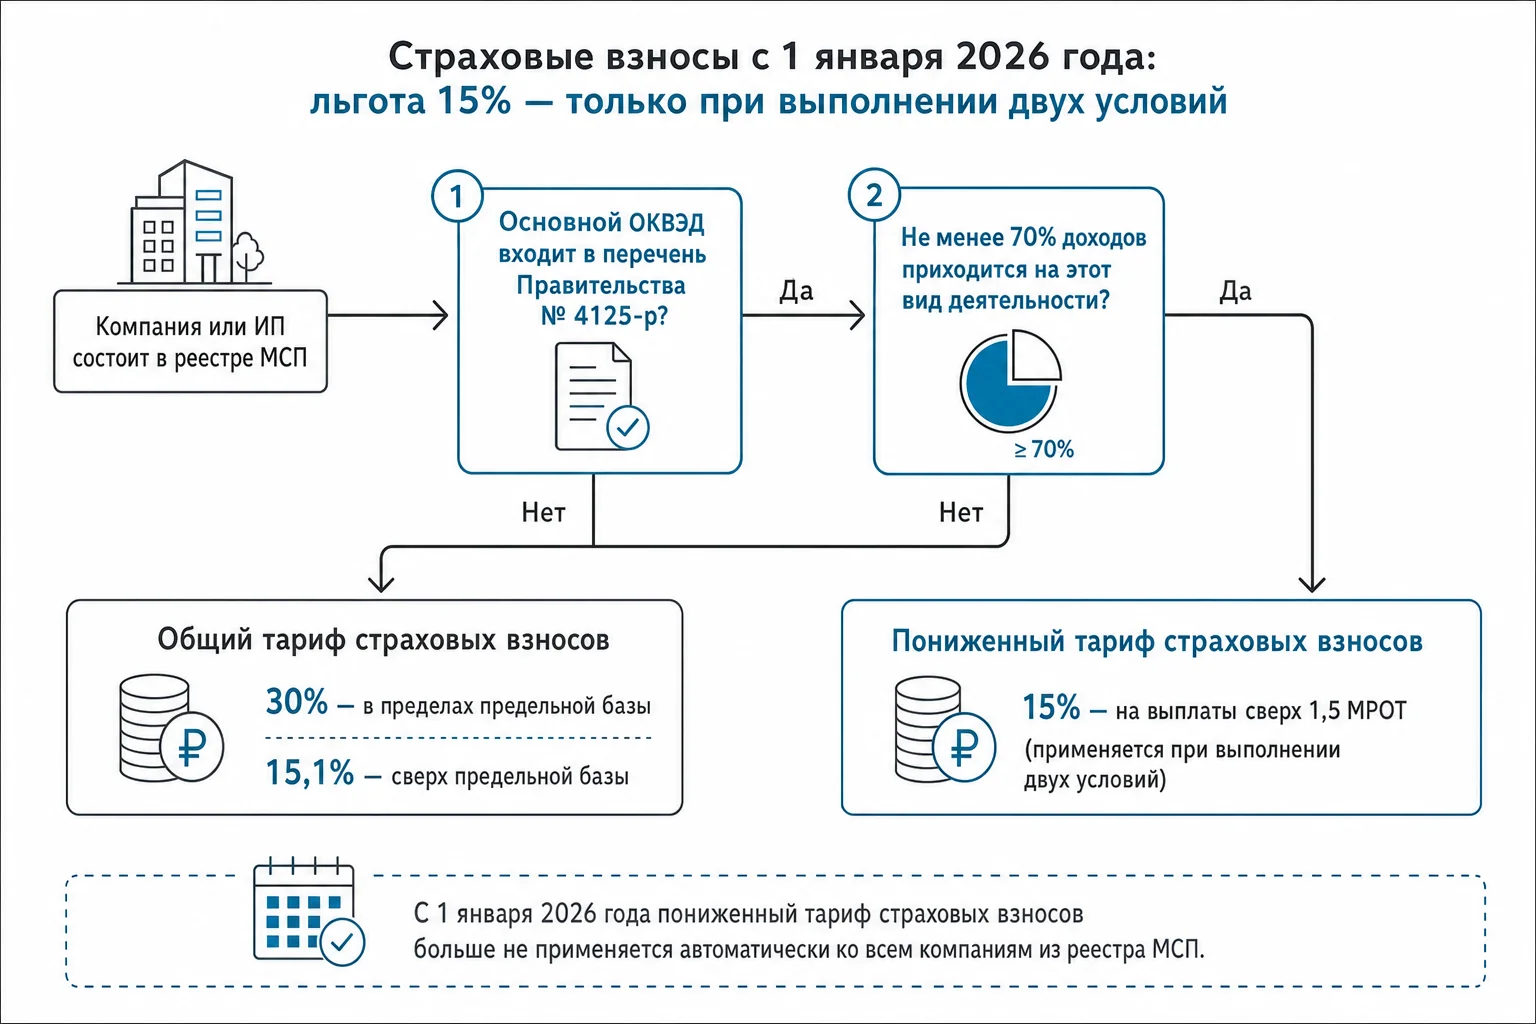
Федеральный закон от 28.11.2025 № 425-ФЗ это правило отменил. Тем же законом подняли ставку НДС до 22%. Теперь льгота адресная: её сохранили только за приоритетными отраслями, перечень которых Правительство утвердило распоряжением от 27.12.2025 № 4125-р. В нём 54 позиции.
Сам по себе факт нахождения в реестре МСП больше ничего не даёт. Компания может там числиться и всё равно платить взносы по общему тарифу, если её основной вид деятельности не входит в перечень или доля профильной выручки недостаточна.
Тарифы на 2026 год
Тарифы страховых взносов на 2026 год: сравнение по категориям
| Кто платит | В пределах базы 2 979 000 ₽ | Сверх базы |
|---|---|---|
| Общий тариф — все, кто не попал под льготу | 30% | 15,1% |
| МСП из перечня № 4125-р | 30% с выплат до 1,5 МРОТ, 15% со всего, что сверх | 15% |
| Обрабатывающие производства из перечня № 3689-р | 7,6% с выплат сверх 1,5 МРОТ | 7,6% |
| Общественное питание, численность свыше 250 человек | 15% с выплат сверх 1,5 МРОТ | 15% |
| IT-компании | 15% (было 7,6%) | 7,6% |
| Радиоэлектронная промышленность | 7,6% | 0% |
Предельная база на 2026 год составляет 2 979 000 ₽ по каждому физическому лицу нарастающим итогом с начала года — она установлена постановлением Правительства РФ от 31.10.2025 № 1705. В пересчёте на месяц это около 248 250 ₽: пока зарплата ниже, годовая база не превышается.
У обрабатывающих производств свой перечень и своя ставка. Тариф 7,6% положен субъектам МСП, чей основной вид деятельности входит в перечень подклассов ОКВЭД2 из распоряжения Правительства от 11.12.2024 № 3689-р, при условии, что доля дохода по нему тоже не менее 70%. Из этой льготы прямо исключены производство напитков, табачных изделий, кокса и нефтепродуктов, а также металлургическое производство.
Два условия льготы
Два условия льготы, которые нужно выполнить одновременно
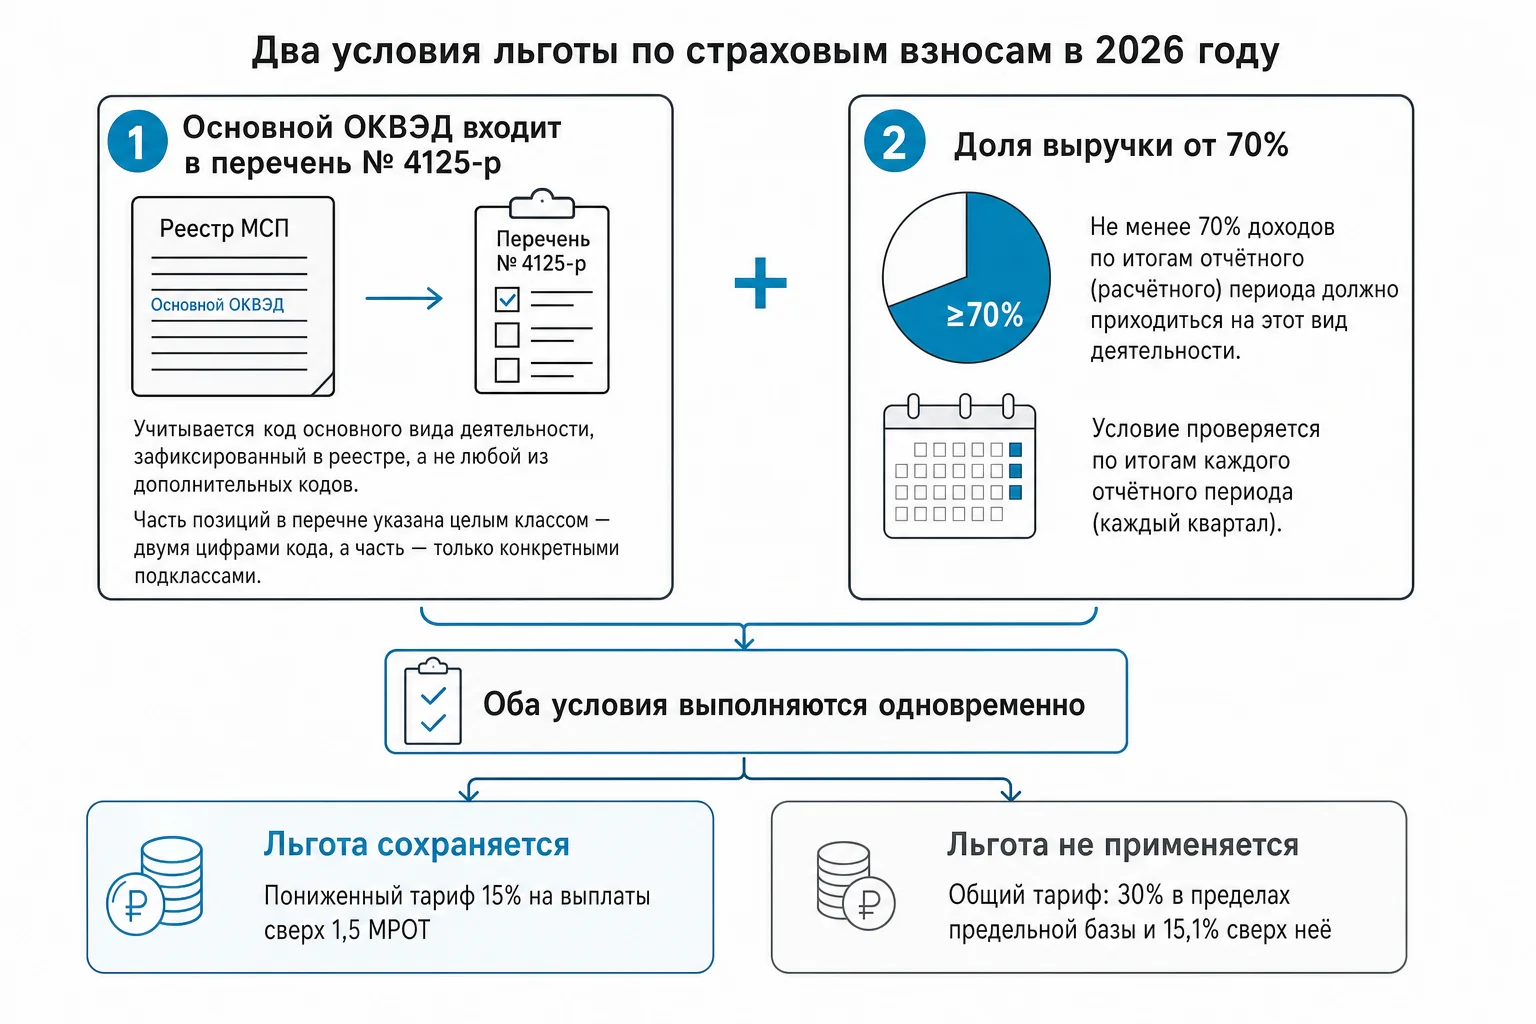
Право на пониженный тариф зависит не от одного, а от двух условий сразу — и оба обязательны. Если хотя бы одно не выполняется, взносы считаются по общему тарифу.
Основной ОКВЭД должен входить в перечень № 4125-р
Учитывается код основного вида деятельности, зафиксированный в реестре, а не любой из дополнительных кодов, заявленных при регистрации. Часть позиций в перечне указана целым классом — двумя цифрами кода, а часть — только конкретными подклассами. Например, по операциям с недвижимостью льгота положена не всему разделу 68, а только подклассу 68.3, поэтому сверять нужно именно цифры кода, а не название отрасли.
Доля выручки от 70% — условие, которое нужно подтверждать каждый квартал
Второе условие — не менее 70% доходов по итогам отчётного (расчётного) периода должно приходиться на этот вид деятельности. Правильного кода недостаточно: по нему должна идти основная выручка.
Это условие проверяется не один раз в году, а по итогам каждого отчётного периода. Право на льготу не выдаётся навсегда — его нужно подтверждать в течение всего года. Структура выручки меняется, и компания может начать год с льготой, а к третьему кварталу её лишиться, если основное направление просело.
Кто в перечне
Кто остался с льготой, а кто перешёл на общий тариф
В перечне 54 позиции. Основные направления: обрабатывающие производства (пищевая промышленность, текстиль, машиностроение), информационные технологии и связь, наука и исследования, образование, здравоохранение, культура и творческие индустрии, туризм, общественное питание, транспорт, спорт.
- Не вошли в перечень: розничная торговля, оптовая торговля, строительство, добыча полезных ископаемых.
- Частая ошибка. Предприниматель видит в перечне «обрабатывающие производства», узнаёт в этом свой бизнес и успокаивается — хотя его основной код относится к торговле тем, что для него делает подрядчик.
Последствия для бизнеса
Что это значит для бизнеса
Для владельца магазина, строительной компании или добывающего предприятия отмена универсальной льготы означает прямой рост расходов на каждого сотрудника с зарплатой выше 40 639,50 ₽ в месяц — именно с этого порога начинается разница между тарифами.
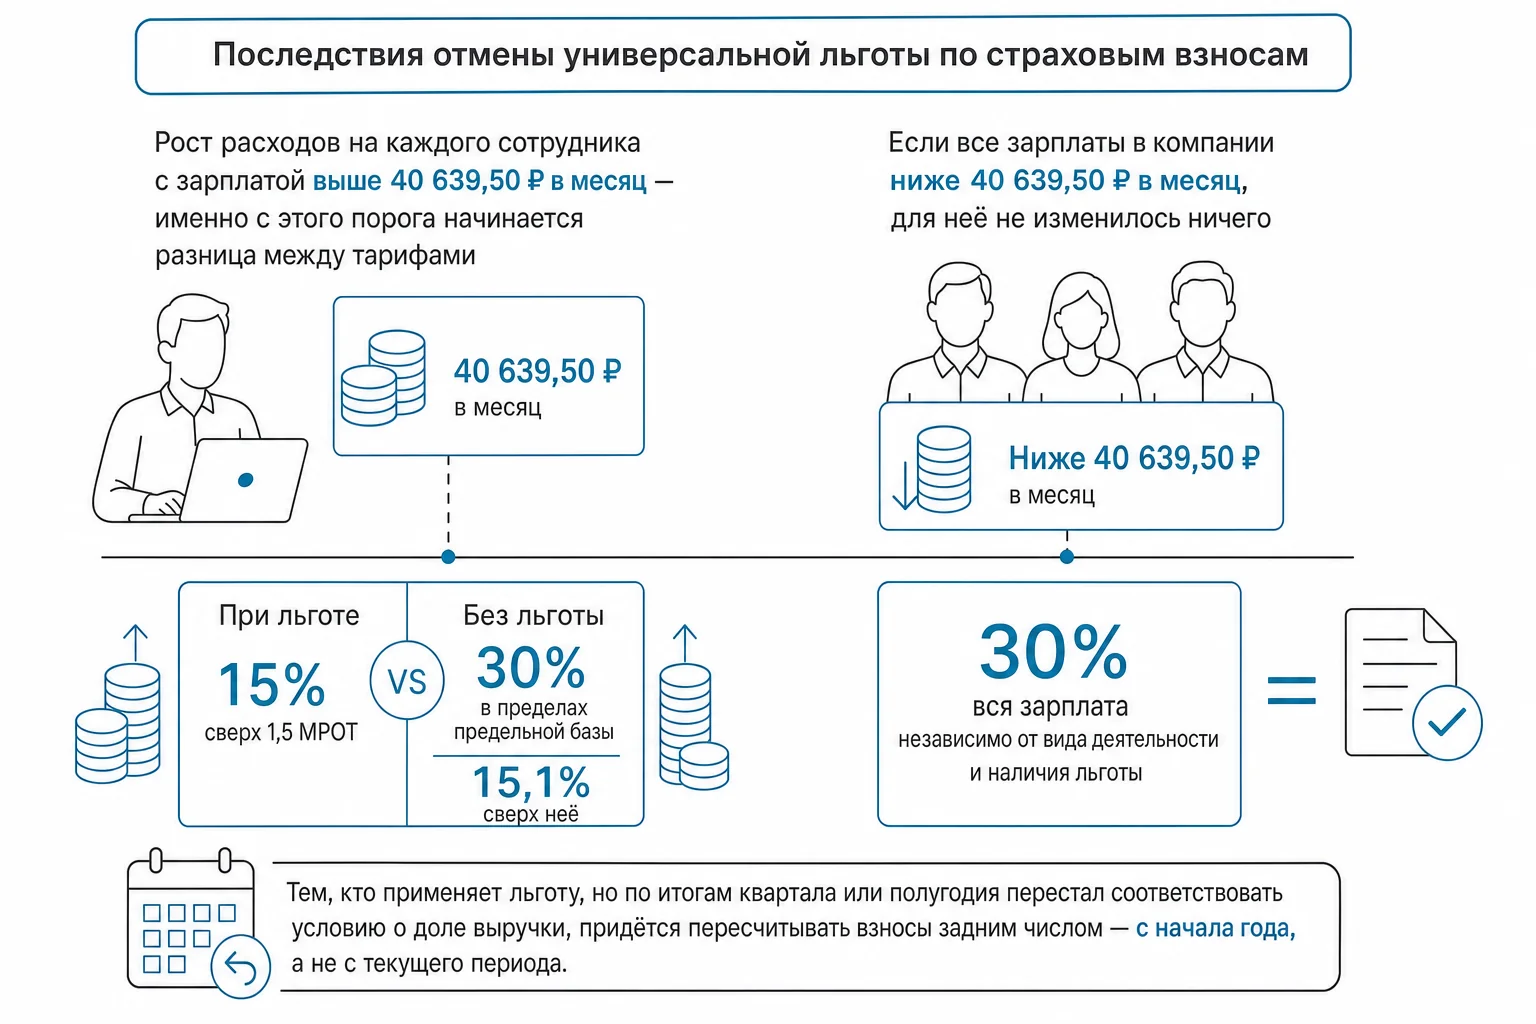
Тем, кто продолжает применять льготу, но по итогам квартала или полугодия перестал соответствовать условию о доле выручки, придётся пересчитывать взносы задним числом — с начала года, а не с текущего периода.
Но есть и хорошая новость: если все зарплаты в компании ниже 40 639,50 ₽ в месяц, для неё не изменилось ничего. Порог не превышен — значит, вся зарплата и раньше, и сейчас облагается по 30% независимо от вида деятельности и наличия льготы.
Расчёт в рублях
Сколько теряет компания в рублях при переходе на общий тариф
МРОТ на 2026 год — 27 093 ₽, значит порог составляет 40 639,50 ₽ в месяц. Льготная ставка применяется только к части зарплаты выше этого порога, всё, что до него, облагается по 30% в любом случае — даже при действующей льготе.
| Оклад в месяц | Взносы по льготе | Взносы по общему тарифу | Переплата в месяц | Переплата за год |
|---|---|---|---|---|
| 40 000 ₽ | 12 000 ₽ | 12 000 ₽ | 0 ₽ | 0 ₽ |
| 60 000 ₽ | 15 095,93 ₽ | 18 000 ₽ | 2 904,07 ₽ | 34 848,84 ₽ |
| 100 000 ₽ | 21 095,93 ₽ | 30 000 ₽ | 8 904,07 ₽ | 106 848,84 ₽ |
| 150 000 ₽ | 28 595,93 ₽ | 45 000 ₽ | 16 404,07 ₽ | 196 848,84 ₽ |
- Расчёт по льготе для оклада 100 000 ₽: 40 639,50 × 30% + (100 000 − 40 639,50) × 15% = 12 191,85 + 8 904,08 = 21 095,93 ₽.
- Расчёт по общему тарифу: 100 000 × 30% = 30 000 ₽.
Для штата из пяти человек с окладом 100 000 ₽ потеря льготы обходится в 44 520 ₽ в месяц и 534 244 ₽ в год. При окладе же 40 000 ₽ разницы нет вообще — он ниже порога, и взносы считаются по 30% при любом раскладе.
Проверка за 3 шага
Как проверить право на льготу за три шага
- 1. Посмотрите основной ОКВЭД в выписке из ЕГРЮЛ или ЕГРИП — именно основной, а не список дополнительных. Выписка доступна бесплатно на сайте ФНС.
- 2. Найдите этот код в перечне распоряжения № 4125-р. Сверяйте не по названию отрасли, а по цифрам кода: часть позиций перечня ограничена подклассами, и «похожая» отрасль не считается.
- 3. Посчитайте долю выручки по этому виду деятельности за отчётный период. Меньше 70% — льготы нет, даже если код правильный.
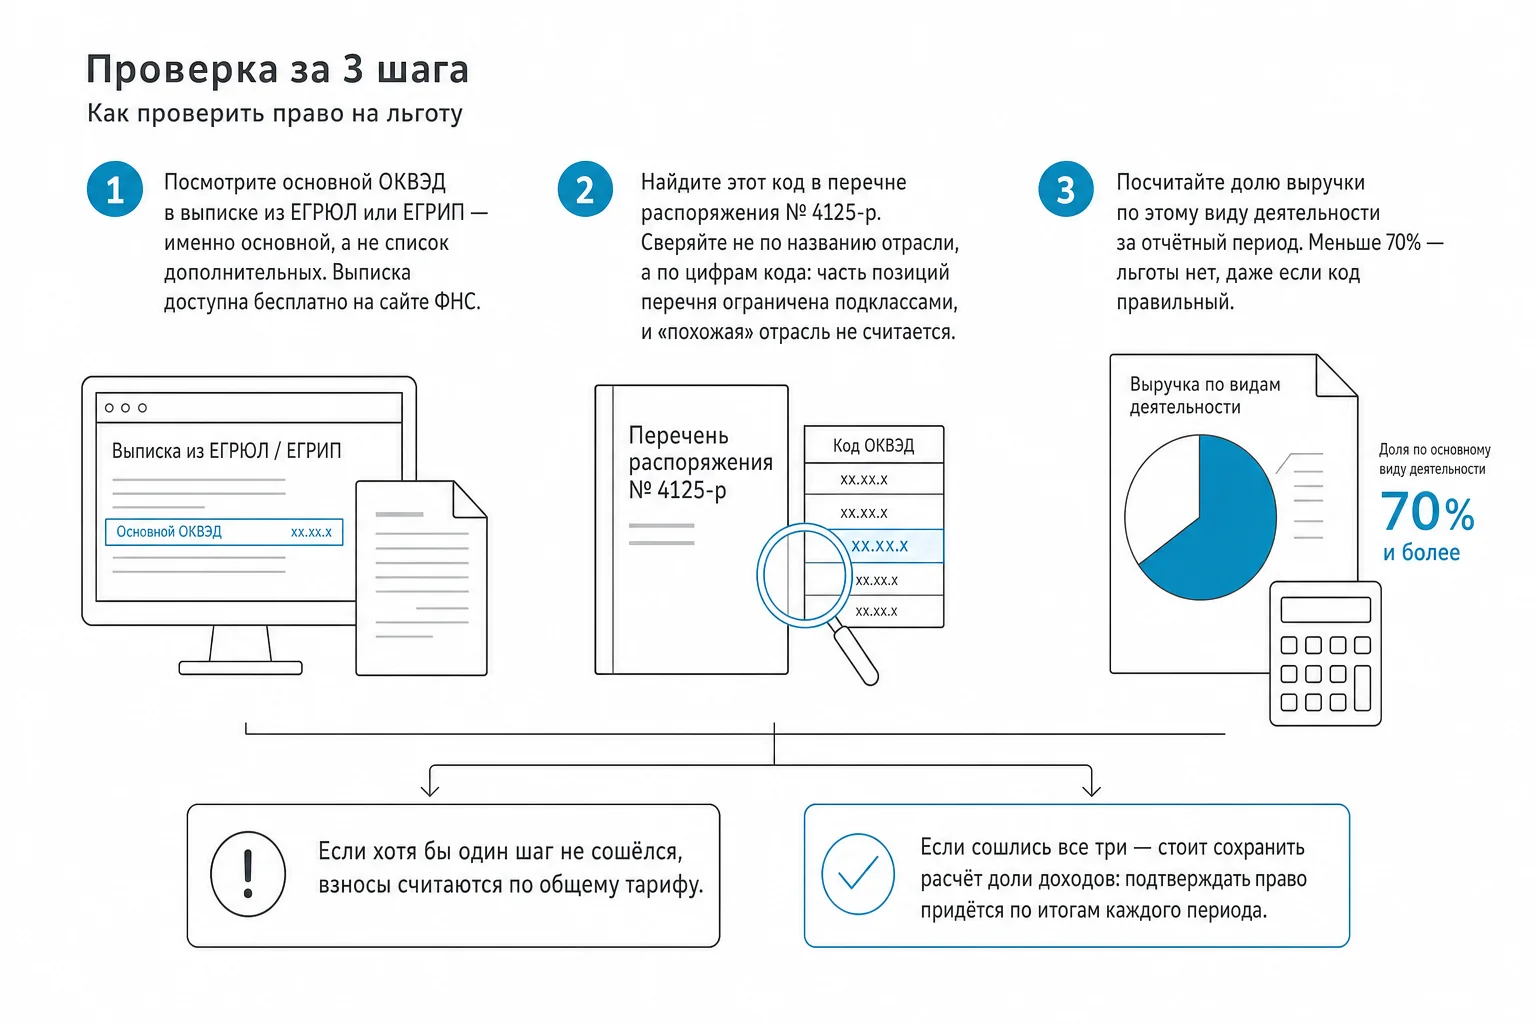
Если хотя бы один шаг не сошёлся, взносы считаются по общему тарифу. Если сошлись все три — стоит сохранить расчёт доли доходов: подтверждать право придётся по итогам каждого периода.
Потеря льготы в году
Что делать, если доля дохода упала ниже 70% в середине года
Доля дохода считается нарастающим итогом по итогам каждого отчётного периода — квартала, полугодия, девяти месяцев. Если по итогам любого из них она оказалась ниже 70%, право на пониженный тариф теряется не с этого квартала, а с начала расчётного периода, то есть с 1 января. Взносы за все прошедшие месяцы года пересчитываются по общему тарифу, разницу нужно доплатить. Основание — пункт 13.3 статьи 427 НК РФ.
Пример: компания весь год применяла льготу, а по итогам девяти месяцев доля дохода по основному виду деятельности оказалась 64%. Пересчитывать придётся не третий квартал, а январь–сентябрь целиком.
Право можно вернуть. Если в следующем отчётном периоде условие снова выполнено, пониженный тариф применяется — тоже с 1 января текущего года, с обратным пересчётом. Один проваленный квартал не закрывает льготу до конца года.
Практический вывод: структуру выручки нужно смотреть не в декабре, а по итогам каждого квартала. Если доля основного вида деятельности сползает к 70%, это управленческое решение, а не бухгалтерская формальность.
Частые вопросы
Частые вопросы про тарифы и льготу 2026 года
- Какие тарифы действуют в 2026 году?
Общий тариф — 30% в пределах предельной базы 2 979 000 ₽ и 15,1% сверх неё. Для МСП из перечня № 4125-р — 30% с выплат до 1,5 МРОТ и 15% со всего, что выше. Для обрабатывающих производств — 7,6%. - Отменили ли льготу для МСП полностью?
Для большинства — да. С 1 января 2026 года по закону № 425-ФЗ льгота перестала быть общей для всех, кто состоит в реестре МСП, и сохранилась только у приоритетных отраслей из перечня. - Какая ставка для розничной торговли в 2026 году?
Розничная и оптовая торговля, строительство и добыча полезных ископаемых в перечень не вошли — для них общий тариф: 30% в пределах базы и 15,1% сверх неё. - С какой суммы применяется ставка 15%?
С выплат, превышающих 1,5 МРОТ в месяц. При МРОТ 27 093 ₽ в 2026 году это 40 639,50 ₽; всё до этой суммы облагается по 30% в любом случае. - Какая предельная база по взносам в 2026 году?
2 979 000 ₽ по каждому физлицу нарастающим итогом с начала года, в пересчёте на месяц около 248 250 ₽. - Изменился ли МРОТ в 2026 году?
Да, с 1 января он составляет 27 093 ₽. От этой суммы считается порог 1,5 МРОТ для пониженного тарифа.
Проверка тарифа
Как проверить свой тариф вместе с бухгалтером «Актив Плюс»
Проверка основного ОКВЭД, сверка его с перечнем № 4125-р по кодам и расчёт доли выручки — задача, которую удобнее решать не в одиночку, а вместе с бухгалтером, который ведёт зарплатный учёт постоянно. Тогда структура доходов отслеживается по итогам каждого отчётного периода, а не только один раз в начале года.
Если вы хотите разобраться, применяется ли к вашим выплатам пониженный тариф и не потеряна ли льгота по итогам последнего квартала, специалисты «Актив Плюс» готовы вместе с вами посмотреть выписку из ЕГРЮЛ или ЕГРИП, сверить код с перечнем и посчитать долю выручки по основному виду деятельности — без обещаний конкретного результата, просто как рабочую проверку цифр.








































