
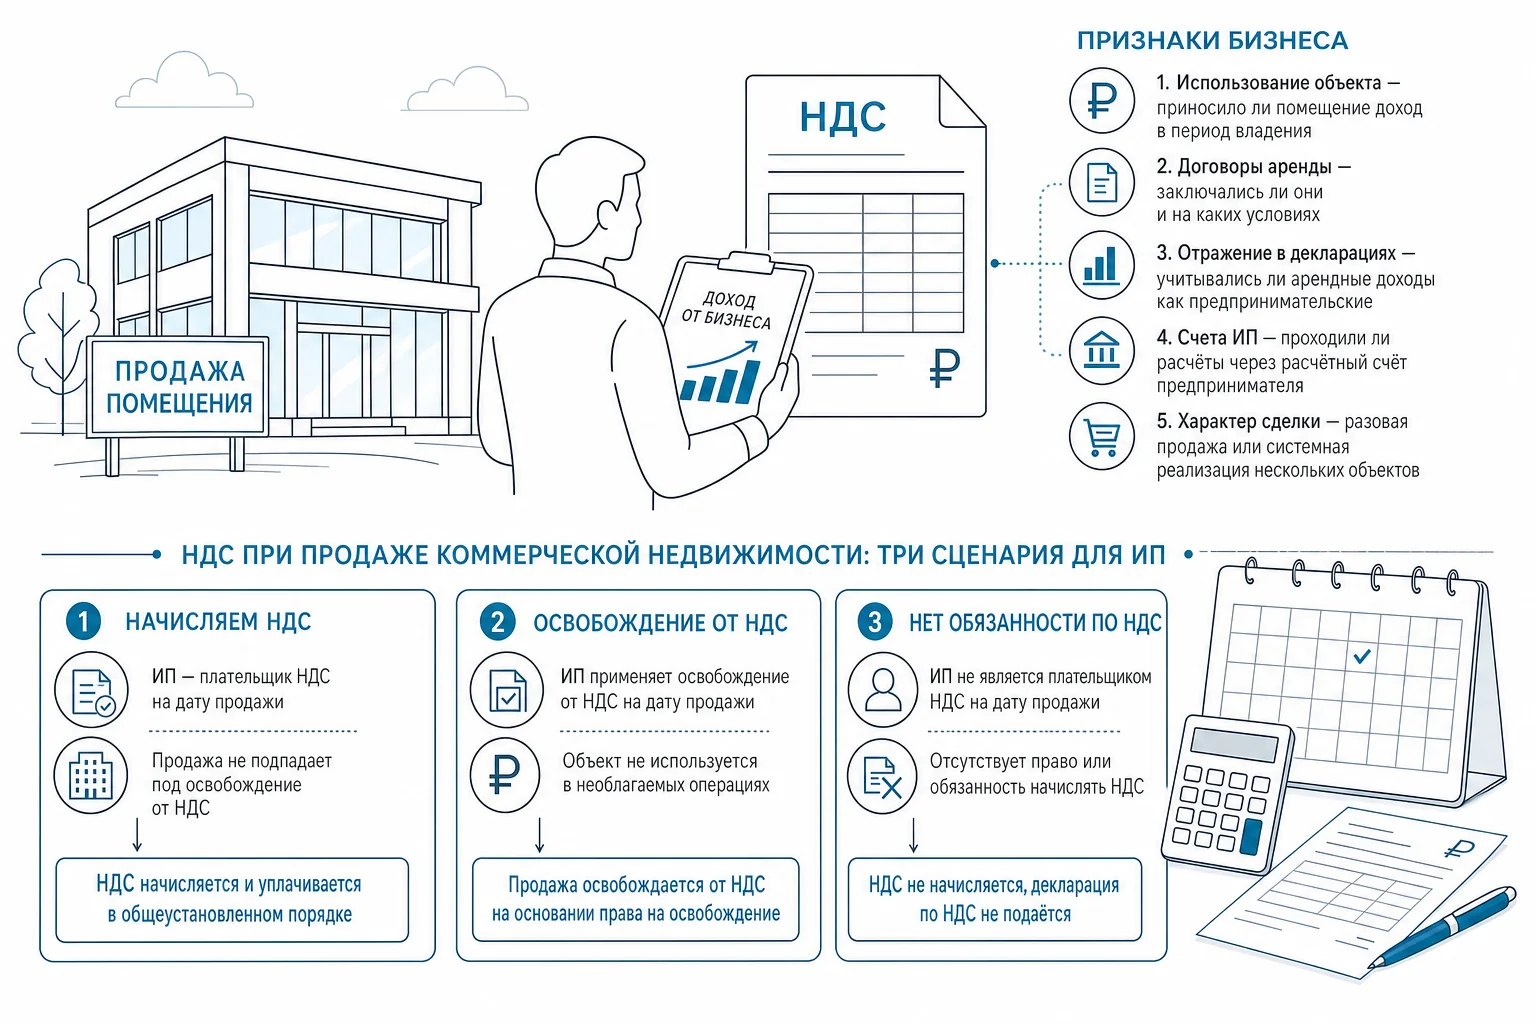
НДС при продаже коммерческой недвижимости ИП после сдачи в аренду
Продажа нежилого помещения, которое несколько лет приносило доход от аренды, редко проходит без вопросов к НДС. Нужно ли начислять налог, сохраняется ли освобождение и что будет, если объект когда-то покупался без НДС — разбираем по порядку, на цифрах и с учётом последних изменений законодательства.
Признак бизнеса
Когда продажа помещения признаётся предпринимательской деятельностью
Если нежилое помещение фигурировало в предпринимательской деятельности — например, сдавалось в аренду от имени ИП, приносило доход и учитывалось в отчётности, — его продажа, как правило, тоже считается доходом от бизнеса. А значит, применяются налоговые правила для предпринимателей, а не для обычного физического лица.
Определяя статус сделки, налоговые органы обращают внимание на несколько признаков одновременно, и совокупность этих факторов формирует итоговую квалификацию дохода.
- Использование объекта. приносило ли помещение доход в период владения;
- Договоры аренды. заключались ли они и на каких условиях;
- Отражение в декларациях. учитывались ли арендные доходы как предпринимательские;
- Счета ИП. проходили ли расчёты через расчётный счёт предпринимателя;
- Характер сделки. разовая продажа или системная реализация нескольких объектов.
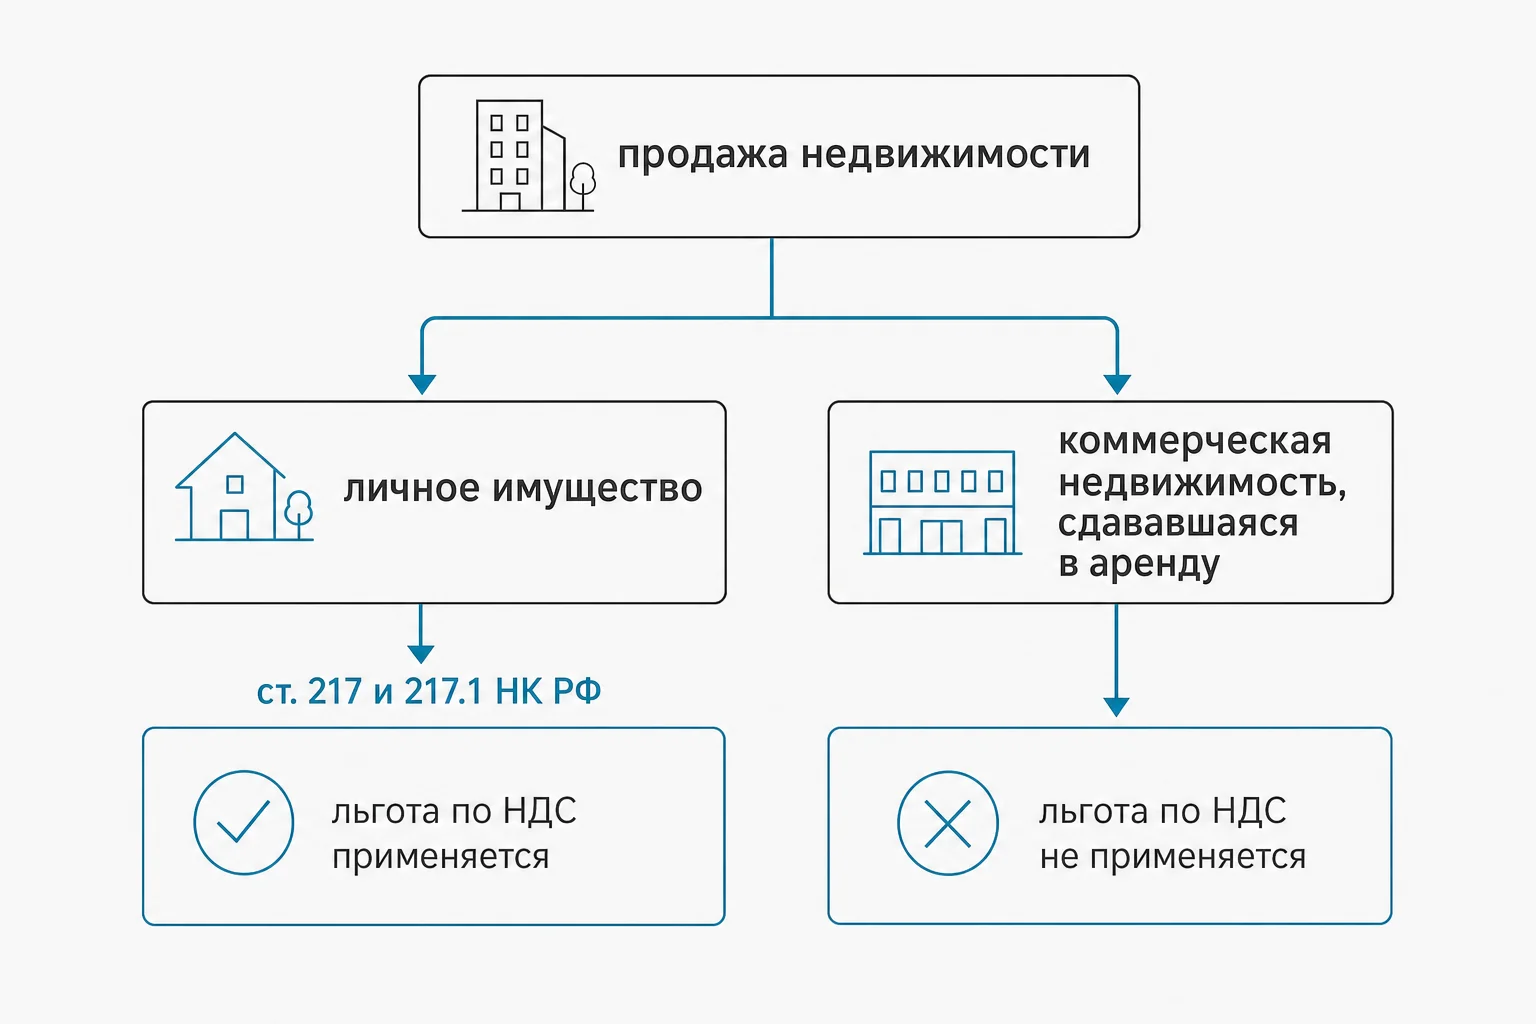
Если помещение регулярно сдавалось в аренду, вероятность того, что продажу признают предпринимательской деятельностью, максимальная. Исключение — личное жильё, которое собственник сдавал в аренду как физлицо: здесь может применяться льгота по ст. 217 и 217.1 НК РФ, но к коммерческой недвижимости это правило, как правило, отношения не имеет.
Три сценария НДС
НДС при продаже коммерческой недвижимости: три сценария для ИП
Возникнет ли обязанность начислить НДС, зависит от совокупности факторов: применяемой системы налогообложения, статуса плательщика НДС на дату сделки, назначения объекта и наличия права на освобождение. Срок владения недвижимостью и способ её приобретения на этот вопрос напрямую не влияют.
ИП на общей системе: НДС начисляется почти всегда
Если предприниматель работает на ОСНО либо обязан платить НДС по другим основаниям, продажа офиса, склада, магазина, производственного здания или иной коммерческой недвижимости, использовавшейся в бизнесе, обычно облагается НДС.
В этом случае продавцу нужно начислить налог при реализации, выставить покупателю счёт-фактуру (если иное не предусмотрено законом), отразить операцию в книге продаж, включить сделку в декларацию по НДС и уплатить налог в срок.
- объект находится в собственности 5, 10 или даже 20 лет;
- помещение полностью самортизировано;
- арендаторов давно нет, и объект пустует;
- это первая продажа недвижимости у предпринимателя.
Ни одно из этих обстоятельств не отменяет обязанность начислить НДС — значение имеет только то, что объект использовался для получения дохода в рамках предпринимательской деятельности.
ИП на УСН: лимит 20 млн рублей и пониженные ставки 5% и 7%
После последних изменений налогового законодательства вопрос НДС на упрощённой системе стал заметно сложнее. Раньше большинство предпринимателей на УСН вообще не сталкивались с этим налогом, сегодня же нужно отдельно проверять, сохранилось ли освобождение.
Если доходы за предыдущий год не превысили 20 млн рублей, но в текущем году доходы от продажи недвижимости превысили этот лимит, платить НДС по самой сделке не требуется — освобождение действует на основании п. 1 ст. 145 НК РФ. Право на освобождение теряется с 1-го числа месяца, следующего за месяцем превышения лимита (Федеральный закон от 28.11.2025 № 425-ФЗ). В счетах-фактурах (УПД со статусом 2), выставляемых до этого момента, делается пометка «Без налога (НДС)».
С 2026 года для налогоплательщиков на УСН с доходами свыше 20 млн, но не более 490,5 млн рублей, предусмотрены пониженные ставки НДС.
- Ставка 5%. применяется при доходах от 20 млн до 272,5 млн рублей;
- Ставка 7%. применяется при доходах от 272,5 млн до 490,5 млн рублей.
При продаже недвижимости предприниматель на УСН с доходами в указанных диапазонах обязан начислять НДС по соответствующей пониженной ставке с 1-го числа месяца, следующего за месяцем превышения лимита. Поэтому один лишь факт применения УСН не позволяет сразу сделать вывод о наличии или отсутствии НДС — нужен отдельный расчёт.
Личное имущество и льготы по ст. 217 и 217.1 НК РФ
Если объект никогда не использовался в бизнесе, не сдавался в аренду и фактически был личным имуществом, налоговые последствия могут отличаться. Но речь в этой статье идёт именно о коммерческой недвижимости, приносившей доход от аренды, — и в подобных случаях налоговые органы, как правило, рассматривают продажу как предпринимательскую деятельность, оценивая начисление НДС именно с этой позиции.
Многие предприниматели ошибочно полагают, что если помещение куплено много лет назад или приобреталось без НДС, налог при продаже начислять не нужно. На практике это далеко не всегда так: обязанность по уплате НДС определяется налоговым статусом продавца на момент реализации объекта, а не тем, как он приобретался.
Расчёт налога
Как рассчитать НДС: цена с налогом и без — два примера
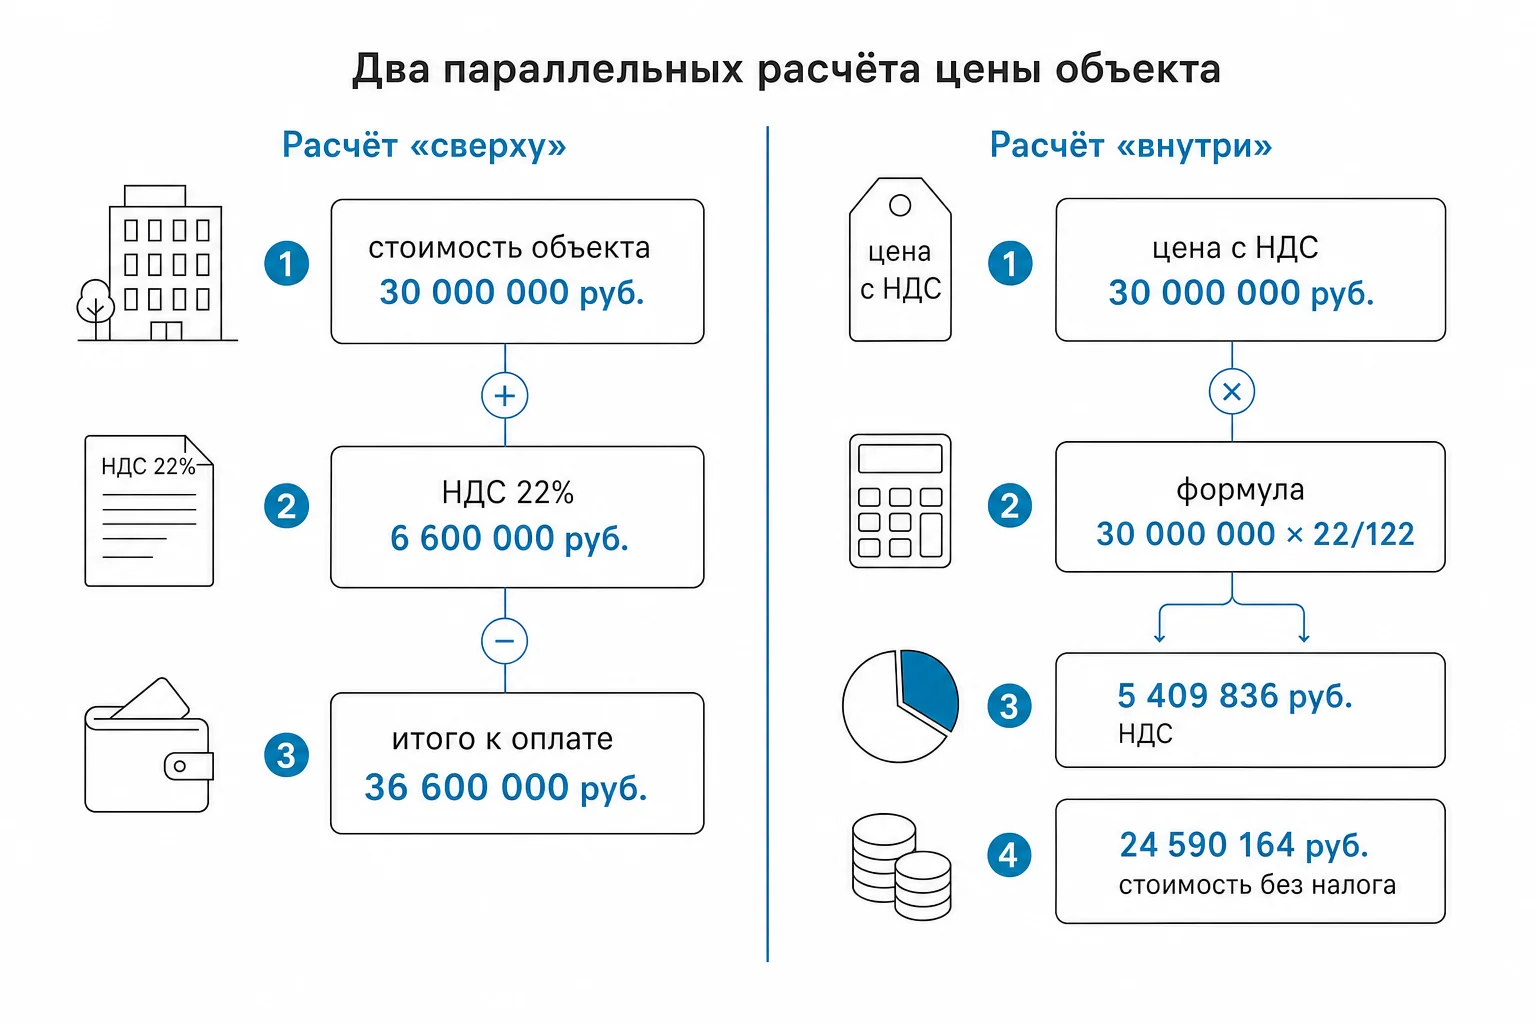
Одна из самых частых ошибок — стороны согласовали цену помещения, но не уточнили в договоре, включает она НДС или нет. Например, в договоре указано: «Цена объекта составляет 30 000 000 рублей» — без пояснений. Если продавец обязан начислить НДС, налоговая может решить, что налог уже входит в эту сумму, и тогда предпринимателю придётся выделять его расчётным методом, фактически уменьшая сумму, остающуюся после сделки.
Разница видна на конкретных цифрах. Если цена установлена без учёта НДС:
- стоимость объекта — 30 000 000 руб.;
- НДС 22% — 6 600 000 руб.;
- итого к оплате — 36 600 000 руб.
Если же стороны указали окончательную стоимость 30 млн рублей уже с учётом НДС, расчёт производится иначе: 30 000 000 × 22 / 122 = 5 409 836 руб. НДС, а 24 590 164 руб. — стоимость объекта без налога. По такой же логике рассчитывается налог и по пониженным ставкам 5% и 7%. Именно поэтому точная формулировка цены в договоре имеет принципиальное значение для итоговой суммы, которую получит продавец.
Покупка без НДС
Если помещение покупали без НДС: что меняется при продаже
Это одна из самых распространённых ситуаций: объект приобретался у физического лица, продавец на момент покупки работал на УСН, либо имущество куплено много лет назад. В таких случаях входного НДС к вычету обычно нет. Однако это не означает автоматическое освобождение от начисления НДС при продаже.
Если предприниматель является плательщиком НДС на дату реализации, обязанность начислить налог возникает независимо от того, как приобреталось помещение.
Нужно ли платить ещё и налог на доходы?
Да. Помимо НДС необходимо определить налоговую базу по основному налоговому режиму предпринимателя с учётом норм НК РФ.
Типичные ошибки предпринимателей:
- не анализируют обязанность начисления НДС;
- используют договор без указания НДС;
- не проверяют право на освобождение;
- не собирают документы, подтверждающие расходы;
- не учитывают изменения законодательства;
- не анализируют налоговые последствия до подписания договора.
Документы, которые желательно подготовить заранее:
- договор приобретения помещения;
- акт приёма-передачи;
- счета-фактуры (если имеются);
- договоры аренды;
- документы по капитальному ремонту;
- подтверждение расходов на модернизацию;
- кадастровые документы;
- проект договора купли-продажи.
Практические выводы
Что это значит для бизнеса
Если перевести разобранные нормы в практическую плоскость, получается следующая картина. Предпринимателям на ОСНО, продающим коммерческую недвижимость, почти всегда придётся начислить НДС, выставить счёт-фактуру и подать декларацию — вне зависимости от срока владения объектом.
Предпринимателям на УСН важно заранее посчитать доходы текущего года с учётом суммы сделки: если лимит 20 млн рублей не превышен, освобождение сохраняется, если превышен — с начала следующего месяца нужно применять ставку 5% или 7% в зависимости от объёма доходов.
И в том, и в другом случае цену сделки в договоре нужно пересчитать до подписания документов — после регистрации перехода права собственности скорректировать налоговые последствия зачастую уже невозможно.
Подготовка к сделке
Чек-лист перед сделкой: документы и проверки
Проверка права на освобождение от НДС. Перед продажей недвижимости нужно убедиться, действительно ли предприниматель обязан начислять налог. Предприниматели на УСН в ряде случаев сохраняют освобождение — если такое право есть, начислять НДС при реализации объекта может не потребоваться. Ещё до подписания договора стоит определить:
- является ли предприниматель плательщиком НДС;
- не действует ли освобождение от налога;
- не изменился ли налоговый статус в течение года.
Ошибки именно на этом этапе обходятся особенно дорого, поскольку после регистрации сделки исправить налоговые последствия зачастую уже нельзя.
Правильное определение налоговой базы. Не менее важно верно определить сумму, с которой рассчитывается НДС. На практике встречаются ситуации, когда в договоре не указано, включает ли цена налог, продаются сразу несколько объектов или одновременно реализуется оборудование, а стороны неверно сформировали цену. Даже небольшая ошибка при определении налоговой базы способна привести к значительному доначислению, особенно если стоимость объекта — десятки миллионов рублей.
Анализ документов до подписания договора. Наиболее эффективный способ снизить налоговую нагрузку — заранее провести анализ будущей сделки и проверить:
- какой налоговый режим применяется;
- возникает ли обязанность начислять НДС;
- какие расходы можно подтвердить документально;
- есть ли основания для применения налоговых льгот;
- как правильно сформулировать цену договора;
- какие формулировки включить в договор купли-продажи.
После государственной регистрации перехода права собственности возможности изменить налоговые последствия сделки становятся значительно уже. Поэтому анализировать продажу коммерческой недвижимости лучше на этапе подготовки договора, а не после его подписания.
Частые вопросы
Частые вопросы о продаже коммерческой недвижимости ИП
Влияет ли срок владения объектом на начисление НДС?
Нет. Ни 5, ни 10, ни 20 лет владения сами по себе не освобождают от НДС — значение имеет статус плательщика НДС на дату продажи и то, использовался ли объект в предпринимательской деятельности.
Нужно ли начислять НДС при продаже пустующего помещения, если арендаторов уже нет?
Как правило, да, если объект ранее использовался для получения дохода в рамках бизнеса. Отсутствие текущих арендаторов на дату сделки само по себе не отменяет обязанность начислить налог.
Что делать, если в договоре не указано, включает цена НДС или нет?
Такую формулировку лучше не допускать до подписания договора: при её отсутствии налоговая может посчитать, что налог уже включён в согласованную стоимость, и продавцу придётся выделять его расчётным методом, теряя часть суммы сделки.
Освобождает ли покупка объекта без НДС от начисления налога при его продаже?
Нет. Обязанность по НДС определяется статусом продавца на момент реализации, а не тем, как объект приобретался в своё время.
Проверка перед сделкой
Как проверить налоговые последствия сделки с «Актив Плюс»
Продажа коммерческой недвижимости, которая ранее сдавалась в аренду, почти всегда требует комплексного налогового анализа: нужно определить статус плательщика НДС, правильно сформировать цену договора, рассчитать налоговую базу и оценить возможность применения льгот или вычетов. Цена ошибки в таких сделках может измеряться миллионами рублей, поэтому подготовку лучше начинать до заключения договора.
Прежде чем подписывать договор купли-продажи, имеет смысл разобрать конкретную ситуацию с бухгалтером «Актив Плюс»: заранее оценить, возникает ли обязанность по НДС, по какой ставке его считать и как корректно оформить цену объекта в договоре, чтобы не столкнуться с доначислениями после сделки.








































