
УСН в 2025–2026 годах: лимиты, НДС и переход на ОСН
Что это значит для бизнеса
УСН в 2025–2026 годах: новые лимиты, НДС и переход на ОСН при потере учёта
За два года правила работы на упрощёнке поменялись сильнее, чем за предыдущее десятилетие: выросли лимиты по доходам, но одновременно упрощенцев обязали платить НДС. Ниже — актуальные пороги на 2024, 2025 и 2026 годы, сроки уведомлений при переходе на ОСН, штрафы за просрочку и порядок действий, если бухгалтерская база утрачена или её вовсе не вели.
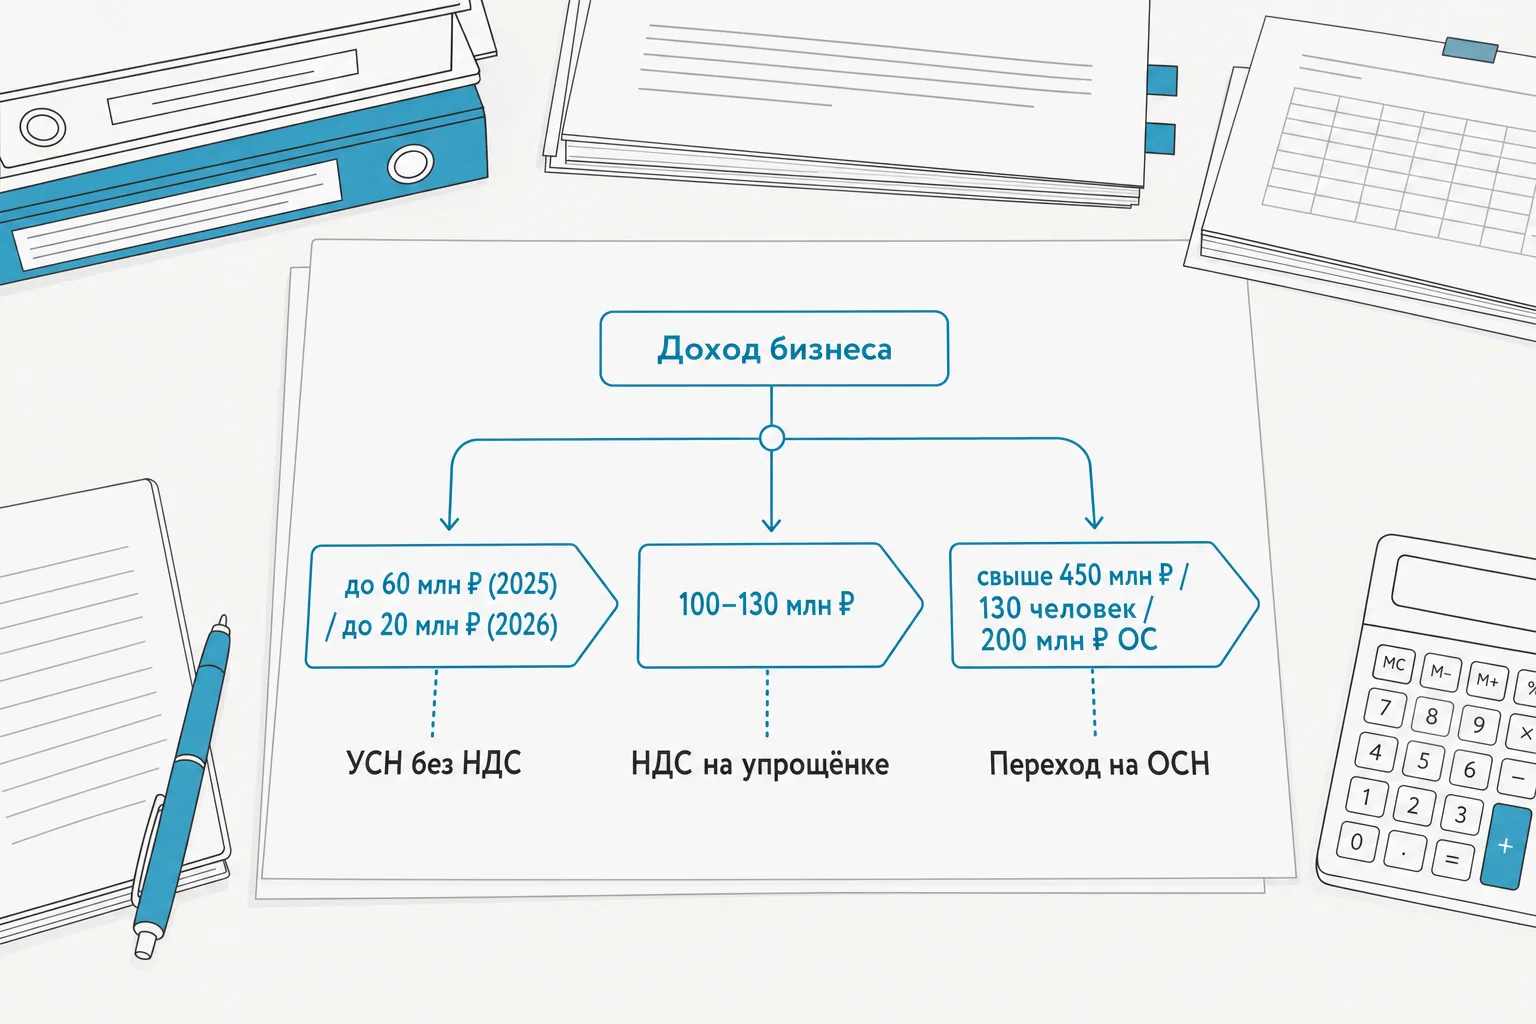
Если у вас ИП или небольшое ООО с выручкой до 60 млн рублей в 2025 году (а с 2026 года — до 20 млн), новые правила по НДС вас не коснутся: вы остаётесь на упрощёнке без счетов-фактур и деклараций по НДС. А вот бизнесу, который годами держался в рамках 100–130 млн выручки и никогда не считал НДС, придётся заново выстраивать учёт — либо готовиться к принудительному переходу на общую систему, если лимиты превышены по доходу, штату или основным средствам.
Отдельная категория риска — компании, у которых потерялась или никогда толком не велась бухгалтерская база. Для них вопрос не в ставках, а в том, успеют ли они восстановить документы и уведомить налоговую в срок, прежде чем получат штраф за грубое нарушение учёта.
Лимиты УСН на 2024, 2025 и 2026 годы
Лимиты УСН на 2024, 2025 и 2026 годы: доходы, штат, основные средства
В 2024 году действовала двухступенчатая система: базовые ставки 6% и 15% применялись, пока доход не превышал 199,35 млн рублей с учётом коэффициента-дефлятора, а штат — 100 человек. При превышении этих порогов бизнес не терял упрощёнку сразу, а переходил на повышенные ставки 8% и 20% — они действовали до дохода 265,8 млн рублей и штата 130 человек.
С 2025 года конструкцию упростили: повышенные ставки отменили, остались только базовые 6% и 15%, зато сам лимит по доходу вырос сразу до 450 млн рублей, а по остаточной стоимости основных средств — до 200 млн рублей. На 2026 год лимит по доходу пересчитан с коэффициентом-дефлятором 1,09 и составляет 490,5 млн рублей, лимит по основным средствам вырос до 218 млн рублей, а порог по численности сотрудников остался прежним — 130 человек.
| Показатель | 2024 год | 2025 год | 2026 год |
|---|---|---|---|
| Доход (базовая ставка / единый лимит) | до 199,35 млн ₽ | до 450 млн ₽ | до 490,5 млн ₽ (коэфф. 1,09) |
| Доход (повышенная ставка, только 2024) | до 265,8 млн ₽ | — | — |
| Численность сотрудников | 100 / 130 чел. | 130 чел. | 130 чел. |
| Остаточная стоимость основных средств | — | до 200 млн ₽ | до 218 млн ₽ |
| Ставки налога | 6% / 15%, повышенные 8% / 20% | только 6% / 15% | только 6% / 15% |
На практике это значит, что компания, которая в 2024 году балансировала на грани перехода на повышенные ставки, в 2025-м могла спокойно остаться на упрощёнке — лимит вырос почти вдвое. Но радоваться рано: одновременно с ростом лимита по доходу пришла обязанность считать НДС, о которой упрощенцы раньше не думали вовсе.
НДС на упрощёнке
НДС на упрощёнке: почему порог сгорел с 60 млн до 20 млн за один год
С 2025 года компании и ИП на УСН обязаны платить НДС, если выручка от реализации за предыдущий налоговый период превысила 60 млн рублей. При доходе от 60 до 250 млн рублей действует ставка 5%, при доходе от 250 до 450 млн рублей — 7%, причём в обоих случаях без права на налоговый вычет по НДС — это принципиально отличает упрощённый НДС от общей системы, где вычет заявить можно.
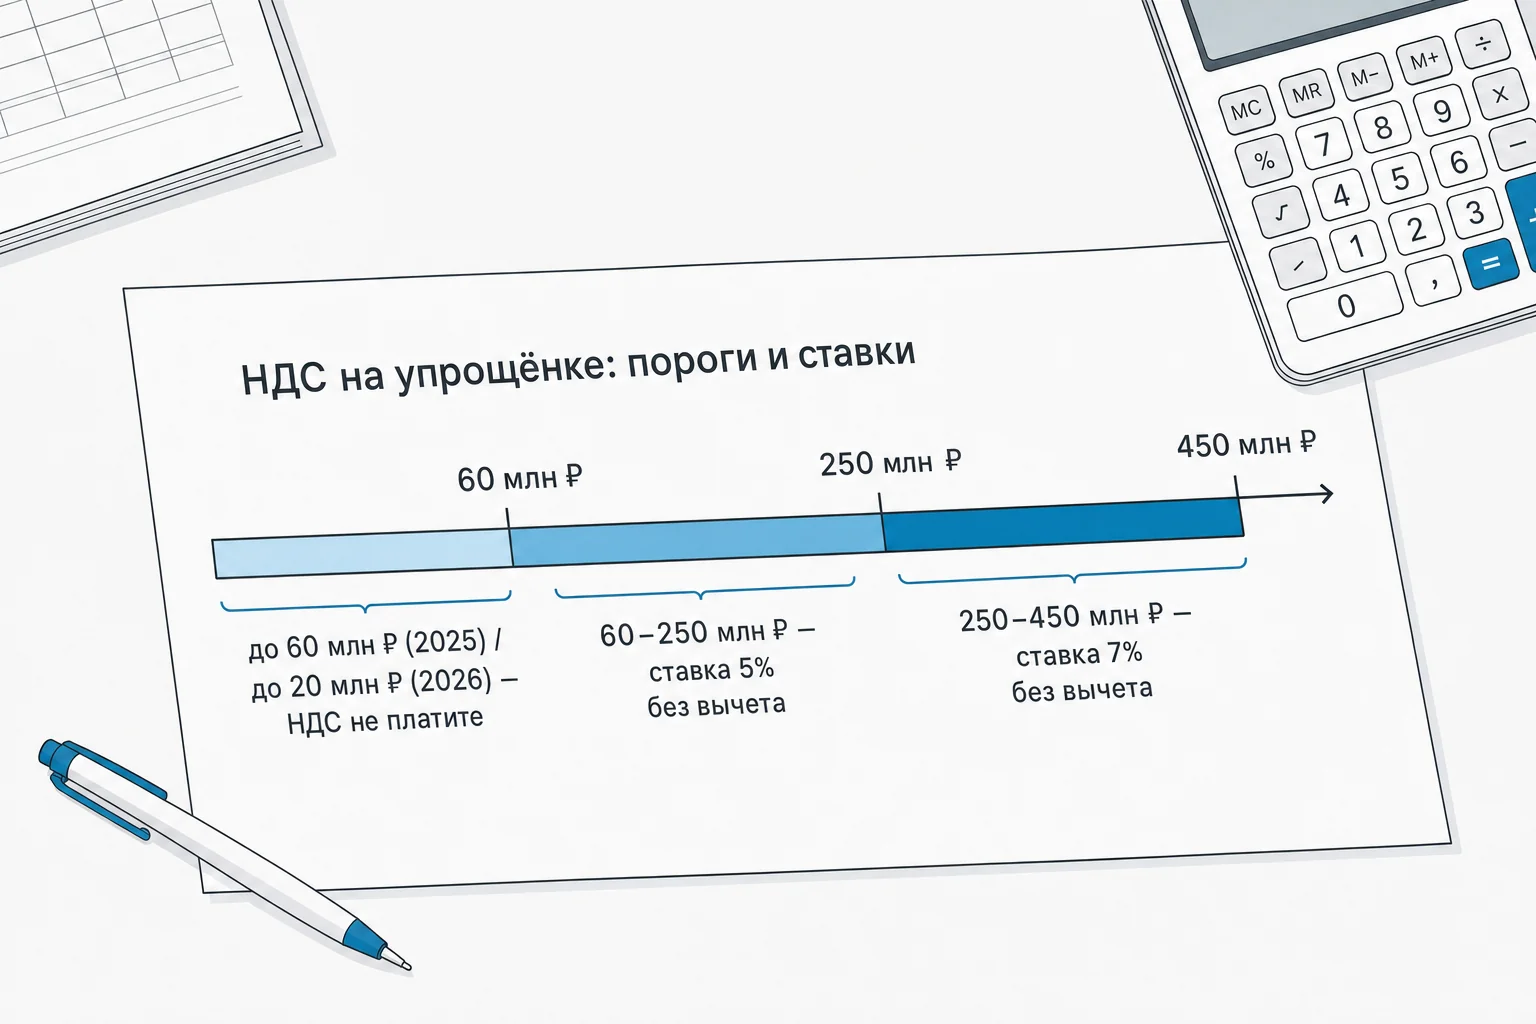
С 1 января 2026 года порог снизился до 20 млн рублей. Для бизнеса это означает, что круг плательщиков НДС на упрощёнке резко расширился: то, что в 2025 году касалось только компаний среднего размера, в 2026 году затрагивает почти любой действующий бизнес с оборотом выше скромного магазина или частной практики.
- Доход до 60 млн ₽ (2025) / до 20 млн ₽ (2026) — НДС не платите, работаете как раньше.
- Доход 60–250 млн ₽ — ставка НДС 5% без права на вычет.
- Доход 250–450 млн ₽ — ставка НДС 7% без права на вычет.
Частая ошибка на этом этапе — считать порог по текущему году, а не по предыдущему. Обязанность платить НДС определяется выручкой за предыдущий налоговый период, поэтому решение о том, платить ли НДС в 2026 году, компания фактически принимает уже сейчас, глядя на выручку 2025 года.
Переход с УСН на ОСН
Переход с УСН на ОСН: два сценария с разными сроками
Закон различает добровольный переход, когда компания сама решает работать на общей системе, и вынужденный — когда она превысила лимиты УСН и теряет право на спецрежим независимо от своего желания. Сроки уведомления в этих двух случаях разные, и перепутать их — самая частая ошибка: бухгалтеры по инерции ориентируются на дату 15 января, хотя при вынужденном переходе счёт идёт от квартала, в котором произошло превышение.
Добровольный переход: уведомление до 15 января
Если компания сама решила уйти с упрощёнки на общую систему, уведомление по форме 26.2-3 нужно подать в налоговую не позднее 15 января года, с которого планируется применять ОСН. Если пропустить эту дату, компания автоматически остаётся на УСН ещё на год — перенести переход на середину года нельзя.
Вынужденный переход: превысили лимит — теряете право задним числом
Если доход за отчётный период превысил 450 млн рублей (490,5 млн рублей в 2026 году), численность работников выросла свыше 130 человек или остаточная стоимость основных средств превысила 200 млн рублей (218 млн рублей в 2026 году), право на УСН теряется с начала того квартала, в котором произошло превышение — то есть задним числом.
В этом случае уведомление по форме 26.2-2 подаётся не позднее 15 числа месяца, следующего за кварталом нарушения. Декларацию по единому налогу при УСН нужно сдать не позднее 25-го числа месяца, следующего за этим кварталом, а доплатить упрощённый налог за последний период на УСН — не позднее 28 числа того же месяца.
- 15 число — крайний срок подачи уведомления по форме 26.2-2 после квартала превышения лимита.
- 25 число — срок сдачи декларации по УСН за период утраты права.
- 28 число — срок доплаты налога по УСН за последний период применения спецрежима.
Для ИП и для ООО процедура одинаковая, но у ИП последствия перехода на ОСН часто ощущаются острее: индивидуальный предприниматель, в отличие от юрлица, платит НДФЛ со всей своей деятельности, а не только с прибыли компании, и разница в администрировании между УСН и ОСН для него заметнее.
Что пересчитать при переходе
Что придётся пересчитать при переходе на ОСН
Переход на общую систему — это не просто смена декларации, а пересчёт нескольких показателей задним числом. Дебиторская задолженность, которая возникла на УСН при кассовом методе учёта, включается в состав доходов по налогу на прибыль уже в первом месяце применения ОСН — это прямо следует из подпункта 1 пункта 2 статьи 346.25 НК РФ.
Вычет НДС по товарам и материалам, которые компания купила на упрощёнке, но не успела использовать до перехода на общую систему, заявляется в первом квартале работы на ОСН — при условии, что от поставщика есть счета-фактуры. Без счетов-фактур этот вычет заявить не получится, поэтому на упрощёнке уже стоит начинать собирать и хранить документы по будущим ОСН-операциям.
Момент, с которого начинают действовать общие ставки НДС, зависит от типа перехода: при вынужденном переходе они применяются с первого числа квартала, в котором бизнес утратил право на упрощёнку, а при добровольном переходе — только с 1 января следующего календарного года.
- Дебиторка по кассовому методу — доход по налогу на прибыль в первом месяце ОСН (пп. 1 п. 2 ст. 346.25 НК РФ).
- Вычет по НДС — заявляется в первом квартале ОСН при наличии счетов-фактур.
- Ставка НДС при вынужденном переходе — с первого числа квартала утраты права на УСН.
- Ставка НДС при добровольном переходе — с 1 января следующего года.
Штрафы за просрочку и нарушения
Штрафы за просрочку уведомления и нарушения в учёте
Формальная просрочка уведомления и грубое нарушение самого учёта наказываются по-разному, и разница в суммах существенная. Непредставление уведомления об утрате права на УСН в срок карается штрафом всего 200 рублей по статье 126 НК РФ, плюс должностному лицу грозит штраф 300–500 рублей по части 1 статьи 15.6 КоАП РФ — на первый взгляд, символические суммы.
Но сама просрочка уведомления часто означает, что компания продолжала считать налоги по старому режиму, хотя обязана была перейти на ОСН, а это уже занижение налоговой базы — и тут в дело вступает статья 120 НК РФ с куда более серьёзными штрафами.
| Нарушение | Штраф | Норма |
|---|---|---|
| Непредставление уведомления об утрате права на УСН | 200 ₽ | ст. 126 НК РФ |
| То же нарушение, штраф должностному лицу | 300–500 ₽ | ч. 1 ст. 15.6 КоАП РФ |
| Грубое нарушение учёта в течение одного налогового периода | 10 000 ₽ | ст. 120 НК РФ |
| Грубое нарушение учёта в течение более одного периода | 30 000 ₽ | ст. 120 НК РФ |
| Грубое нарушение, повлёкшее занижение налоговой базы | 20% от неуплаченного налога, не менее 40 000 ₽ | ст. 120 НК РФ |
| Административный штраф за грубые нарушения бухучёта | 5 000–20 000 ₽ | КоАП РФ |
| Повторное нарушение бухучёта | дисквалификация на 1–2 года | КоАП РФ |
| Нарушения в налоговом учёте без занижения налога | 10 000–30 000 ₽ | — |
| Умышленное занижение базы при доказанном дроблении бизнеса | 40% от неуплаченного налога | п. 3 ст. 122 НК РФ |
| Неуплата налогов свыше 15 млн ₽ | до 500 000 ₽ и лишение свободы до 6 лет | УК РФ |
Грубым нарушением по статье 120 НК РФ считается отсутствие первичных документов, счетов-фактур или регистров бухгалтерского и налогового учёта, а также систематическое — то есть два раза и более в течение календарного года — неправильное или несвоевременное отражение операций на счетах. Именно такая систематичность чаще всего и становится основанием для штрафа, а не единичная забытая проводка.
Пропала база: первая неделя
Пропала бухгалтерская база: что сделать в первую неделю
Потеря бухгалтерской базы — целиком или частично — случается из-за пожара, кражи, компьютерного сбоя, вирусной атаки или банального увольнения бухгалтера, который забрал доступы или документы с собой. Первым шагом должно стать не восстановление данных, а фиксация факта происшествия — без неё дальнейшие действия будет сложно обосновать перед налоговой.
Для этого собирают комиссию из сотрудников компании и представителей компетентных органов — полиции при краже или пожаре, МЧС при возгорании. Комиссия устанавливает причину утраты и составляет опись пострадавшего имущества и документации — этот акт станет главным подтверждением для налоговой в дальнейшем.
Уведомление об утрате документации нужно отправить в ФНС и внебюджетные фонды максимум в течение недели после происшествия. Если пропустить этот срок, задержку со сдачей отчётности будет попросту нечем объяснить документально, и она станет обычным нарушением — со всеми штрафами по статье 120 НК РФ.
На практике ответственность за сохранность учёта и документации несёт руководитель компании, и его бездействие в ситуации с пропажей базы может быть расценено не как халатность, а как намеренное уклонение от уплаты налогов — граница здесь тонкая, и молчание директора в такой ситуации обходится дороже, чем оперативная фиксация происшествия.
Как восстанавливают учёт
Как восстанавливают учёт: от анализа к сдаче отчётности
Восстановление бухучёта состоит из двух основных этапов: сначала анализ и оценка масштаба проблемы, затем непосредственное восстановление документов и учётных регистров. Пропустить первый этап и сразу начать «дособирать» документы — частая ошибка: без чёткого понимания, что именно потеряно, легко восстановить не то или упустить период, который проверит налоговая в первую очередь.
На этапе анализа важно понять: какие документы сохранились и не требуют вмешательства, какие содержат ошибки, а какие нужно воссоздавать с нуля; сколько времени есть до ближайшей отчётной даты; и какие нарушения обнаружены — мелкие технические огрехи или серьёзные пробелы, которые повлияют на налоговую базу.
- Первичные документы — накладные, акты, договоры; при утрате запрашиваются копии у контрагентов.
- Счета-фактуры — критичны для компаний на ОСН и для упрощенцев, ставших плательщиками НДС.
- Регистры бухгалтерского и налогового учёта — восстанавливаются на основании первички и банковских выписок.
- Банковские выписки — подтверждают факт расходов и поступлений по операциям с контрагентами.
- Документы по товарно-материальным ценностям — нужны для восстановления складского и производственного учёта.
При восстановлении важно двигаться в хронологическом порядке: сначала более ранний период, затем постепенно наращивать охваченный отрезок времени — так проще сверять данные между собой и с информацией, которая уже есть у налоговой и фондов. Отчётность, которую компания сдавала раньше, там уже зафиксирована, и любое расхождение при сверке всплывёт именно на стыке периодов.
Если первичные документы восстановить невозможно — например, контрагент, который их выдавал, уже ликвидирован, — налоги пересчитывают без учёта этих документов, а в декларации отдельно указывают эту особенность. Именно поэтому запрос копий у ещё действующих партнёров стоит делать в первую очередь, пока у них самих не истекли сроки хранения архива.
Частые вопросы
Частые вопросы про переход на ОСН и восстановление учёта
Какой штраф грозит директору при систематических нарушениях учёта?
Помимо налогового штрафа по статье 120 НК РФ, должностному лицу грозит административный штраф от 5 000 до 20 000 рублей, а при повторном нарушении — дисквалификация на срок от 1 до 2 лет.
Чем отличается ответственность ИП от ООО?
Процедуры перехода и уведомления одинаковы для обоих, но у ИП нет отдельного главбуха как субъекта ответственности — предприниматель отвечает лично и как должностное лицо, и как налогоплательщик, тогда как в ООО ответственность делится между директором и главным бухгалтером.
Что делать, если контрагент-поставщик документов уже ликвидирован?
Восстановить утраченные документы через него невозможно, поэтому налоги за соответствующий период пересчитывают без этих документов, а в декларации отдельно отмечают эту особенность.
Можно ли перенести добровольный переход на ОСН на середину года?
Нет: уведомление по форме 26.2-3 подаётся строго не позднее 15 января года, с которого планируется применять общую систему, перенести дату нельзя.
С какого момента считать порог по НДС на УСН — 60 или 20 млн рублей?
Порог определяется выручкой за предыдущий налоговый период: в 2025 году действовал порог 60 млн рублей, с 1 января 2026 года он снижен до 20 млн рублей — ориентироваться нужно на год, за который считается доход.
Когда подключить бухгалтера со стороны
Когда стоит подключить бухгалтера со стороны
Если лимиты УСН уже близки к пороговым значениям, а тем более если часть документов утрачена или в учёте накопились неточности, разбираться в одиночку рискованно: цена ошибки — это не только штраф по статье 120 НК РФ, но и потерянное время на сверки с налоговой и фондами. В таких ситуациях полезно заранее просчитать сценарий на ближайший год: останетесь ли вы в рамках лимита по доходу и штату, нужно ли готовиться к уплате НДС, и какой объём документов придётся восстанавливать, если часть базы пострадала.
Бухгалтеры компании «Актив Плюс» готовы разобрать вашу конкретную ситуацию — от расчёта лимитов УСН на ближайший год до плана восстановления утраченной документации. Это разговор по существу, без обещаний конкретного результата: сначала смотрим на состояние учёта и сроки, а дальше решаем, что делать в первую очередь.








































