
Нулевая отчётность ООО и ИП в 2026 году: что сдавать и какие риски
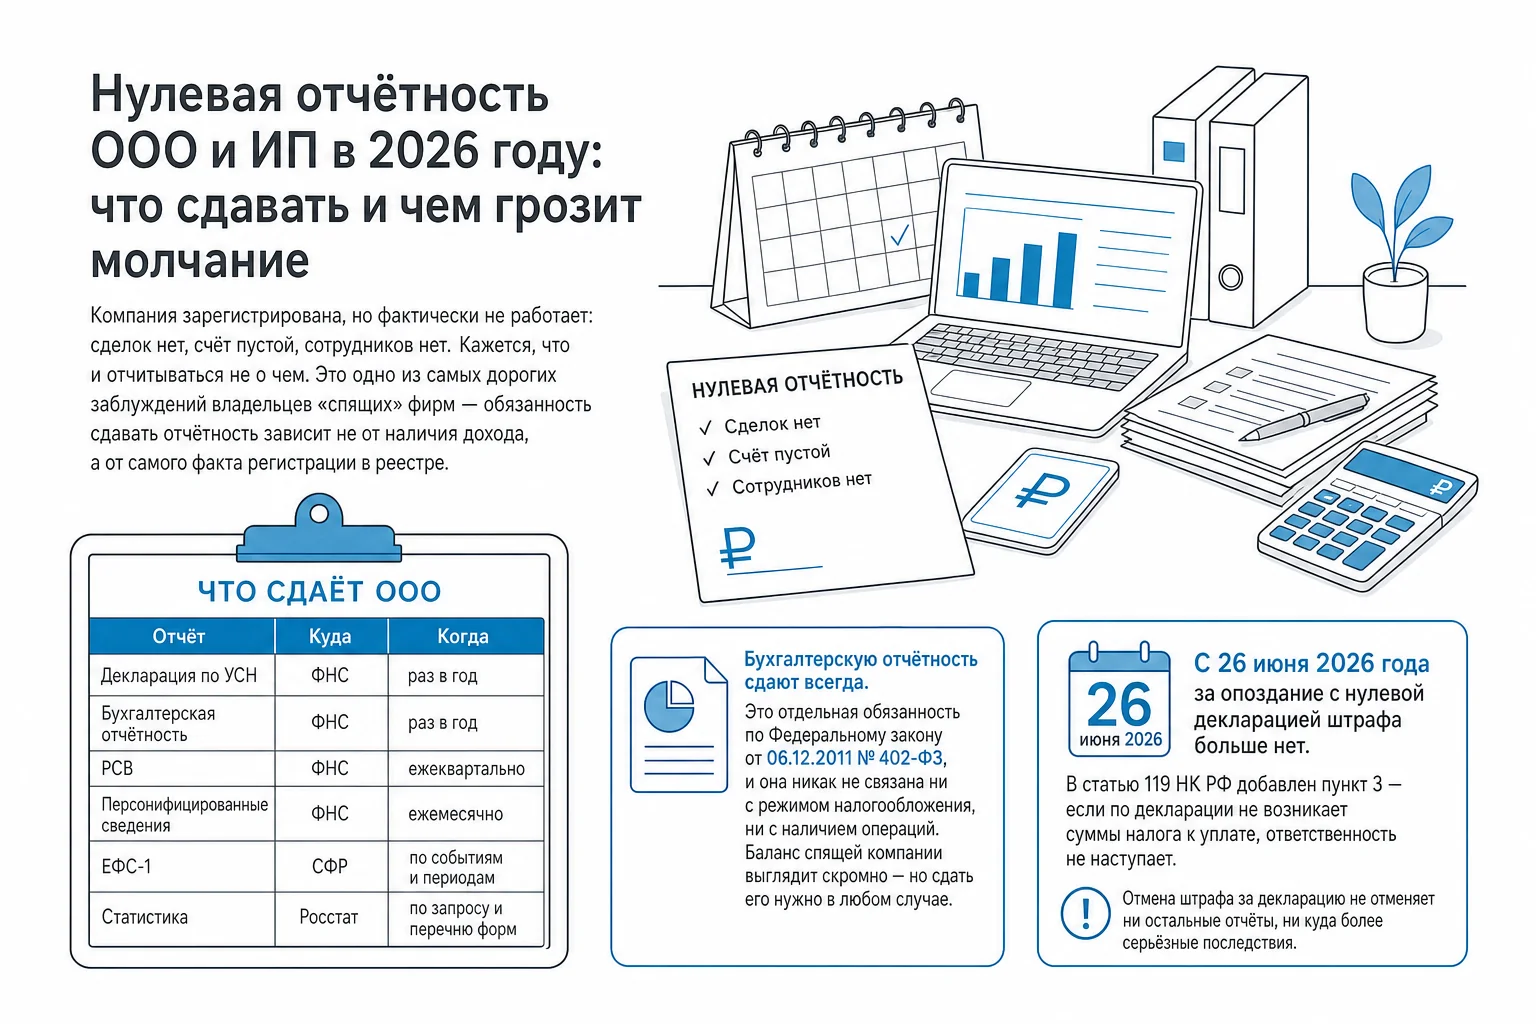
Компания зарегистрирована, но фактически не работает: сделок нет, счёт пустой, персонала нет. Кажется, что и отчитываться не о чем. Это одно из самых дорогих заблуждений владельцев «спящих» фирм — обязанность подавать отчётность зависит не от наличия дохода, а от самого факта регистрации в реестре. К тому же с 2026 года у нулёвки ООО появилась цена — разберём по порядку.
Молчать нельзя
Регистрация обязывает: почему «нет операций» не значит «нечего сдавать»
Пока организация или предприниматель числятся в ЕГРЮЛ или ЕГРИП, они обязаны отчитываться перед налоговой — даже если за весь год не прошло ни одной операции. Отчётность в этом случае просто подаётся с нулевыми показателями, но подавать её всё равно нужно.
Именно здесь совершают главную ошибку владельцы спящих компаний: раз деятельности нет, решают вообще ничего не подавать. Логика понятна, но она ошибочна — обязанность отчитываться не зависит от того, была ли выручка, зарплата или движение денег по счёту.
Есть и хорошая новость: с 26 июня 2026 года штрафа за опоздание с нулевой декларацией нет. В статью 119 НК РФ добавлен пункт 3 — если по декларации отсутствует сумма налога к уплате, ответственность не наступает. До этого минимальный штраф составлял 1 000 ₽ за каждый несданный отчёт.
Но расслабляться рано: отмена штрафа за саму декларацию не отменяет ни остальную отчётность, ни куда более серьёзные последствия молчания — о них ниже.
Комплект для ООО
Полный комплект ООО без деятельности: что и когда сдавать
У спящего ООО набор обязательных отчётов не сокращается до одной декларации. Ниже — состав отчётности по состоянию на 2026 год для типового случая без сотрудников и операций.
| Отчёт | Куда | Периодичность |
|---|---|---|
| Декларация по УСН | ФНС | раз в год |
| Бухгалтерская отчётность | ФНС | раз в год |
| РСВ | ФНС | ежеквартально |
| Персонифицированные сведения | ФНС | ежемесячно |
| ЕФС-1 | СФР | по событиям и периодам |
| Статистические формы | Росстат | по запросу и перечню форм |
Бухгалтерскую отчётность сдают всегда. Это отдельная обязанность по Федеральному закону от 06.12.2011 № 402-ФЗ «О бухгалтерском учёте», и она не зависит ни от применяемого режима налогообложения, ни от наличия операций за период. Баланс спящей компании выглядит скромно — но сдать его нужно в любом случае.
Взносы за директора
Главная новость 2026 года: взносы за директора считают от МРОТ, даже если он не получает зарплату
У любой коммерческой организации есть руководитель, а руководитель — застрахованное лицо. И с 2026 года действует правило: если директор получает за месяц меньше федерального МРОТ или не получает ничего, база по страховым взносам всё равно принимается не ниже МРОТ. Это закреплено в статье 421 НК РФ в редакции Федерального закона от 28.11.2025 № 425-ФЗ.
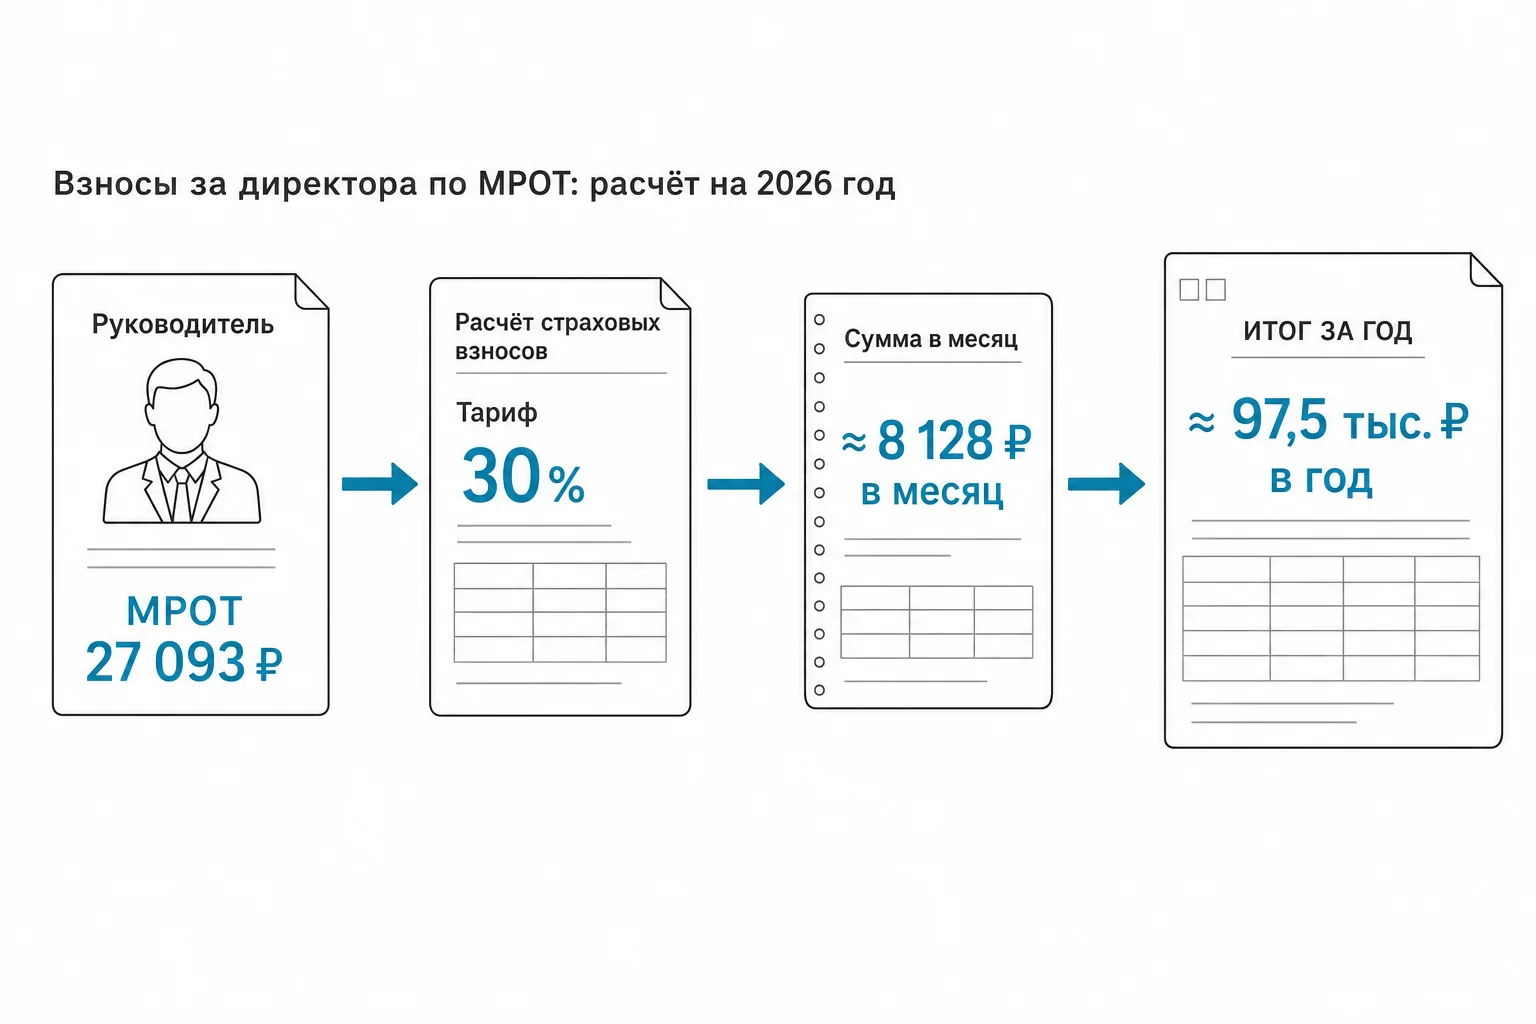
МРОТ на 2026 год — 27 093 ₽. При общем тарифе 30% это порядка 8 128 ₽ страховых взносов в месяц, или около 97,5 тысячи рублей за год — у компании, которая вообще не ведёт деятельность и не платит директору ни рубля.
На практике это означает: расчёт по страховым взносам у ООО с директором перестаёт быть нулевым по сути, а «спящая» фирма превращается в источник постоянных расходов. Держать компанию «на всякий случай» стало заметно дороже, чем раньше.
У ИП без наёмных работников такой обязанности нет — предприниматель платит фиксированные взносы за себя, и это отдельная история с другой суммой, о которой в следующей главе.
ИП без деятельности
ИП без деятельности: отчётности меньше, а взносы за себя те же
Предпринимателю в этом смысле проще: бухгалтерскую отчётность он не ведёт и не сдаёт в принципе — эта обязанность закреплена только за юридическими лицами.
- Декларация по УСН — нулевая, подаётся раз в год.
- На патенте деклараций нет вовсе, но стоимость патента нужно оплачивать независимо от того, был доход или нет.
- Отчётность за работников подаётся только при их наличии. Нет сотрудников — нет РСВ, персонифицированных сведений и ЕФС-1.
А вот фиксированные страховые взносы за себя платить нужно в любом случае — в 2026 году это 57 390 ₽. Отсутствие дохода от этой обязанности не освобождает. Эти взносы можно учесть при расчёте налога по УСН, уменьшив сумму к уплате.
ЕУД по-новому
Единая упрощённая декларация по новым правилам
Единая упрощённая декларация — способ закрыть сразу несколько нулевых деклараций одним документом. Подать её можно, когда одновременно выполняются два условия: нет движения денег по счетам и в кассе и нет объектов налогообложения.
Ключевое изменение 2026 года: эта декларация стала разовой, а не ежеквартальной. Кроме того, приказом ФНС от 26.12.2025 № ЕД-7-3/1276@ утверждена новая форма — начиная с 1 августа 2026 года подавать нужно только по ней.
Важно понимать границы этого документа: единая упрощённая декларация не заменяет бухгалтерскую отчётность и отчётность по работникам. Она закрывает только налоговые декларации и ничего больше.
Что это значит
Что это значит для бизнеса
Если перевести перечисленные нормы на язык последствий, картина такая. ООО с директором теперь несёт обязательные денежные расходы даже в полном простое — взносы от МРОТ придётся платить, пока в компании числится руководитель, вне зависимости от того, ведётся ли деятельность.
ИП без сотрудников от изменений 2026 года почти ничего не теряет: у него как были фиксированные взносы за себя, так и остались, а штраф за нулевую декларацию и вовсе отменили.
А вот бизнесу — и компаниям, и предпринимателям — с наёмными работниками расслабляться не стоит: льготы касаются только деклараций без суммы к уплате. Отчётность за сотрудников — РСВ, персонифицированные сведения, ЕФС-1 — никакие послабления не затрагивают, и штрафы за неё сохраняются в полном объёме.
Цена молчания
Цена молчания: от блокировки счёта до трёхлетнего запрета
Отмена штрафа за нулёвку не значит, что молчание безопасно. Последствия выстраиваются в цепочку, и с каждым шагом они серьёзнее.
| Нарушение | Последствие |
|---|---|
| Опоздание с нулевой декларацией | С 26.06.2026 штрафа нет, если нет суммы к уплате (п. 3 ст. 119 НК РФ) |
| Декларация не сдана длительное время | Приостановление операций по счетам (ст. 76 НК РФ) |
| Не сдана отчётность по работникам | Штрафы сохраняются: это не декларация, освобождение по п. 3 ст. 119 НК на неё не распространяется |
| Не сданы РСВ и персонифицированные сведения при наличии директора | Начисления по МРОТ никуда не исчезают, растут задолженность и пени |
| Год без отчётности и операций по счетам | Исключение из ЕГРЮЛ в административном порядке |
Отдельно — про должностное лицо: за нарушение сроков представления декларации статья 15.5 КоАП РФ предусматривает предупреждение или штраф от 300 до 500 ₽ на директора.
Но самое серьёзное последствие — не штраф, а потеря самого юридического лица. Если в течение двенадцати месяцев компания не сдаёт налоговую отчётность и не имеет операций хотя бы по одному банковскому счёту, она признаётся фактически прекратившей деятельность. Налоговый орган вправе исключить её из реестра по статье 21.1 Федерального закона от 08.08.2001 № 129-ФЗ.
Порядок такой: инспекция публикует решение о предстоящем исключении, и на подачу возражений даётся три месяца. Если возражений нет, запись вносится, и организация утрачивает правоспособность.
Исключение из реестра — не значит, что фирма тихо исчезла без последствий. Если у компании остались долги перед бюджетом, вступает в силу ограничение по подпункту «ф» пункта 1 статьи 23 того же закона: бывший руководитель такой организации, а также участник с долей от 50%, в течение трёх лет получает отказ в регистрации новых юридических лиц и в назначении на должность руководителя.
Проще говоря: брошенное ООО с долгом способно на три года закрыть дорогу к открытию новой компании. Это реальная цена решения «не сдавать отчётность, всё равно деятельности нет».
Три сценария
Бизнес встал: три сценария и как выбрать без ошибок
Если деятельность остановилась, вариантов ровно три — и выбирать стоит осознанно, а не по инерции.
- 1. Сдавать нулевую отчётность и держать компанию. Разумно, если планируете вернуться к деятельности. Для ООО в этом случае нужно заранее заложить взносы за директора — около 97,5 тысячи рублей в год даже при полном простое.
- 2. Закрыть ИП. Самый простой выход для предпринимателя: закрылись — перестали платить фиксированные взносы. Открыть предпринимательство заново можно в любой момент.
- 3. Ликвидировать ООО добровольно. Дольше и хлопотнее, чем закрытие ИП, зато это управляемый выход без риска попасть под трёхлетнее ограничение по подпункту «ф».
Чего точно не стоит делать — просто перестать сдавать отчётность и ждать, что «само рассосётся». Именно этот сценарий чаще всего заканчивается исключением из реестра и запретом на новую регистрацию на три года.
Частые вопросы
Частые вопросы о нулевой отчётности в 2026 году
Нужно ли отчитываться, если деятельности не было вовсе?
Да. Обязанность отчитываться зависит не от наличия дохода, а от факта регистрации. Отчётность подаётся с нулевыми показателями. Для ООО сюда входит и бухгалтерская отчётность — её сдают всегда по Федеральному закону № 402-ФЗ, независимо от режима и наличия операций.
Есть ли штраф за несданную нулевую декларацию?
С 26 июня 2026 года штрафа нет: пункт 3 статьи 119 НК РФ освобождает от ответственности, если по декларации отсутствует сумма налога к уплате. Раньше минимальный штраф составлял 1 000 ₽. При этом штрафы за отчётность по работникам и остальные последствия сохраняются, а саму декларацию всё равно нужно сдать.
Правда ли, что за директора нужно платить взносы даже без зарплаты?
Да, для коммерческих организаций. С 2026 года по статье 421 НК РФ в редакции закона № 425-ФЗ, если руководитель получает меньше федерального МРОТ или не получает ничего, база по страховым взносам принимается не ниже МРОТ. При МРОТ 27 093 ₽ и тарифе 30% это около 8 128 ₽ в месяц, то есть примерно 97,5 тысячи рублей в год у компании без деятельности.
Что закрывает единая упрощённая декларация?
Это один документ вместо нескольких нулевых деклараций. Подходит, когда одновременно нет движения денег по счетам и в кассе и нет объектов налогообложения. С 2026 года она подаётся разово, а не ежеквартально, а с 1 августа 2026 года — только по новой форме, утверждённой приказом ФНС от 26.12.2025 № ЕД-7-3/1276@. Бухгалтерскую отчётность и отчёты по работникам она не заменяет.
Могут ли исключить ООО из ЕГРЮЛ за несданную отчётность?
Да. Если в течение двенадцати месяцев компания не сдаёт отчётность и не имеет операций хотя бы по одному счёту, она признаётся фактически прекратившей деятельность и может быть исключена из реестра по статье 21.1 Федерального закона № 129-ФЗ. На возражения после публикации решения даётся три месяца.
Разобрать вашу ситуацию
Разобрать вашу ситуацию с бухгалтером «Актив Плюс»
Если компания или ИП стоит без движения, решение «сдавать нулёвки, закрыть ИП или ликвидировать ООО» лучше принимать не наугад, а после того как посчитана реальная стоимость каждого варианта — с учётом новых взносов за директора, сроков ликвидации и рисков, о которых шла речь выше.
Специалисты «Актив Плюс» готовы без давления обсудить именно вашу ситуацию: разобрать состав отчётности, посчитать, во что обходится содержание «спящей» компании при текущих правилах, и предложить вариант, который подходит под ваши планы — вернуться к делу, закрыть предпринимательство или ликвидировать организацию.








































