
НДС на УСН в 2026 году: лимит 20 млн рублей и график снижения до 2029 года
Власти отказались от резкого снижения порога, при котором компании и ИП на УСН обязаны платить НДС: вместо перехода к 15 млн рублей уже в 2027 году планка в 20 млн рублей, по большинству источников, сохранится до конца 2029 года. Отдельные материалы называют другие сроки следующего этапа снижения — расхождение в датах мы разбираем ниже отдельно, вместе с новыми ставками НДС, признаками дробления бизнеса и тем, что проверить в договорах уже сейчас.
Лимит без НДС в 2024–2025 годах
Сколько можно зарабатывать на УСН без НДС в 2024–2025 годах
Здесь источники расходятся, и честнее сказать об этом прямо, чем сгладить цифры. По одним данным, лимит доходов, при котором упрощенец не платит НДС, уже в 2024–2025 годах составлял 20 млн рублей в год. По другим материалам, в 2025 году действовал переходный порог в 60 млн рублей, и только с 1 января 2026 года — по Федеральному закону от 28.11.2025 № 425-ФЗ — он снизился до 20 млн рублей. На практике для планирования на 2026 год важнее вторая цифра: с начала 2026 года ориентир для всех — 20 млн рублей.
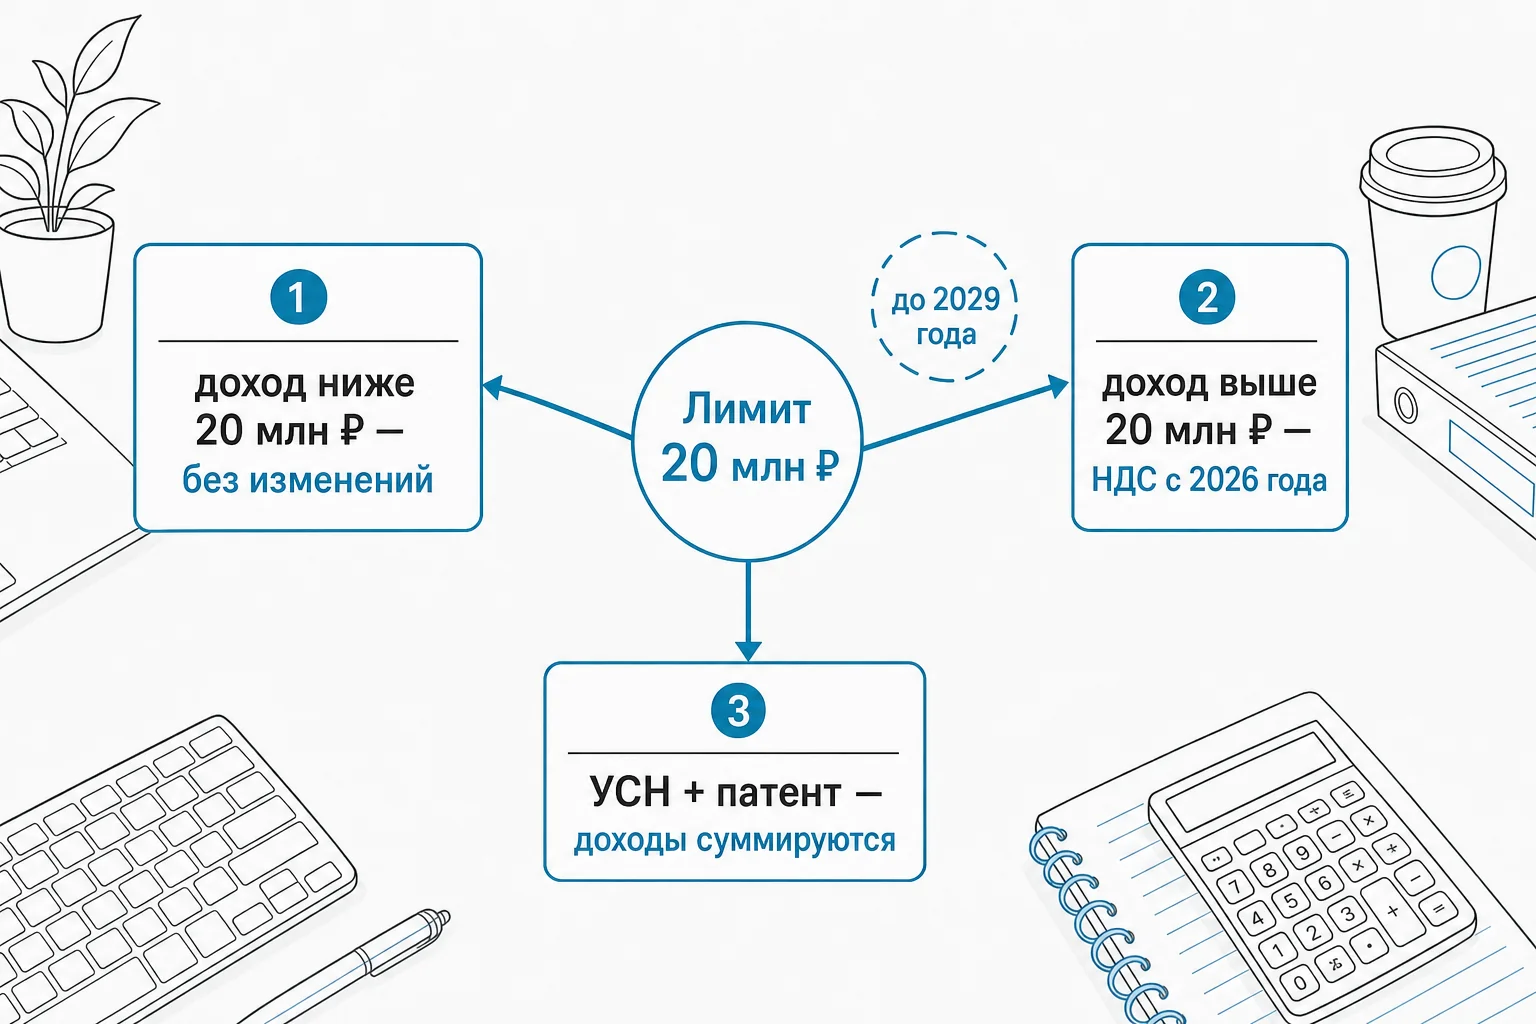
Доходы для сравнения с лимитом считают кассовым методом: берут выручку от реализации и внереализационные доходы, вычитают из них НДС и акцизы. В расчёт входят доходы от всех видов деятельности — в том числе доходы по патентной системе, если предприниматель совмещает УСН и ПСН. Именно эту часть правила чаще всего упускают: ИП складывает выручку по упрощёнке, забывает о доходах по патенту и обнаруживает превышение лимита с опозданием.
Из расчёта, наоборот, исключаются суммы туристического налога и проценты ИП по вкладам в российских банках — с 2026 года эти проценты облагаются НДФЛ, а не идут в базу для сравнения с лимитом по НДС.
Особый порядок для новых ИП и ООО
Для только что зарегистрированных компаний действует логичное правило: раз дохода за предыдущий год нет, то и сравнивать не с чем. Такая организация работает без НДС до тех пор, пока доход в текущем году не превысит 20 млн рублей.
Для ИП, зарегистрированного в середине года, лимит не уменьшается пропорционально отработанным месяцам. Если предприниматель встал на учёт в июле, он всё равно вправе применять освобождение от НДС, пока доход с момента регистрации не превысит полные 20 млн рублей — а не часть от этой суммы, рассчитанную по числу месяцев работы.
График снижения лимита
Как менялся график снижения лимита и почему его отложили до 2029 года
Первоначально порог для освобождения от НДС планировали снижать быстро: 20 млн рублей в 2026 году, 15 млн рублей в 2027 году и 10 млн рублей в 2028 году. Такой график был закреплён на момент введения НДС для упрощенцев и вызывал у бизнеса вопросы уже сейчас — большинству компаний из среднего диапазона выручки предстояло перейти на НДС всего за пару лет.
Новое решение переносит эти сроки. По данным большинства материалов, лимит в 20 млн рублей сохраняется на весь период с 2026 по 2029 год, снижение до 15 млн рублей начинается с 2030 года, а до 10 млн рублей — с 2031 года. Один из источников, впрочем, называет более ранние даты: снижение до 15 млн рублей уже в 2029 году и до 10 млн рублей — с 2030 года, то есть на год раньше. Расхождение на год существенно для тех, кто планирует выручку на границе лимита, поэтому дату следующего этапа снижения стоит уточнять по мере принятия итоговых поправок.
| Год | Первоначальный план | Новый вариант (по большинству источников) |
|---|---|---|
| 2026 | 20 млн ₽ | 20 млн ₽ |
| 2027 | 15 млн ₽ | 20 млн ₽ |
| 2028 | 10 млн ₽ | 20 млн ₽ |
| 2029 | 10 млн ₽ | 20 млн ₽ |
| 2030 | 10 млн ₽ | 15 млн ₽ |
| 2031 | 10 млн ₽ | 10 млн ₽ |
Цена отсрочки для бюджета и для бизнеса
По оценке главы Минфина, отсрочка снижения лимита освободит от уплаты НДС в 2027–2028 годах более 360 тыс. субъектов малого и среднего предпринимательства. Обратная сторона — потери бюджета: 51 млрд рублей недополученных доходов в 2027 году и ещё по 100 млрд рублей в 2028 и 2029 годах.
Эти цифры важны не сами по себе, а как сигнал: решение о переносе сроков балансирует между поддержкой бизнеса и доходами казны, а значит остаётся предметом дальнейших пересмотров. Строить планирование на пять лет вперёд, исходя из одной зафиксированной цифры, рискованно — разумнее закладывать оба сценария, сохранения лимита и его снижения.
Что это значит для бизнеса
Что это значит для бизнеса
Компаниям и ИП с выручкой заметно ниже 20 млн рублей в год менять ничего не нужно — они продолжают работать без НДС и с сохранением лимита получают дополнительный запас времени минимум до 2029 года. Тем, кто уже в 2026 году превысил 20 млн рублей, готовиться нужно прямо сейчас: лимит снижен с 60 до 20 млн рублей с 1 января 2026 года, и часть компаний, комфортно работавших без НДС в 2025 году, оказалась в новой зоне риска раньше, чем ожидала.
Для ИП, совмещающих УСН и патент, есть особенность, о которой часто забывают: доход считается суммарно по обоим режимам. Предприниматель, у которого 15 млн рублей выручки на упрощёнке и 6 млн рублей по патенту, формально превышает лимит, даже если каждая цифра по отдельности выглядит безопасной. Для ООО с несколькими направлениями деятельности логика та же — суммируются все доходы компании, а не только по основному ОКВЭД.
Самая частая ошибка на границе лимита — считать выручку раз в квартал по факту сдачи отчётности, а не помесячно нарастающим итогом. Момент превышения лимита определяется по конкретному месяцу, и обязанность по НДС возникает с первого числа следующего месяца независимо от того, заметила это компания сразу или узнала постфактум при подготовке декларации.
Ставки и отчётность
При превышении лимита: ставки НДС и новая отчётность
Как только доход превысил 20 млн рублей, обязанность по НДС возникает с первого числа месяца, следующего за месяцем превышения. Дальше нужно выбрать один из двух вариантов работы с налогом.
| Вариант | Ставка | Особенность |
|---|---|---|
| Общий режим НДС | 22% (выросла с 20% в 2026 году) | Можно принимать входящий НДС к вычету, но учёт сложнее |
| Льготный режим | 5% или 7% | Расчёт проще, ставка ниже, но права на вычеты нет |
Кроме этих ставок, для отдельных операций сохраняются пониженная ставка 10% и нулевая ставка 0% — при соответствии установленным критериям. Выбор между полной и льготной ставкой зависит от того, велика ли доля входящего НДС в закупках, и от того, работают ли основные клиенты компании на общей системе налогообложения: им обычно важен именно вычет.
С переходом на НДС появляется и новая техническая нагрузка: нужно вести книгу покупок и книгу продаж, выставлять счета-фактуры по каждой отгрузке и ежеквартально подавать декларацию по НДС. На практике это означает, что вопрос НДС — это не только сумма самого налога, но и перестройка всей системы документооборота компании, включая шаблоны договоров и порядок работы бухгалтерии.
Признаки дробления
Дробление бизнеса: какие признаки суды считают решающими
Сохранение лимита в 20 млн рублей может подтолкнуть кого-то к идее разделить бизнес между несколькими юрлицами или ИП, чтобы каждое из них оставалось в пределах льготы. Официально ФНС закрепила 17 признаков дробления бизнеса в письме от 11.08.2017 № СА-4-7/15895@, но на практике налоговые органы и суды используют существенно более широкий список — свыше 80 критериев.
Не все признаки равнозначны. Судебная практика выстраивает их в иерархию.
- Первый уровень — единое управление, общий персонал, единая производственная или торговая инфраструктура. Эти признаки напрямую говорят об отсутствии самостоятельности у формально разных компаний и почти всегда становятся основанием для доначислений.
- Второй уровень — взаимозависимость учредителей, единый бренд, общие поставщики. Это косвенные признаки: сами по себе, без признаков первого уровня, они редко приводят к доначислению.
- Третий уровень — регистрация по одному адресу, счета в одном банке. Такие фоновые признаки суды в 2024–2026 годах, как правило, не считают достаточными для вывода о дроблении, если нет признаков первого уровня.
Отдельно суды обращают внимание на то, что единый бухгалтер или общий юрист у нескольких компаний сам по себе тоже не доказывает дробление. А вот деловая цель разделения бизнеса, если она есть, должна быть сформулирована конкретно, подтверждена документами и существовать до начала налоговой проверки — цель, придуманная задним числом для защиты в суде, работает плохо.
Уголовная и налоговая ответственность за искусственное дробление
Если налоговая инспекция докажет умысел, штраф составит 40% от суммы недоимки по п. 3 ст. 122 НК РФ. При крупном размере недоимки — свыше 18,75 млн рублей за три финансовых года подряд — возможна ответственность по ст. 199 УК РФ, при особо крупном размере — свыше 56,25 млн рублей за тот же период — санкции значительно строже.
На практике именно поэтому специалисты советуют не рассматривать дробление как способ удержаться в лимите: доказательная база строится не на одном признаке, а на их совокупности, и цена ошибки — не сэкономленный НДС, а доначисления, пени и штраф в разы больше самой экономии.
Амнистия за отказ от дробления: как ей воспользоваться до конца 2026 года
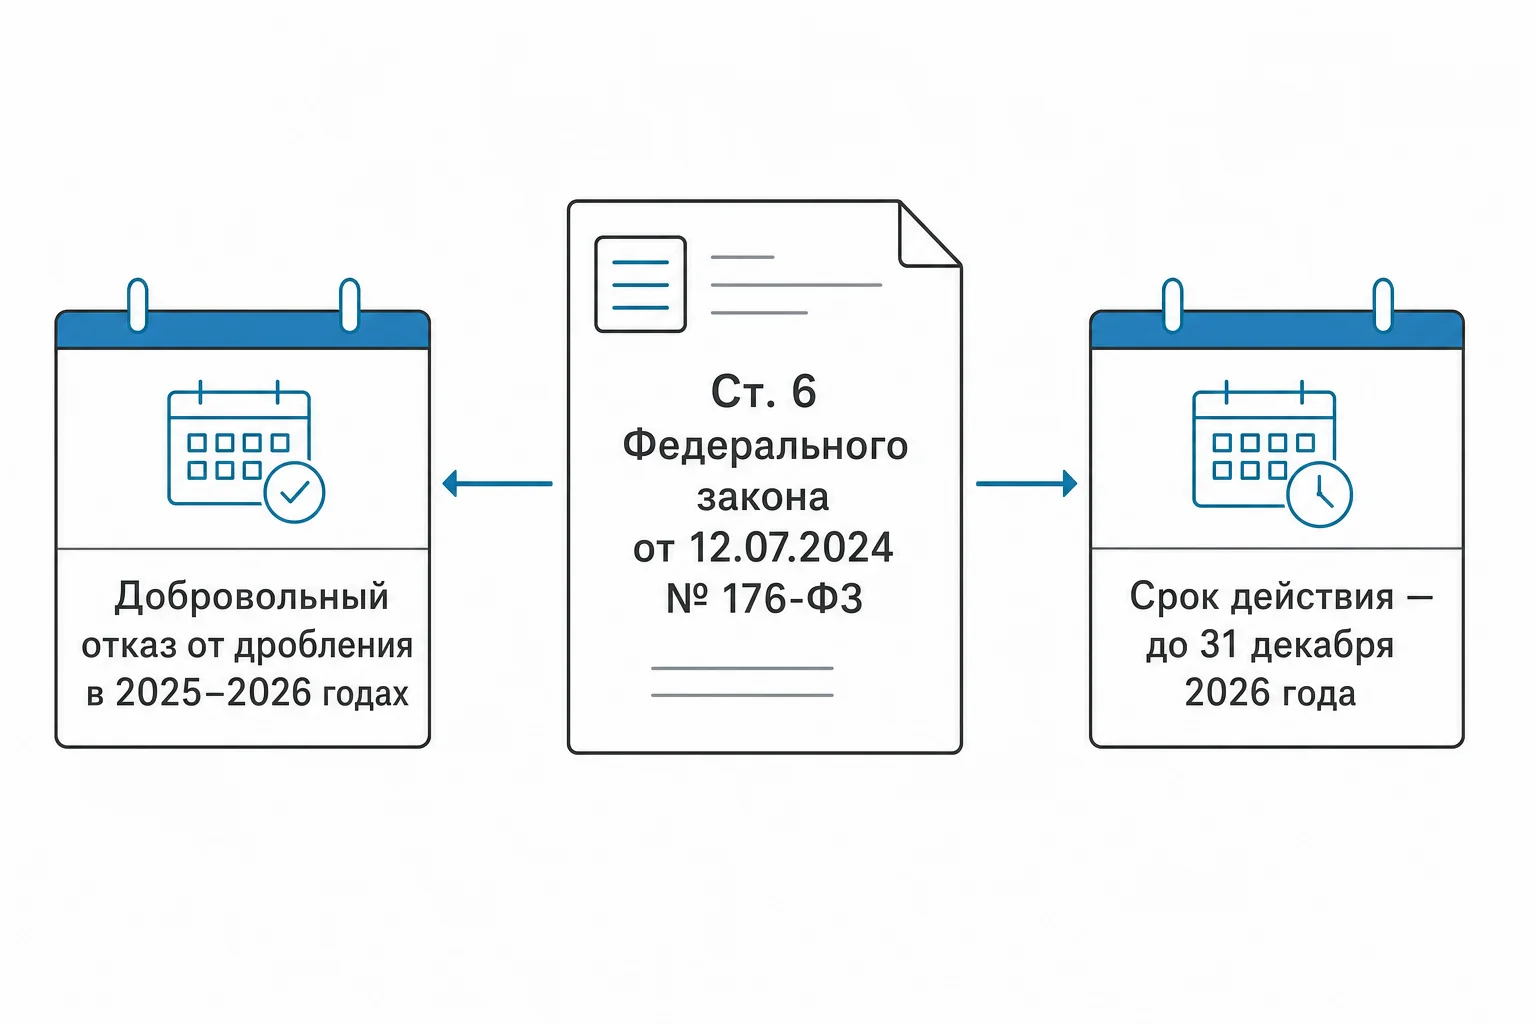
Для тех, кто уже применял схемы разделения бизнеса, действует налоговая амнистия по ст. 6 Федерального закона от 12.07.2024 № 176-ФЗ. Она распространяется на добровольный отказ от дробления в 2025–2026 годах и действует до 31 декабря 2026 года.
Смысл амнистии — дать бизнесу возможность легализовать структуру без штрафов за прошлые периоды, если отказ от схемы происходит добровольно и до окончания срока действия нормы. Откладывать решение на конец декабря 2026 года рискованно: перестройка структуры компании, договоров и учётной политики требует времени, и начинать её в последний месяц действия амнистии — не лучший план.
Обмен данных банков и ФНС
С июля 2026 года банки начнут делиться данными с ФНС
С 1 июля 2026 года запускается автоматический обмен данными между коммерческими банками и ФНС для выявления признаков взаимозависимости компаний. До сих пор часть связей между формально разными юрлицами — общие контрагенты, движение денег между счетами, повторяющиеся платежи — налоговая инспекция видела только по запросу или в рамках проверки.
Автоматизация меняет расклад для бизнеса, который годами работал через несколько юрлиц или ИП, не имея явного намерения обходить лимиты, но и не наведя порядок в финансовых потоках между компаниями. То, что раньше требовало отдельного запроса и времени, теперь может обнаружиться быстрее и без инициативы проверяющего. Это дополнительный повод пересмотреть структуру расчётов между связанными компаниями до того, как это сделает кто-то другой.
Чек-лист на неделю
Что проверить в учёте и договорах на этой неделе
Даже с учётом отсрочки снижения лимита откладывать подготовку до 2029 года не стоит — компании на границе выручки лучше держать процесс под контролем постоянно.
- Пересчитать выручку кассовым методом за последние 12 месяцев, включив доходы по патенту, если он совмещается с УСН.
- Оформить бухгалтерскую справку в произвольной форме для внутреннего контроля лимита — представлять её в ИФНС не требуется, но она пригодится как основание для собственных расчётов.
- Учесть, что лимит остаточной стоимости основных средств для работы на УСН в 2026 году вырос с 200 млн до 218 млн рублей — это отдельное условие применения упрощёнки, не связанное напрямую с лимитом по НДС, но важное для тех, кто расширяет парк оборудования.
- Проверить договоры с ключевыми клиентами и поставщиками на случай появления НДС — прописано ли, включает цена налог или нет.
- Заранее рассчитать, какая ставка НДС выгоднее при переходе — общая 22% с вычетами или льготная 5–7% без них.
Если компания совмещает несколько юрлиц или ИП, отдельно стоит зафиксировать документально деловую цель такого разделения — до того, как этим займётся проверяющий.
Частые вопросы
Частые вопросы про НДС на УСН
С какого момента возникает обязанность платить НДС? С первого числа месяца, следующего за месяцем, в котором доход превысил 20 млн рублей.
Можно ли специально сдерживать рост выручки, чтобы остаться без НДС? Формально ограничивать продажи не запрещено, но обычно это менее выгодно, чем заранее просчитанный переход на НДС с подходящей ставкой.
Что грозит за искусственное дробление бизнеса? Доначисление налогов, штраф 40% за умысел по п. 3 ст. 122 НК РФ, а при недоимке свыше 18,75 млн рублей за три года — ответственность по ст. 199 УК РФ.
Как считать доход при совмещении УСН и патента? Доходы по обоим режимам суммируются кассовым методом — учитывается общая выручка, а не отдельно по каждому режиму.
Нужно ли подавать расчёт лимита в налоговую? Нет, специальная форма не предусмотрена: достаточно бухгалтерской справки для внутреннего контроля.
Что делать дальше
Разберём вашу ситуацию с бухгалтером «Актив Плюс»
Сроки снижения лимита могут ещё уточняться — как показывают расхождения между источниками, итоговые даты после 2029 года пока не выглядят окончательными. Но расчёт текущей выручки, проверка договоров и решение о ставке НДС на случай превышения лимита — это работа, которую можно и нужно сделать уже сейчас, независимо от того, как сложится график дальше.
Если вы не уверены, как новые правила отразятся именно на вашей компании — особенно при совмещении режимов, работе через несколько юрлиц или выручке, близкой к 20 млн рублей, — есть смысл обсудить это с бухгалтером «Актив Плюс» и разобрать вашу ситуацию предметно, на цифрах вашей отчётности.








































