
Штраф за 6-НДФЛ в 2026 году: сроки сдачи и суммы санкций
Сроки сдачи
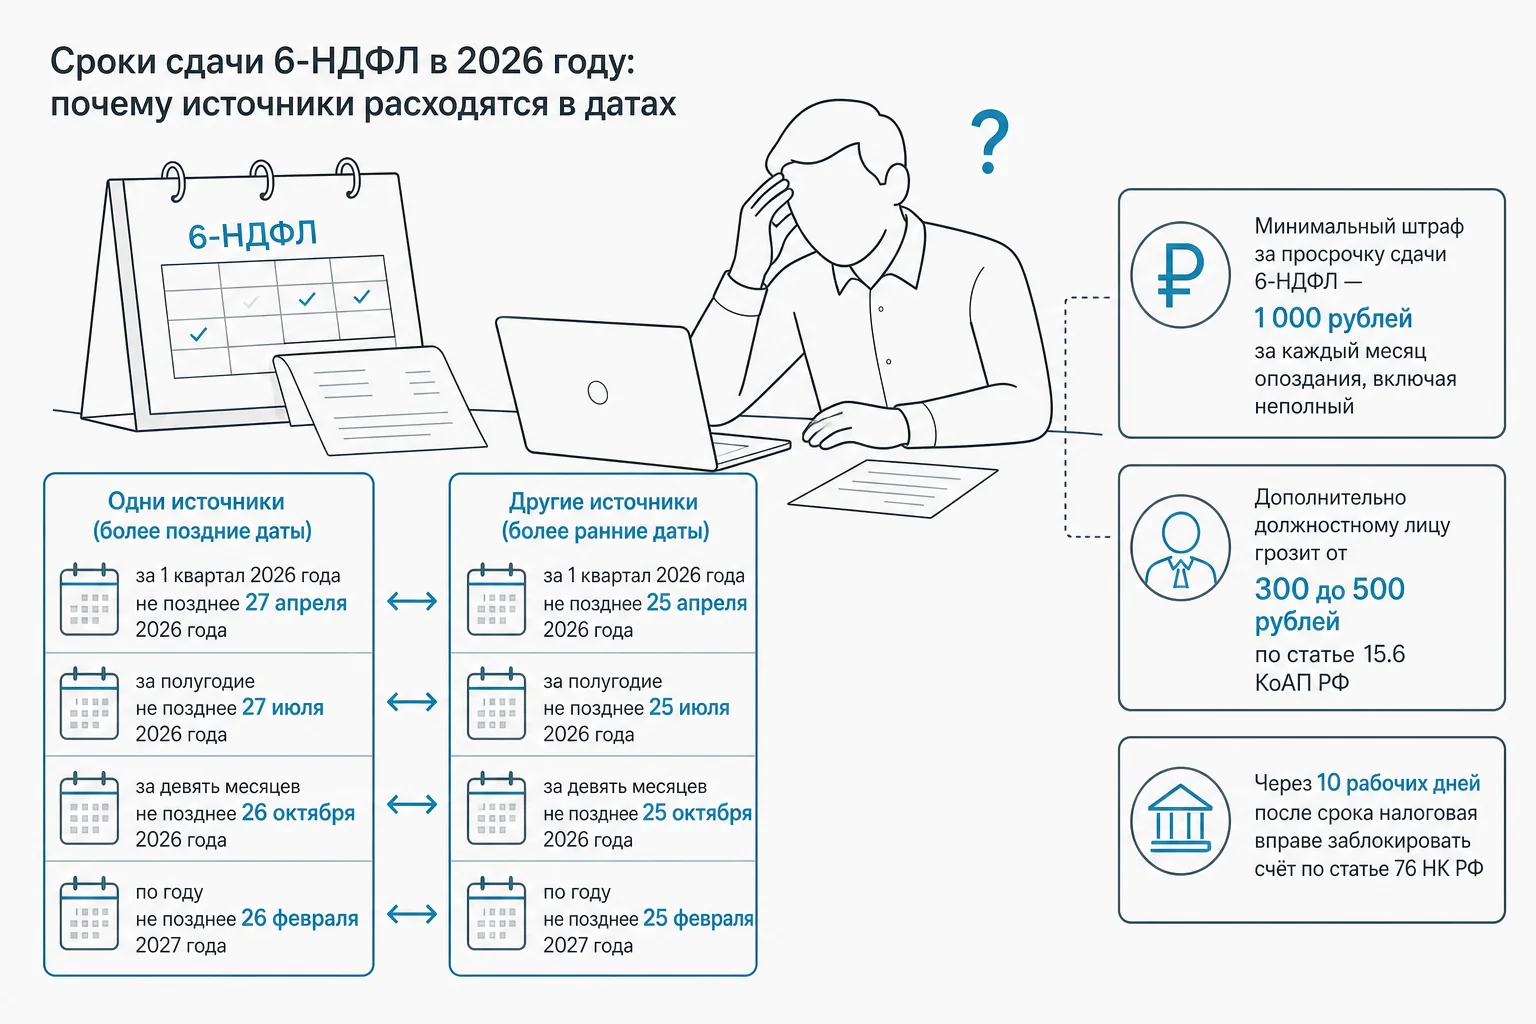
Сроки сдачи 6-НДФЛ в 2026 году: почему источники расходятся в датах
Минимальный штраф за просрочку сдачи 6-НДФЛ — 1 000 рублей за каждый месяц опоздания, включая неполный. Дополнительно должностному лицу грозит от 300 до 500 рублей по статье 15.6 КоАП РФ, а через 10 рабочих дней после срока налоговая вправе заблокировать счёт по статье 76 НК РФ. Но прежде чем считать штрафы, стоит разобраться с самими датами — по состоянию на 2026 год разные справочники называют разные крайние сроки, и разница доходит до двух дней.
Одни источники указывают, что расчёт за 1 квартал 2026 года нужно сдать не позднее 27 апреля 2026 года, за полугодие — не позднее 27 июля 2026 года, за девять месяцев — не позднее 26 октября 2026 года. Другие называют более ранние даты: 25 апреля, 25 июля и 25 октября соответственно. По году расхождение ещё заметнее: одни справочники говорят о 25 февраля 2027 года, другие — о 26 февраля 2027 года.
Крайние даты по кварталам
Период |
Дата 1 (первый вариант) |
Дата 2 (второй вариант) |
1 квартал |
27 апреля 2026 |
25 апреля 2026 |
полугодие |
27 июля 2026 |
25 июля 2026 |
9 месяцев |
26 октября 2026 |
25 октября 2026 |
2026 год |
25 февраля 2027 |
26 февраля 2027 |
Расхождение в один-два дня не случайность и не опечатка одного из справочников — так бывает, когда правило переноса срока при выходных днях трактуют по-разному или ориентируются на разные редакции календаря. Раз единой даты в открытых источниках нет, разумнее готовить отчёт к более ранней из названных дат и не оставлять сдачу на последний день вовсе. На практике именно так поступают бухгалтеры, которые уже сталкивались со сбоями оператора ЭДО в последний час перед дедлайном.
Если срок сдачи выпадает на выходной или праздник, он переносится на ближайший следующий рабочий день — это правило работает независимо от того, какую из дат вы считаете крайней. Для ИП и для ООО правило о переносе применяется одинаково: статус налогового агента, а не организационно-правовая форма определяет обязанность сдавать 6-НДФЛ.
Что считают несдачей
Что налоговая считает несдачей отчета и какие штрафы за это грозят
Несдачей 6-НДФЛ инспекция считает не только полное отсутствие расчёта. К этой же категории относят опоздание даже на один день, отсутствие отдельной формы по обособленному подразделению и подачу отчёта не по тому адресу — например, если расчёт по обособленному подразделению ошибочно ушёл в инспекцию головного офиса.
- Полное отсутствие расчёта при наличии обязанности его сдать.
- Подача расчёта позже установленного срока — даже на один день.
- Отсутствие отдельного расчёта по обособленному подразделению, если он требуется.
- Подача расчёта не по месту учёта — например, за подразделение в головную инспекцию вместо местной.
Минимальный штраф за такое нарушение — 1 000 рублей, при просрочке больше месяца сумма растёт: по 1 000 рублей за каждый полный или неполный месяц опоздания. Отдельно, как на ответственное лицо, на руководителя или главного бухгалтера накладывается административный штраф от 300 до 500 рублей по статье 15.6 КоАП РФ. Это две самостоятельные санкции: одна на компанию, вторая — персонально на человека, который отвечает за отчётность.
Частая ошибка на практике — путать несдачу нулевого отчёта с обязательной сдачей. Если в отчётном периоде вообще не было выплат физлицам, сдавать нулевой 6-НДФЛ не нужно, достаточно уведомить инспекцию о причине отсутствия отчёта. А вот если хотя бы одна выплата с удержанием налога была, расчёт обязателен — даже если сумма символическая.
Блокировка счёта
Блокировка счета: через сколько дней и как её снять
Если расчёт не сдан свыше 10 рабочих дней после установленного срока, инспекция вправе заблокировать расчётный счёт компании по статье 76 НК РФ. Блокировка бывает частичной — в пределах суммы задолженности, и полной — с приостановкой всех операций по счёту.
Даже при аресте счёта банк обязан пропускать платежи первой очереди: уплату налогов и сборов, зарплату сотрудникам и алименты. Это касается и ИП с наёмными работниками, и ООО любого размера — очерёдность платежей одинакова для всех форм бизнеса.
После того как расчёт сдан или задолженность погашена, инспекция обязана принять решение о снятии ограничений не позднее следующего рабочего дня и направить его в банк. На практике полное снятие блокировки обычно занимает от одного до трёх рабочих дней — банку тоже нужно время на обработку решения. Совет из практики: не ждите официального уведомления от банка, а сразу после сдачи отчёта запросите у инспекции подтверждение отправки решения — это ускоряет разморозку на день-два.
Ошибки и формат сдачи
Ошибки в расчете и сдача на бумаге вместо электронного формата
За недостоверные сведения в 6-НДФЛ предусмотрен штраф 500 рублей — важно понимать, что эта сумма назначается за весь расчёт целиком, а не за каждую отдельную ошибку в документе. Если бухгалтер обнаружил и исправил неточность до того, как её нашла инспекция при проверке, штрафа можно избежать вовсе — для этого достаточно самостоятельно подать корректировку.
Раздел 2 расчёта заполняется нарастающим итогом с начала года, а не только за отчётный квартал — это частая причина ошибок у тех, кто путает 6-НДФЛ с поквартальной отчётностью. Расхождение итоговых сумм раздела 2 со справками о доходах сотрудников — самый частый повод для требования пояснений от инспекции.
- Неверный код ОКТМО на титульном листе — расчёт подаётся по месту учёта каждой обособленной единицы отдельно.
- Некорректное распределение сумм налога по срокам перечисления, а не по календарным месяцам.
- Включение в доходы сумм, которые фактически не выплачены в отчётном периоде.
- Ошибочное отражение сумм из других периодов в строке, предназначенной только для неудержанного налога.
Отдельная санкция — за формат подачи. Электронный вид расчёта обязателен, если доходы за отчётный период и за год в целом получили 11 и более человек. Если при таком количестве получателей доходов компания всё же сдаёт расчёт на бумаге, штраф составит 200 рублей за каждый представленный не по формату документ. У ИП с небольшим штатом до 10 человек такой обязанности нет, и здесь как раз проходит одно из немногих различий между требованиями к малому бизнесу и к компаниям покрупнее.
Штраф и пени — не одно и то же
Неуплата и просрочка перечисления НДФЛ: штраф и пени — разные вещи
Здесь стоит разделить два разных нарушения, которые часто путают. За саму просрочку сдачи расчёта пени не начисляются вовсе — это чисто штрафная санкция в 1 000 рублей за месяц. А вот если удержанный налог перечислен в бюджет позже установленного срока, включаются уже пени, и это отдельная история, не связанная с датой сдачи отчётности.
За неуплату, неполную уплату или задержку перечисления НДФЛ предусмотрен штраф в размере 20% от суммы недоимки. Если инспекция докажет умышленный характер нарушения, штраф вырастает до 40% от неуплаченной суммы. При крупной задолженности — свыше 5 млн рублей за три года — возможна блокировка счёта по решению суда, а при корыстном мотиве должностные лица могут быть привлечены к уголовной ответственности по статье 199.1 УК РФ.
Важный нюанс для налоговых агентов: если компания удержала НДФЛ у сотрудника, но перечислила его в бюджет с опозданием, пени платит сама компания за свой счёт — удерживать их дополнительно с работника нельзя. Это правило одинаково действует и для ООО, и для ИП с наёмным персоналом.
Расчёт пени по дням
Как считаются пени в 2026 году: организации и ИП — по разным формулам
Формула пени для организаций и для ИП с физлицами устроена по-разному, и эту разницу часто упускают при самостоятельном расчёте. Пени начисляются за каждый календарный день просрочки, включая выходные и праздники, даже если задержка составила всего один день.
Плательщик |
Период просрочки |
Ставка пени |
Организации |
1–30 день |
1/300 ключевой ставки ЦБ |
Организации |
31–90 день |
1/150 ключевой ставки ЦБ |
Организации |
с 91-го дня |
1/300 ключевой ставки ЦБ |
ИП и физлица |
любой срок просрочки |
1/300 ключевой ставки ЦБ |
Для ИП формула одинакова на весь период просрочки: недоимка умножается на число дней и на 1/300 ключевой ставки, промежуточного повышения до 1/150 не предусмотрено. Для организаций же ставка на среднем отрезке — с 31-го по 90-й день — временно удваивается, а затем снова возвращается к 1/300.
Есть и хорошая новость: если положительное сальдо единого налогового счёта полностью покрывает сумму недоимки, пени в 2026 году не начисляются вовсе. Это ещё один довод в пользу того, чтобы держать на ЕНС небольшой запас средств сверх текущих обязательств — тогда разовая техническая задержка платежа не превратится в отдельную статью расходов.
Сроки перечисления и уведомления
Сроки перечисления налога и подачи уведомлений в 2026 году
Срок перечисления удержанного НДФЛ зависит от даты выплаты дохода, а не от даты начисления. Ошибка здесь встречается чаще, чем в самом расчёте: бухгалтер ориентируется на день выдачи зарплаты, а надо — на день фактической выплаты дохода конкретному человеку.
Дата выплаты дохода |
Срок перечисления НДФЛ |
с 1-го по 22-е число месяца |
не позднее 28-го числа этого же месяца |
с 23-го числа по последний день месяца |
не позднее 5-го числа следующего месяца |
с 23 по 31 декабря |
не позднее последнего рабочего дня декабря |
Отдельно нужно не забыть про уведомление об исчисленных суммах налога: по выплатам за период с 1-го по 22-е число месяца его подают не позднее 25-го числа того же месяца — то есть за три дня до самого платежа. Пропуск уведомления не эквивалентен пропуску расчёта 6-НДФЛ, но налоговая может неправильно распределить поступившие деньги на ЕНС, если уведомление не подано вовремя, и тогда возникнет техническая недоимка, за которую тоже пойдут пени.
Что это значит для бизнеса
Что это значит для бизнеса
Для компании с обособленными подразделениями риск выше среднего: одна забытая форма по подразделению — это отдельный штраф 1 000 рублей за каждый месяц просрочки, независимо от того, что расчёт по головному офису сдан вовремя. Для ИП без наёмных сотрудников тема 6-НДФЛ вообще не актуальна, пока не появятся выплаты физлицам — ни расчёт, ни уведомления сдавать не нужно.
Компаниям и ИП со штатом от 11 человек и больше стоит проверить, настроена ли электронная сдача расчёта — при таком количестве получателей доходов бумажный вариант обойдётся в 200 рублей штрафа за каждый отчёт, и это несложно предотвратить заранее.
Тем, кто уже платит НДФЛ с высоких доходов сотрудников или собственников — дивиденды, крупные бонусы, — стоит внимательнее считать вычеты и ставку с учётом действующей с 2025 года прогрессивной шкалы: 13% с доходов до 2 400 000 рублей в год, 15% с суммы свыше 2 400 000 до 5 млн рублей, 18% с 5 до 20 млн, 20% с 20 до 50 млн и 22% свыше 50 млн рублей. Ошибка в применении ставки почти всегда всплывает именно в 6-НДФЛ и ведёт к тому самому штрафу за недостоверные сведения.
Коротко о главном
Коротко о штрафах по 6-НДФЛ: вопросы, которые чаще всего задают бухгалтеры
Опоздали со сдачей на один день — будет ли штраф?
Да, минимальный штраф 1 000 рублей начисляется даже за однодневную просрочку, дальше сумма растёт на 1 000 рублей за каждый следующий месяц.
Можно ли снизить уже начисленный штраф?
Да, при смягчающих обстоятельствах — незначительной просрочке, отсутствии подобных нарушений ранее, тяжёлом финансовом положении или форс-мажоре — можно подать ходатайство со ссылкой на пункт 3 статьи 114 НК РФ, но налоговый орган снижает штраф не более чем в два раза, а суд вправе уменьшить санкцию значительнее.
Начисляются ли пени, если расчёт просто не сдан вовремя?
Нет, за саму просрочку сдачи расчёта пени не предусмотрены — они возникают только при задержке уплаты самого налога.
Через сколько дней блокируют счёт за несданный расчёт?
Счёт может быть заблокирован, если расчёт не сдан свыше 10 рабочих дней после установленного срока, по статье 76 НК РФ.
Нужно ли сдавать нулевой 6-НДФЛ?
Нет, если в отчётном периоде не было выплат физлицам — достаточно уведомить инспекцию о причине отсутствия отчёта.
Если штраф уже начислен
Если разбираться с 6-НДФЛ самостоятельно уже некогда
Разночтения в сроках, разные формулы пеней для организаций и ИП, отдельная логика для обособленных подразделений — в этом легко запутаться, особенно если бухгалтерия ведётся силами одного человека без подстраховки. Штраф в 1 000 рублей за месяц выглядит небольшим, но вместе с блокировкой счёта и административным штрафом на руководителя ситуация быстро перестаёт быть мелкой.
Если у вас уже есть начисленный штраф, спорная ситуация с датой сдачи или сомнения по конкретной строке расчёта — обсудите её с бухгалтером «Актив Плюс». Мы посмотрим на вашу ситуацию предметно: с цифрами, датами и документами, которые есть именно у вас, а не в общем виде.








































